 1
J’ai testé 10 millions de portefeuilles : le meilleur dépend surtout de votre âge
J’ai testé 10 millions de combinaisons d’actions, d’obligations, d’or, de matières premières et d’immobilier coté sur 40 ans de données en euros. La meilleure poche change selon la période. Ce qui ne change pas, c’est l’effet de l’âge : sur 10 ans, la diversification change tout, sur 30 ans presque rien.

En bref
- J’ai testé 10 millions de combinaisons d’actions, d’obligations, d’or, de matières premières et d’immobilier coté, sur 40 ans de données en euros.
- La meilleure poche change selon la période : actions européennes et immobilier coté de 1986 à 2005, or et actions américaines de 2006 à 2025.
- Sur 40 ans, l’or est le meilleur amortisseur des actions. En 2022, les obligations ont baissé en même temps qu’elles.
- Sur 10 ans, le pire résultat du MSCI World seul est de -3,3 % par an. Celui d’une poche diversifiée, +1,4 %. Sur 30 ans, l’écart disparaît.
- Plus l’horizon est court, plus la diversification compte. Votre âge pèse plus que le choix des actifs.
J’ai cherché la poche rendement la plus efficace, celle qui rapporte le plus pour le risque pris. Deux intelligences artificielles, ChatGPT et Gemini, m’ont aidé à rassembler les données. J’ai fait reconstruire 40 ans de rendements annuels en euros, de 1986 à 2025, pour 11 classes d’actifs. Puis j’ai testé toutes les combinaisons possibles par tranches de 5 %. Il y en a 10.015.005.
Je parle ici uniquement de marchés financiers. Même l’or et l’immobilier y sont pris sous forme de produits cotés, ETF ou ETC, pas de lingots ni d’appartement. Les SCPI et le private equity, non cotés, sont traités à part.
Résultat : la diversification parfaite n’existe pas. La meilleure poche change selon la période étudiée. Ce qui ne change pas, c’est l’effet de l’horizon de placement. Autrement dit, de votre âge.
J’en ai tiré un simulateur gratuit, présenté à la fin de l’article. Voici d’abord ce que disent les chiffres.
Deux poches, deux rôles
Je sépare mon patrimoine financier en deux poches. La poche sécurité finance les retraits des prochaines années : fonds euros, Livret A, monétaire. La poche rendement travaille sur le long terme, sans que j’aie besoin d’y toucher pendant un krach.
Cet article porte sur la seconde. Sa mission : rapporter le plus possible, avec des baisses supportables. Pour ça, il faut des actifs qui ne baissent pas tous en même temps. C’est le principe de la décorrélation.
Le fonctionnement des deux poches est détaillé dans mon simulateur de liberté financière. Le danger d’une baisse au mauvais moment, dans mon article sur les risques actuels de Wall Street.
Qui bouge avec qui depuis 40 ans
La corrélation mesure si deux actifs évoluent ensemble. Elle va de -1 à 1. Proche de 1, ils montent et baissent en même temps. Proche de 0, chacun suit sa route. C’est ce second cas qui protège une poche.
Voici d’abord ce qu’ont rapporté les 11 actifs étudiés, en euros.
Les 11 actifs sur 40 ans, en euros (1986-2025)
| Actif | Rendement par an | Après inflation | Volatilité | Pire année | Années négatives |
|---|---|---|---|---|---|
| MSCI World | 8,8 % | 6,8 % | 18,6 % | -36,9 % (2008) | 11 sur 40 |
| Actions États-Unis | 9,9 % | 8,0 % | 19,9 % | -33,6 % (2002) | 11 sur 40 |
| Actions Europe | 7,8 % | 5,8 % | 18,5 % | -41,5 % (2008) | 11 sur 40 |
| Obligations d’État US 10 ans | 4,6 % | 2,7 % | 13,4 % | -20,7 % (1987) | 14 sur 40 |
| Obligations d’entreprises (bonne qualité, longues) | 5,7 % | 3,8 % | 13,7 % | -21,0 % (2022) | 13 sur 40 |
| Obligations High Yield | 5,9 % | 4,0 % | 14,2 % | -17,2 % (1990) | 15 sur 40 |
| Or | 5,4 % | 3,5 % | 15,4 % | -31,4 % (2013) | 14 sur 40 |
| Argent | 5,5 % | 3,6 % | 31,7 % | -37,7 % (2013) | 18 sur 40 |
| Matières premières | 3,1 % | 1,2 % | 19,3 % | -31,9 % (2008) | 16 sur 40 |
| Immobilier coté | 7,7 % | 5,8 % | 22,7 % | -33,4 % (2008) | 14 sur 40 |
| Bitcoin (depuis 2016) | 68,8 % | 65,7 % | non significative | -72,3 % (2018) | 3 sur 10 |
Les actions dominent sur 40 ans : 8,8 % par an pour le MSCI World, 9,9 % pour les actions américaines. Elles ont aussi les plus fortes baisses : -36,9 % pour le World en 2008, -41,5 % pour l’Europe.
Les matières premières ferment la marche avec 3,1 % par an. Moins que les obligations d’État américaines, pour une volatilité proche de celle des actions.
Qui bouge avec qui : corrélation des rendements annuels (1986-2025, en euros)
| World | Europe | État US | Entreprises | Or | Mat. prem. | Immo coté | |
|---|---|---|---|---|---|---|---|
| World | 1,00 | 0,92 | 0,20 | 0,43 | 0,18 | 0,39 | 0,64 |
| Europe | 0,92 | 1,00 | 0,13 | 0,35 | 0,11 | 0,39 | 0,59 |
| État US | 0,20 | 0,13 | 1,00 | 0,89 | 0,17 | 0,17 | 0,49 |
| Entreprises | 0,43 | 0,35 | 0,89 | 1,00 | 0,22 | 0,24 | 0,70 |
| Or | 0,18 | 0,11 | 0,17 | 0,22 | 1,00 | 0,28 | 0,19 |
| Mat. prem. | 0,39 | 0,39 | 0,17 | 0,24 | 0,28 | 1,00 | 0,50 |
| Immo coté | 0,64 | 0,59 | 0,49 | 0,70 | 0,19 | 0,50 | 1,00 |
Les actions font doublon entre elles. Le World et l’Europe ont une corrélation de 0,92. Le World et les actions américaines aussi, ce qui n’a rien d’étonnant : les États-Unis pèsent 72,9 % du MSCI World, selon MSCI. Un ETF World, un ETF S&P 500 et un ETF Europe dans la même poche, c’est trois fois le même risque. J’en parlais dans mon article sur la diversification du patrimoine.
Le high yield, ces obligations d’entreprises plus fragiles, suit les actions : 0,74 avec le World. L’immobilier coté aussi : 0,64. Les deux dépendent de la même chose, la santé de l’économie.
L’or est le meilleur amortisseur : 0,18 avec le World. Les obligations d’État américaines suivent, à 0,20. L’argent ressemble à un or plus nerveux : 0,80 avec l’or, une volatilité de 31,7 % par an et 18 années négatives sur 40. J’en ai fait l’expérience, racontée dans ma revanche sur l’argent métal.
Une précision pour un investisseur en euros. Une partie de la décorrélation des obligations américaines vient du dollar. Converties en euros, elles ont pris 27,5 % en 2008, parce que le dollar montait pendant la crise. Elles ont perdu 20,7 % en 1987, l’année où il a chuté.
Quand tout baisse en même temps
Une corrélation sur 40 ans est une moyenne. Elle ne dit pas tout des années de crise. 2008 et 2022 montrent deux visages opposés.
Quand tout baisse en même temps : 2008 et 2022, en euros
| 2008 | 2022 | |
|---|---|---|
| Les actifs | ||
| MSCI World | -36,9 % | -12,6 % |
| Actions États-Unis | -33,4 % | -14,6 % |
| Actions Europe | -41,5 % | -11,0 % |
| Obligations d’État US 10 ans | +27,5 % | -9,9 % |
| Obligations d’entreprises | +8,2 % | -21,0 % |
| Obligations High Yield | -16,7 % | -3,4 % |
| Or | +11,0 % | +5,4 % |
| Argent | -22,7 % | +10,1 % |
| Matières premières | -31,9 % | +23,3 % |
| Immobilier coté | -33,4 % | -21,7 % |
| Bitcoin | – | -62,1 % |
| Les poches | ||
| Poche par défaut du simulateur | -16,4 % | -9,6 % |
| Poche défensive | -8,2 % | -7,2 % |
| 60 % actions, 40 % obligations | -15,0 % | -13,8 % |
2008 : la diversification fonctionne
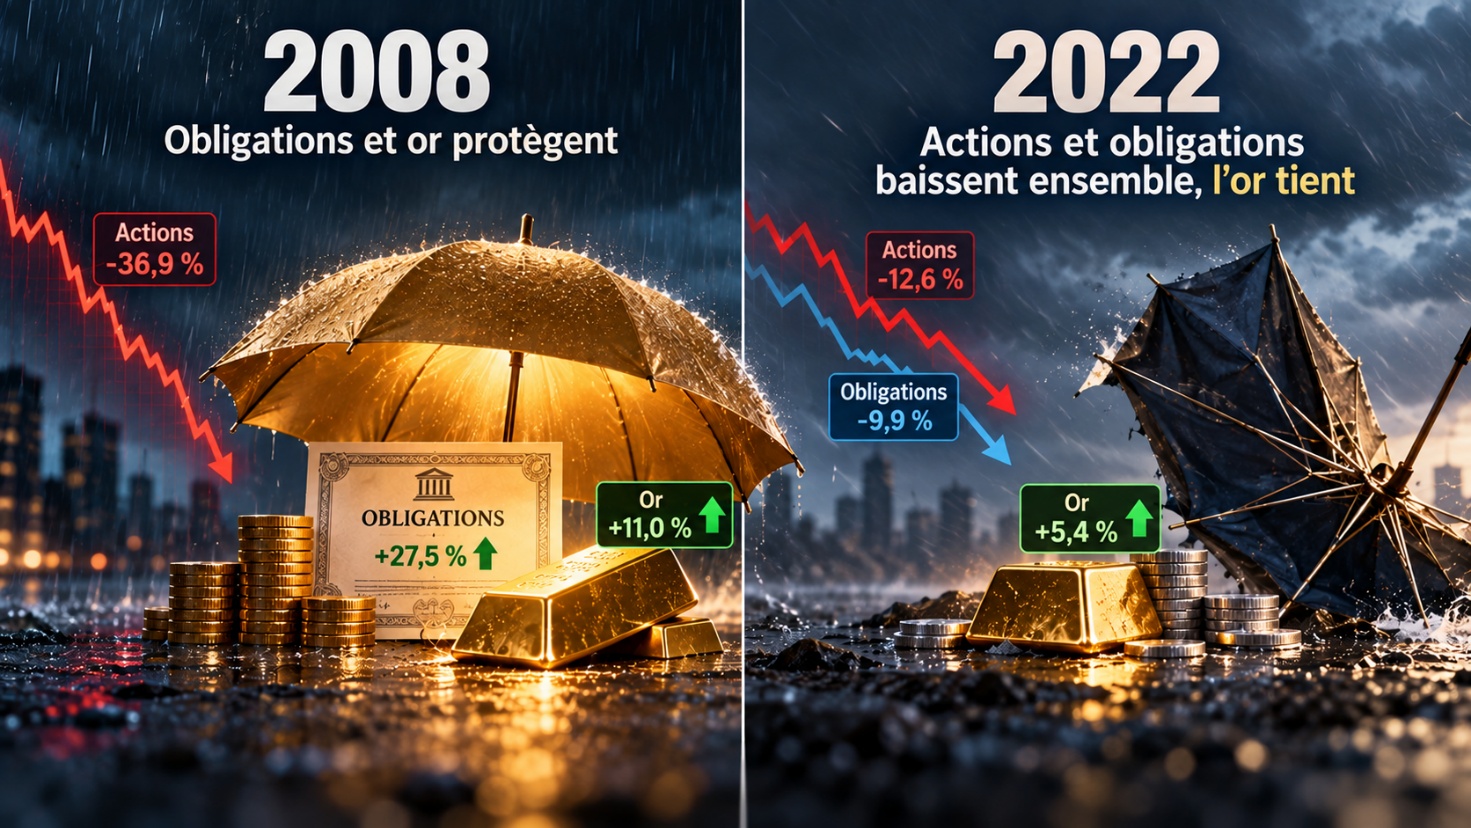
Pendant la crise financière, les actions s’effondrent. Les obligations d’État américaines et l’or montent. La poche par défaut de mon simulateur perd 16,4 %, contre 36,9 % pour le World seul.
Guide offert
7 IA sur le Ring : le duel
J’ai fait analyser la même action par 7 intelligences artificielles : ChatGPT, Claude, Gemini, Grok, DeepSeek, Perplexity et Mistral. Le duel complet en 20 pages.
Recevoir le guide gratuit2022 : actions et obligations baissent ensemble
En 2022, l’inflation repart et les banques centrales remontent leurs taux. Le World perd 12,6 % en euros, les obligations d’État américaines 9,9 %, les obligations d’entreprises 21,0 %, l’immobilier coté 21,7 %.
Un portefeuille classique, 60 % actions et 40 % obligations, perd 13,8 %. Plus que le World seul. En dollars, le 60/40 américain a reculé d’environ 16 %, selon Vanguard. Seuls l’or (+5,4 %), l’argent (+10,1 %) et les matières premières (+23,3 %) ont monté.
Ce n’est pas une anomalie. Entre 2000 et 2021, les actions et les obligations américaines évoluaient plutôt en sens inverse, avec une corrélation de -0,28. Entre 1970 et 1999, elle était de +0,35, selon une étude publiée en 2023 sur un siècle de données. Le facteur décisif, c’est l’inflation. Quand elle est forte, les obligations ne protègent plus les actions.
C’est la raison pour laquelle l’or garde sa place dans une poche rendement, malgré un rendement plus modeste que celui des actions.
La poche parfaite n’existe pas
Pour chercher la meilleure poche, j’ai testé toutes les combinaisons de 10 actifs par tranches de 5 %. Le bitcoin est resté hors du calcul : son historique ne remonte qu’à 2016.
Le critère retenu : le meilleur rendement au-delà du monétaire euro, pour chaque point de volatilité. C’est le ratio de Sharpe, la mesure classique du rendement obtenu par unité de risque.
La meilleure poche change selon la période
| Période | Poche optimale | Ce qui domine |
|---|---|---|
| 1986-2005 | 55 % actions Europe, 30 % immobilier coté, 15 % matières premières | Europe et immobilier, pas d’or |
| 2006-2025 | 40 % actions US, 45 % or, 15 % obligations d’État US | L’or |
| 1986-2025 | 60 % actions US, 35 % or, 5 % obligations d’État US | Actions US et or |
| Moyenne des 21 périodes de 20 ans | 31 % actions, 23 % obligations, 29 % or, 14 % immobilier coté, 3 % matières premières | Un mélange |
Les deux poches optimales n’ont presque rien en commun. De 1986 à 2005, la meilleure combinaison mélangeait actions européennes, immobilier coté et matières premières, sans un gramme d’or. De 2006 à 2025, elle contenait 45 % d’or.
Sur les 21 périodes de 20 ans possibles, l’immobilier coté entre dans la poche optimale de 14 des 15 premières, puis disparaît. L’or fait le chemin inverse. Absent au départ, il entre à partir de la période 1991-2010 et n’en sort plus.
Choisir la poche qui a le mieux marché sur les 20 dernières années, c’est conduire en regardant dans le rétroviseur. Aujourd’hui, le rétroviseur montre de l’or et des actions américaines. En 2005, il montrait des actions européennes et de l’immobilier.
La moyenne des 21 poches optimales donne un mélange plus équilibré : environ 31 % d’actions, 23 % d’obligations, 29 % d’or, 14 % d’immobilier coté et 3 % de matières premières. La poche par défaut de mon simulateur suit cette logique, avec plus d’actions pour viser un rendement proche de 8 % : 60 % World, 10 % obligations d’État américaines, 10 % obligations d’entreprises et 20 % d’or.
Votre âge compte plus que la combinaison
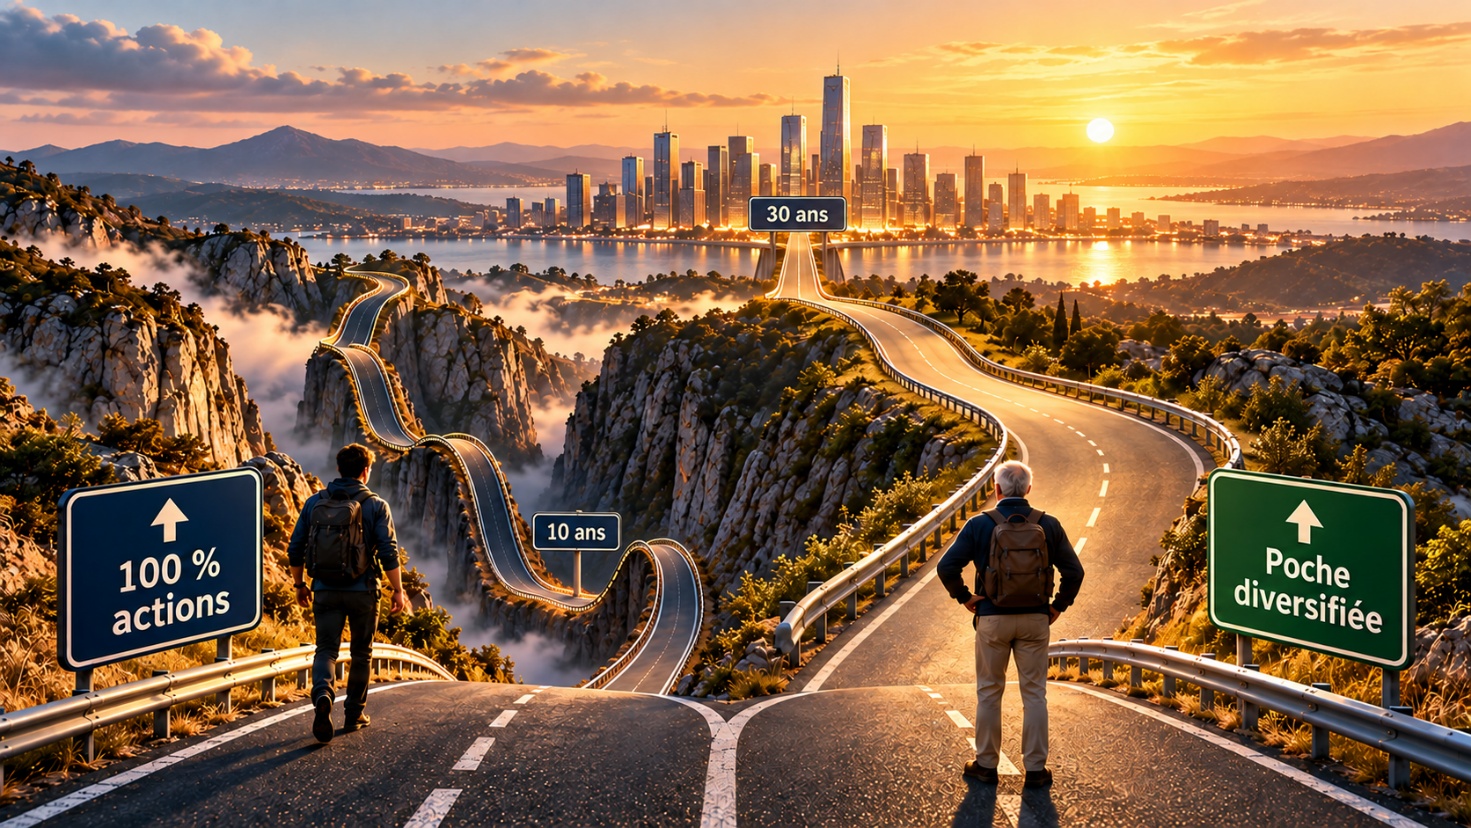
Votre âge, c’est surtout votre horizon : le nombre d’années avant de puiser dans votre capital. Selon cet horizon, la diversification change tout, ou presque rien.
Trois poches selon l’horizon de placement
| Poche par défaut | Poche défensive | 100 % MSCI World | |
|---|---|---|---|
| Rendement par an sur 40 ans | 7,9 % | 7,2 % | 8,8 % |
| Volatilité | 13,2 % | 11,5 % | 18,6 % |
| Pire période de 10 ans | +1,4 % par an | +3,1 % par an | -3,3 % par an |
| Pire 10 ans, après inflation | -0,3 % par an | +1,4 % par an | -4,9 % par an |
| Périodes de 10 ans négatives | 0 sur 31 | 0 sur 31 | 3 sur 31 |
| Pire période de 20 ans | +5,1 % par an | +5,5 % par an | +4,1 % par an |
| Pire période de 30 ans | +6,8 % par an | +6,5 % par an | +6,8 % par an |
Sur 10 ans, le pire résultat du World seul est de -3,3 % par an, pour un placement de début 2000 à fin 2009. Après inflation, -4,9 % par an. Sur la même période, la poche par défaut a gagné 1,4 % par an, et la poche défensive 3,1 %. Le World a connu 3 périodes de 10 ans négatives sur 31. Les deux poches, aucune.
Sur 30 ans, l’écart disparaît : le pire cas est de +6,8 % par an pour le World comme pour la poche par défaut. La poche défensive fait même un peu moins bien, avec +6,5 %. Avec le temps, la protection a un coût : elle réduit un peu le rendement final. Ce qui sauve un placement sur 10 ans le freine légèrement sur 30 ans.
Un investisseur de 30 ans peut donc accepter une poche chargée en actions. Il a le temps de traverser plusieurs krachs. À l’approche de la retraite, c’est l’inverse. Une mauvaise décennie au mauvais moment peut décider du niveau de vie des 20 années suivantes.
Les règles fondées sur l’âge
Une règle américaine conseille de détenir son âge en obligations : 40 % à 40 ans, 60 % à 60 ans. Sa plus ancienne trace écrite remonte à 1993, sous la plume du conseiller financier Jonathan Pond, selon le chercheur en étymologie Barry Popik. John Bogle, le fondateur de Vanguard, y voyait un bon point de départ. Des variantes plus récentes, 110 ou 120 moins l’âge en actions, tiennent compte de l’allongement de l’espérance de vie.
Ces règles ont des limites, rappelées par Morningstar. Elles ignorent le reste du patrimoine, les pensions de retraite et le niveau des taux. Elles ne disent rien de l’or ni des matières premières.
En France, le PER applique ce principe par défaut. En gestion pilotée, la part de placements peu risqués augmente à l’approche de la retraite. Pour le profil équilibré, la réglementation impose, selon l’AMF, un minimum de 20 % de placements peu risqués à 10 ans de la retraite, 50 % à 5 ans et 70 % à 2 ans.
Pour moi, la conclusion est nette. À mon âge, je ne mettrai pas tout mon patrimoine en actions classiques.
Ce que contient la poche rendement du simulateur, et ce que j’en ai sorti
Les données viennent d’un travail en trois temps. J’ai d’abord demandé à Gemini une analyse de la décorrélation. Il m’a fourni une matrice de corrélations sans source, sans période et sans méthode de calcul. ChatGPT l’a jugée non publiable en l’état et a calculé sa propre matrice, sur les rendements mensuels de 2018 à 2026. Avec Claude, j’ai ensuite vérifié ces travaux et reconstruit les séries annuelles sur 40 ans, en euros, à partir des sources d’origine.
Les conclusions concordent, les chiffres diffèrent. Entre l’or et les actions mondiales, la corrélation mensuelle de 2018 à 2026 est de 0,00. Sur 40 ans de rendements annuels, elle est de 0,18. Une corrélation dépend de la période et de la fréquence de calcul. Il faut la lire comme un ordre de grandeur.
Les 11 actifs gardés
- Actions : MSCI World, actions américaines, actions européennes.
- Obligations : État américain à 10 ans, entreprises de bonne qualité, high yield.
- Métaux et matières premières : or, argent, panier de matières premières.
- Autres : immobilier coté, bitcoin.
Le bitcoin est disponible dans le simulateur, mais pas dans la poche par défaut. Son historique ne commence qu’en 2016, et l’ajouter ramène toute la simulation à 10 ans. Sur cette période, il a rapporté 68,8 % par an en euros, avec une chute de 72,3 % en 2018.
Ce qui part dans la poche sécurité
Monétaire euro et dollar, fonds euros et Livret A ne sont pas dans le simulateur. Leur rôle est d’être disponibles et stables, pas de faire du rendement. Voici ce qu’ils ont rapporté.
Ce qu’a rapporté la poche sécurité (par an, en euros, avant inflation)
| Poche sécurité | 10 ans | 20 ans | 30 ans |
|---|---|---|---|
| 100 % fonds euros | 1,9 % | 2,6 % | 3,4 % |
| 100 % Livret A | 1,3 % | 1,7 % | 2,1 % |
| 100 % monétaire euro | 0,7 % | 1,2 % | 1,9 % |
| 70 % fonds euros + 30 % Livret A | 1,8 % | 2,3 % | 3,0 % |
| 50 % fonds euros + 50 % monétaire euro | 1,3 % | 1,9 % | 2,6 % |
Les 2,5 % retenus dans mon simulateur de liberté financière correspondent à ce que la poche sécurité a rapporté sur 20 à 30 ans. Sur les 10 dernières années, marquées par les taux zéro, c’était plutôt 1,3 à 1,9 %.
Ce que j’ai retiré
- L’ether : son historique commence en 2018, et il fait doublon avec le bitcoin (corrélation de 0,73).
- Les obligations indexées sur l’inflation américaine : ni sécurité (environ -12 % en dollars en 2022), ni rendement (3,3 % par an sur 20 ans en euros). Elles sont peu courantes chez les particuliers, et leurs données ne commencent qu’en 2001.
Les précisions de calcul
- Le MSCI World est pris dans sa version dividendes bruts, la seule disponible depuis 1986. Elle fait environ 0,5 point par an de mieux qu’un ETF World.
- La série des obligations d’entreprises est celle des obligations de bonne qualité à long terme. Elles sont plus sensibles aux taux qu’un ETF classique : -25,6 % en dollars en 2022.
- Les actifs américains sont convertis en euros sans couverture de change.
- Les corrélations sont calculées sur les rendements annuels. Le rééquilibrage ramène la poche à ses pourcentages de départ chaque année.
Le non-coté : une décorrélation en partie trompeuse
Les SCPI
Les SCPI ne sont pas dans le simulateur. Il n’existe pas de série annuelle homogène sur une longue période. Et leur prix n’est pas fixé par un marché : la société de gestion le fixe, à partir d’expertises espacées.
Leur valeur bouge donc peu d’une année sur l’autre. Leur faible volatilité et leur faible corrélation avec la Bourse viennent en partie de ce lissage. Le risque est bien là. Il apparaît plus tard.
L’immobilier coté a encaissé la hausse des taux dès 2022 : -19,5 % en euros pour l’indice mondial FTSE EPRA Nareit Developed, -36,5 % pour sa version européenne, selon l’EPRA. La même année, la valeur des SCPI n’a baissé que d’environ 2,4 %.
Les baisses sont arrivées ensuite. Le prix de part de Primopierre est passé de 208 € à 115 € entre 2023 et début 2025, environ -45 %. Celui d’Épargne Foncière a reculé de 19,8 % début 2025. Fin 2025, 2,8 Md€ de parts attendaient encore un acheteur, selon l’ASPIM.
J’en détiens moi aussi. Ces chiffres rappellent qu’elles portent le même risque de taux que l’immobilier coté. J’ai raconté mon expérience de la pierre dans mon crash-test de l’immobilier locatif.
Le private equity
Le private equity, ou capital-investissement, finance des entreprises non cotées. Il est de plus en plus proposé aux particuliers comme un diversifiant. Depuis la loi Industrie verte, la gestion pilotée des PER ouverts depuis octobre 2024 doit même en contenir une part minimale : 12 % à 20 ans de la retraite pour un profil dynamique, selon l’AFG.
Le problème est le même qu’avec les SCPI, en plus marqué. Les fonds sont valorisés quelques fois par an par leurs gérants, pas par un marché, ce qui réduit leur volatilité affichée. Cliff Asness, fondateur du gérant américain AQR, parle de « volatility laundering », un blanchiment de la volatilité. Une fois ce lissage corrigé, les chercheurs d’AQR estiment que les rachats d’entreprises à crédit (LBO) amplifient les mouvements de la Bourse de 20 à 50 %.
Le private equity coté le montre sans filtre. L’indice S&P Listed Private Equity a une corrélation de 0,93 avec les actions des pays développés sur 10 ans. Il a perdu 64 % en 2008. En 2022, l’ETF iShares Listed Private Equity a perdu 29 % en dollars, contre environ 18 % pour le MSCI World.
S’ajoutent les frais et le blocage. Un FCPI reste en général bloqué 8 ans, et l’AMF conseille de n’y placer que des sommes immobilisables au moins 10 ans. Ses frais peuvent dépasser 4 % par an. Les fonds dits « evergreen », plus souples, peuvent limiter les retraits quand trop d’investisseurs veulent sortir : Partners Group l’a fait en juin 2026 sur l’un de ses fonds.
Le private equity peut avoir sa place dans un patrimoine, mais pas comme amortisseur des actions.
Le monétaire dollar, une position de change
Pour un épargnant en euros, le monétaire en dollars n’est pas un placement sans risque. Sur 40 ans, il a rapporté 2,2 % par an en euros, avec une volatilité de 10,6 % et 17 années négatives sur 40. De -16,2 % en 1986 à +21,9 % en 1999. Le taux d’intérêt pèse peu, le change fait le résultat.
Sur les 20 dernières années, il a rapporté 1,7 % par an, contre 1,2 % pour le monétaire euro. Sur 10 ans, 1,4 % contre 0,7 %.
Je pense que le dollar va continuer de monter face à l’euro dans les années qui viennent. C’est une conviction, pas une certitude. C’est pour ça que j’ai accepté ce risque de change le temps de fixer la répartition de mon assurance-vie luxembourgeoise.
Où loger chaque actif
Comme dans tout l’article, uniquement des produits cotés : ETF pour les actions, les obligations, les matières premières et l’immobilier, ETC pour les métaux, ETN ou ETP pour le bitcoin. Pas de lingots ni de pièces. Pour le physique, j’ai raconté mes transactions sur l’or.
Les ETC, ETN et ETP ne sont pas des fonds. Ce sont des titres de créance, qui portent un risque sur leur émetteur.
Où loger chaque actif (produits cotés uniquement)
| Actif | Produit | PEA | Compte-titres | Assurance-vie française | Assurance-vie luxembourgeoise |
|---|---|---|---|---|---|
| MSCI World, actions US | ETF | Oui, ETF synthétique | Oui | Oui | Oui |
| Actions Europe | ETF | Oui | Oui | Oui | Oui |
| Obligations | ETF | Non | Oui | Selon le contrat | Oui |
| Or | ETC | Non | Oui | Rare (ex. Fortuneo Vie) | Selon le contrat |
| Argent | ETC | Non | Oui | Non | Selon le contrat |
| Matières premières | ETF | Non | Oui | Rare | Selon le contrat |
| Immobilier coté | ETF | Europe seulement | Oui | Selon le contrat | Oui |
| Bitcoin | ETN ou ETP | Non | Oui | Non | Indirect, selon le profil |
ETC, ETN et ETP sont des titres de créance, avec un risque sur leur émetteur. Assurance-vie luxembourgeoise : l’univers dépend du type de fonds (fonds interne dédié ou fonds d’assurance spécialisé) et de la catégorie du souscripteur. Disponibilités vérifiées en octobre 2026, à confirmer auprès de chaque assureur.
Le PEA est réservé aux actions européennes. On y loge le World ou le S&P 500 grâce à des ETF à réplication synthétique : le fonds détient des actions européennes et échange leur performance contre celle de l’indice visé. L’or, l’argent, les matières premières, les obligations et le bitcoin n’y entrent pas. Pour une exposition indirecte au bitcoin dans un PEA, il reste les sociétés cotées européennes qui en détiennent, comme Capital B.
En assurance-vie française, tout dépend du contrat. Les ETF actions sont courants, les ETF obligataires et immobiliers selon les contrats. L’or est plus rare. Fortuneo Vie propose par exemple un ETC or couvert contre le dollar, le Xtrackers Physical Gold EUR Hedged. Le bitcoin n’y est en général pas proposé.
L’assurance-vie luxembourgeoise ouvre un univers plus large, à travers un fonds interne dédié ou un fonds d’assurance spécialisé, selon le montant investi et le patrimoine du souscripteur. Le compte-titres accepte tout, avec la fiscalité la moins favorable. J’ai comparé les trois enveloppes dans PEA, CTO ou assurance-vie.
Testez votre propre poche
Le simulateur de diversification rejoue les vrais rendements de 1986 à 2025, en euros. Aucune hypothèse de rendement. Vous composez votre poche, il montre ce qu’elle aurait donné.
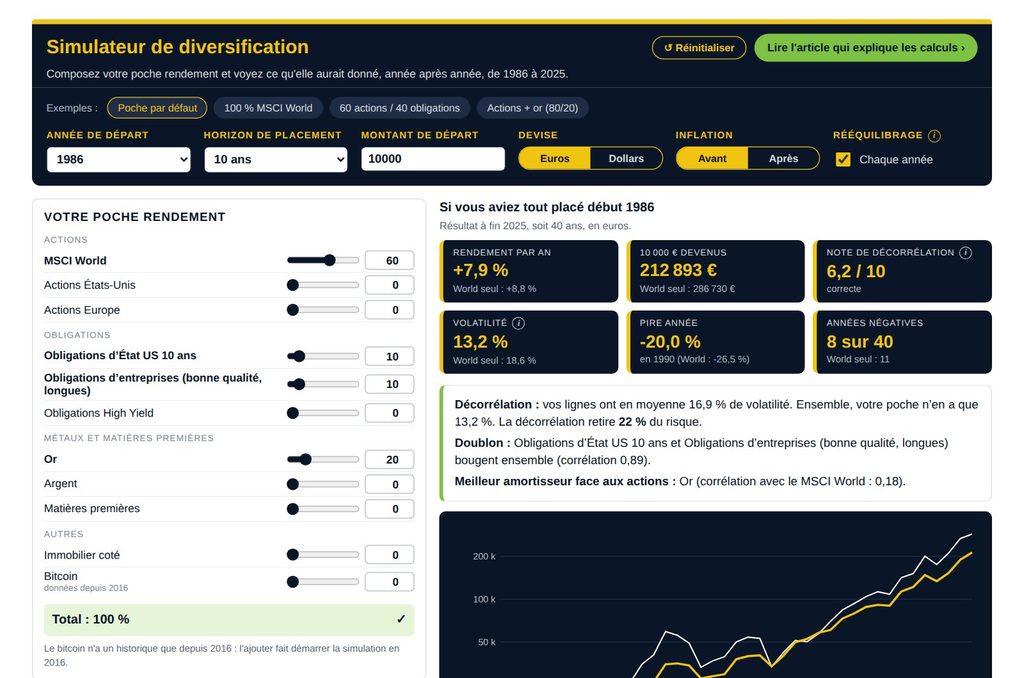
- Composez votre poche : actions, obligations, or, matières premières, immobilier coté, bitcoin. Ou partez d’un exemple prêt à l’emploi.
- Choisissez votre horizon, de 10 à 30 ans : vous voyez le pire, le médian et le meilleur résultat possible selon votre âge.
- Comparez au MSCI World : rendement, pire année, et la part du risque que votre mélange supprime.
Ce que je retiens
- La diversification parfaite n’existe pas. La meilleure poche des 20 dernières années n’a presque rien de commun avec celle des 20 précédentes.
- Les actions font doublon entre elles. Plusieurs ETF actions ne diversifient pas une poche.
- L’or reste l’amortisseur le plus constant sur 40 ans. 2022 a montré que les obligations peuvent baisser avec les actions.
- L’âge décide. Sur 10 ans, la diversification sépare une perte d’un gain. Sur 30 ans, elle change peu le résultat final, et la protection coûte même un peu de rendement.
Cet article décrit ma propre démarche d’investisseur. Ce n’est pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures.
FAQ
Quel actif diversifie le mieux un portefeuille d’actions ?
Sur 40 ans en euros, l’or, avec une corrélation de 0,18 avec le MSCI World, puis les obligations d’État américaines, à 0,20. En 2022, ces obligations ont pourtant baissé en même temps que les actions, alors que l’or a monté.
Les obligations protègent-elles encore les actions ?
Pas quand l’inflation est forte. Entre 2000 et 2021, actions et obligations américaines évoluaient plutôt en sens inverse. En 2022, avec le retour de l’inflation, elles ont baissé ensemble, et un portefeuille 60/40 a perdu 13,8 % en euros.
Quelle part d’actions détenir selon son âge ?
Les règles classiques proposent 100, 110 ou 120 moins l’âge en actions. Elles ignorent le reste du patrimoine et les retraites. Le plus important reste l’horizon : sur 10 ans, la pire période du World seul a donné -3,3 % par an, contre +1,4 % pour une poche diversifiée. Sur 30 ans, l’écart disparaît.
Peut-on mettre de l’or dans un PEA ?
Non. Les ETC or ne sont pas éligibles. On peut les loger dans un compte-titres, dans certains contrats d’assurance-vie français comme Fortuneo Vie, ou dans une assurance-vie luxembourgeoise selon le contrat.
Les SCPI sont-elles décorrélées de la Bourse ?
En apparence. Leur prix est fixé par la société de gestion à partir d’expertises espacées, ce qui lisse leur valeur. La hausse des taux de 2022 a fait chuter l’immobilier coté tout de suite, et les SCPI à partir de 2023.
Le private equity diversifie-t-il un portefeuille d’actions ?
Moins qu’il n’y paraît. Sa faible volatilité affichée vient en partie de valorisations espacées. Coté en Bourse, il a une corrélation de 0,93 avec les actions des pays développés et a perdu 64 % en 2008.
Faut-il rééquilibrer sa poche chaque année ?
Sur 40 ans, le rééquilibrage annuel de la poche par défaut a peu changé le rendement : 7,9 % par an, contre 7,8 % sans. Il a surtout réduit la volatilité, de 15,3 % à 13,2 %. Sans rééquilibrage, la poche finissait à 85 % d’actions.
Sources
- Données de l’article : rendements annuels 1986-2025 reconstruits à partir de MSCI, Nareit, Portfolio Visualizer, LBMA, Bloomberg, Bundesbank/BCE, Insee, France Assureurs, ACPR et OCDE. Calculs : L’Investisseur Augmenté.
- MSCI, fiche de l’indice MSCI World, 30 septembre 2026.
- Alpha Architect, The Stock-Bond Correlation, d’après Molenaar et al. (2023).
- Vanguard, A look back and forward at the 60/40 portfolio, mars 2023.
- Barry Popik, origine de « own your age in bonds ». Morningstar, Pinning Down Portfolio Rules of Thumb.
- AMF, la gestion pilotée à horizon du PER.
- EPRA, bilan annuel 2022 de l’immobilier coté. ASPIM, marché des SCPI au 4e trimestre 2025. Meilleurtaux, les SCPI en 2022. France Transactions, baisses de prix de part 2023. MeilleureSCPI, baisses de prix de part 2024.
- Fortuneo, liste des supports du contrat Fortuneo Vie, octobre 2026.
- S&P Dow Jones Indices, The S&P Listed Private Equity Index. iShares, fiche de l’ETF Listed Private Equity, septembre 2026.
- AQR, Demystifying Illiquid Assets: Expected Returns for Private Equity, 2020. Institutional Investor, Cliff Asness et la « volatility laundering », 2022.
- AFG, loi Industrie verte et quotas de non-coté, 2024. AMF, FCPR, FCPI, FIP. Swissinfo, Partners Group limite les retraits, 2026.