 1
PEA, CTO ou assurance-vie : le vrai match

J’ai un PEA, trois comptes-titres logés hors de France et cinq assurances-vie françaises, ouvertes au fil des ans. Chaque enveloppe a un rôle précis, et aucune n’est la meilleure partout.
Le point de départ est une vidéo de Valentina Investt sur les pièges du PEA, solide et que je mets en lien plus bas. Elle couvre déjà bien la fiscalité et la transmission. Je l’ai reprise à ma manière, avec mes propres calculs, et j’y ai ajouté la dimension qu’un comparatif franco-français laisse de côté : la juridiction, le fait de pouvoir loger une partie de son patrimoine hors de France.
Un rappel de cadre. Depuis le 1er janvier 2026, la flat tax du compte-titres est à 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux). Les prélèvements sociaux du PEA sont eux aussi à 18,6 %. L’assurance-vie a été exclue de la hausse et reste à 17,2 %.
Trois enveloppes, trois rôles
Ces trois contenants abritent à peu près les mêmes actifs, avec des règles très différentes. Le PEA est plafonné et de droit français ; le compte-titres est libre et sans plafond ; l’assurance-vie ajoute une couche assurantielle.
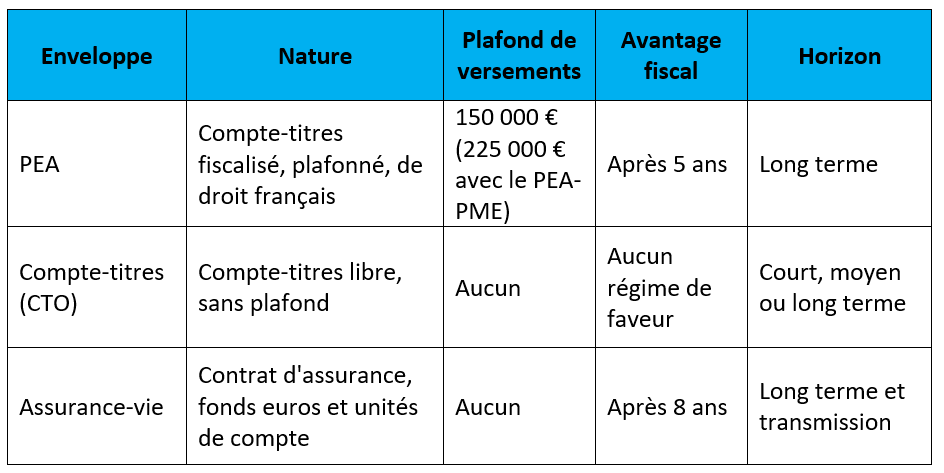
Le PEA capitalise à l’abri de l’impôt tant que rien ne sort. Le compte-titres n’offre aucun avantage fiscal, mais n’impose aucune limite. L’assurance-vie pèse surtout au moment de la transmission.
Ce que chaque enveloppe accepte vraiment
Le PEA est souvent présenté comme fermé, c’est en partie faux. On peut y loger des ETF répliquant des indices étrangers, toujours par des ETF synthétiques. Ce qui est réellement interdit dans un PEA, ce sont les actions hors Europe en direct, le levier et la vente à découvert.
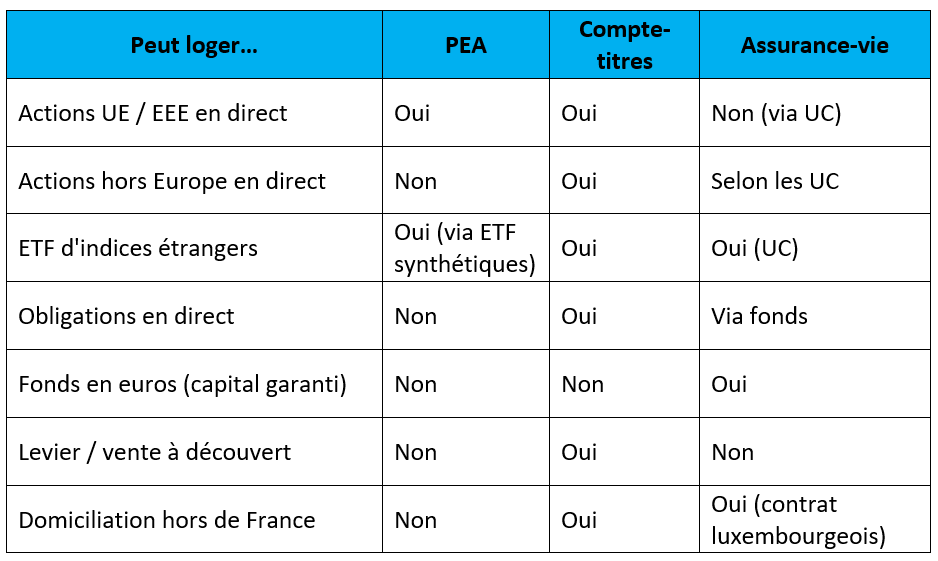
La dernière ligne est la plus importante à mes yeux. Le PEA n’existe qu’en droit français. Même quand un courtier étranger comme Interactive Brokers propose désormais un PEA, cela reste une enveloppe française, avec ses règles. Le compte-titres, lui, peut vivre chez un dépositaire hors de France. J’y reviens plus loin.
| Le PEA-PME, le complément du PEA Le PEA-PME est réservé aux petites et moyennes capitalisations. Il s’ajoute au PEA classique : plafond global des deux enveloppes 225 000 €, dont 150 000 € au maximum sur le PEA classique. Même régime fiscal après 5 ans. Conditions de la société : moins de 5 000 salariés, et un chiffre d’affaires sous 1,5 milliard d’euros ou un bilan sous 2 milliards. Autre condition : aucune personne morale ne doit détenir plus de 25 % du capital, ce qui disqualifie la plupart des sociétés contrôlées par un grand groupe. L’univers réellement éligible reste étroit. Utile pour gagner 75 000 € de plafond au même régime, à condition de trouver les titres qui cochent toutes les cases. |
Les frais, le boulet silencieux de l’assurance-vie
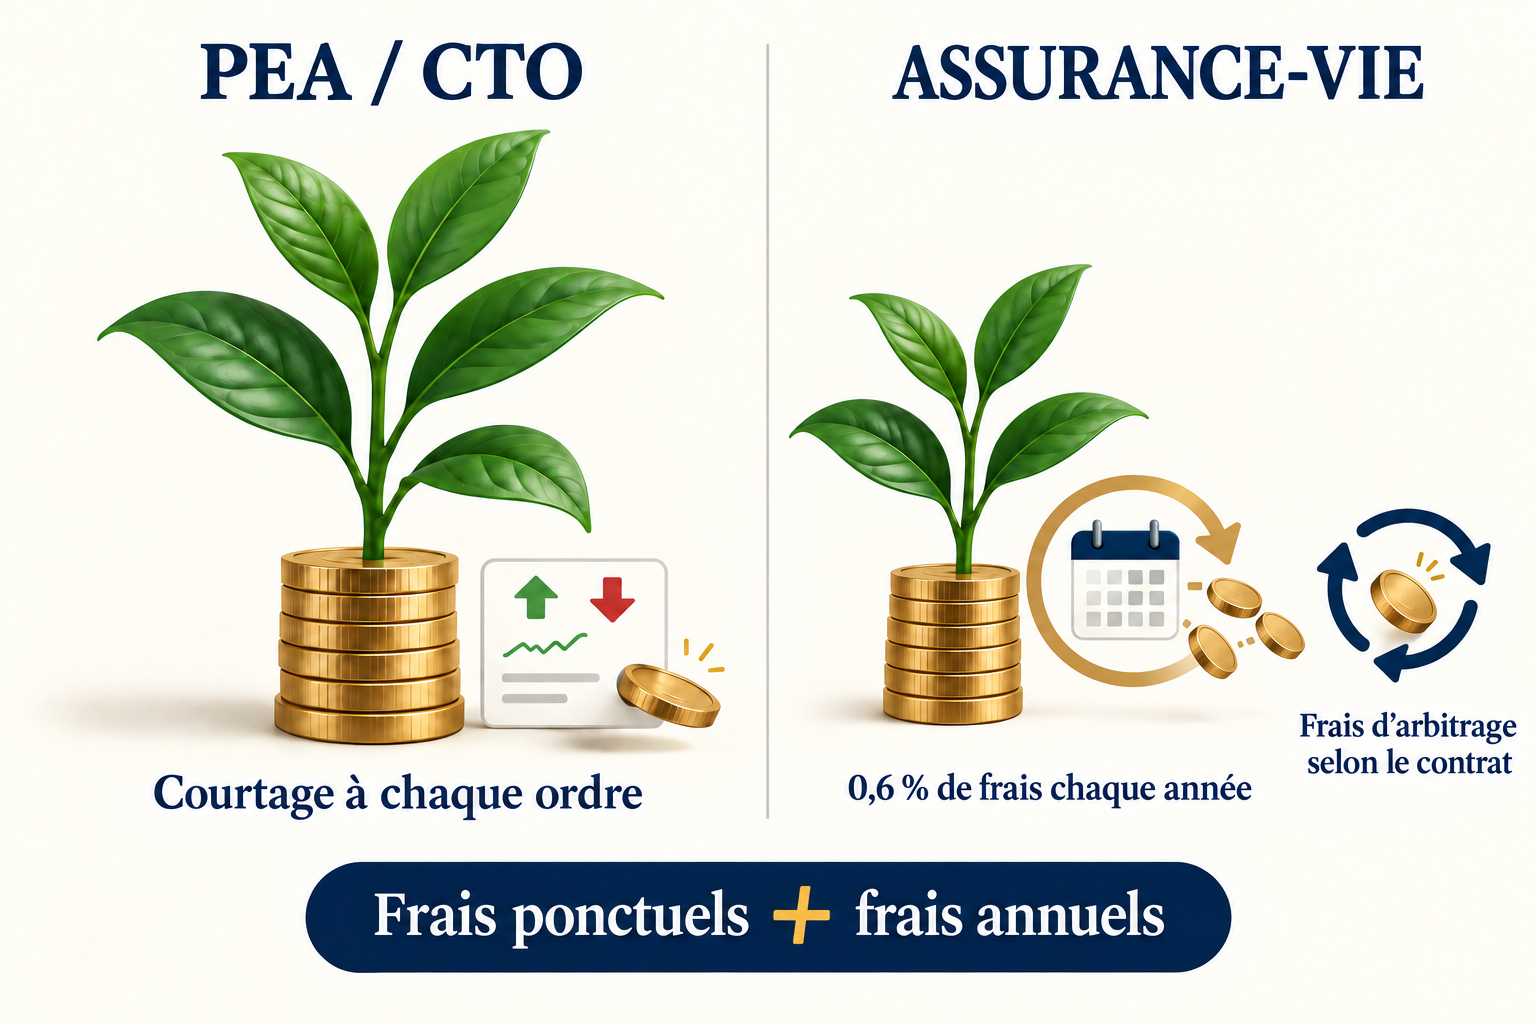
On compare les enveloppes sur leur fiscalité, moins souvent sur leurs frais. Or les frais se paient chaque année, sur un capital qui grossit, alors que l’impôt ne se paie qu’une fois, à la sortie.
Sur un PEA ou un compte-titres chez un courtier en ligne, vous payez des frais de courtage à chaque ordre, mais aucun frais annuel sur votre stock. L’assurance-vie fonctionne autrement. Vous supportez d’abord des frais de gestion annuels, souvent autour de 0,6 % dans les meilleurs contrats en ligne, davantage ailleurs, auxquels s’ajoutent les frais propres des supports. Et chaque fois que vous changez de support, vous payez des frais d’arbitrage : gratuits sur quelques contrats en ligne, mais facturés jusqu’à 0,5 à 1 % du montant déplacé sur beaucoup d’autres. Là où le PEA ne vous coûte qu’un ordre ponctuel, l’assurance-vie prélève sur le stock chaque année et peut vous taxer à chaque mouvement.
Concrètement, 0,6 % de frais annuels ramènent une performance brute de 7 % à 6,4 % nets. Sur la durée, c’est ce qui fait perdre l’assurance-vie dans la course au rendement, malgré son taux de prélèvements sociaux plus bas.
La fiscalité : quand vous arbitrez, et quand vous sortez
Le tableau suivant sépare deux choses : ce qui se passe quand vous vendez à l’intérieur de l’enveloppe, et ce qui se passe quand vous sortez l’argent.
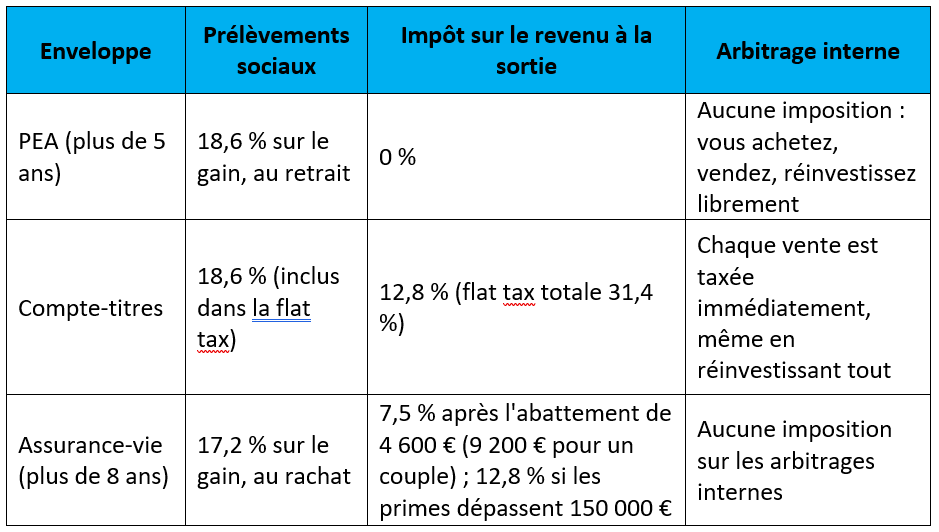
La force du PEA n’est pas son taux, c’est la colonne de droite. Dans un PEA, vous pouvez faire tourner votre portefeuille pendant des années sans jamais déclencher un centime d’impôt : le capital compose sur une base jamais entamée. Dans un compte-titres, chaque arbitrage est un fait générateur immédiat, et la flat tax grignote la capitalisation à chaque rotation.
| Le piège du taux de sortie Il n’existe pas de taux historique sur le PEA. Le taux appliqué est celui du jour du retrait, pas celui de l’année où le gain a été réalisé. Une plus-value réalisée en 2021, quand les prélèvements sociaux étaient à 17,2 %, sera taxée à 18,6 % en cas de retrait en 2026. Rien n’a été vendu ni décidé, et la facture a augmenté. Sur 50 000 € de plus-value, cela fait 700 € de plus ; sur 150 000 €, 2 100 € de plus. Ce n’est pas une raison de retirer par peur d’une future hausse : tant que l’argent reste dans le plan, il n’y a aucune imposition. Retirer par anticipation revient à payer un impôt certain pour éviter un impôt hypothétique, et à stopper la capitalisation. |
Guide offert
7 IA sur le Ring : le duel
J’ai fait analyser la même action par 7 intelligences artificielles : ChatGPT, Claude, Gemini, Grok, DeepSeek, Perplexity et Mistral. Le duel complet en 20 pages.
Recevoir le guide gratuitLe match chiffré : 150 000 € sur 10 ans, puis sur 30
Mes hypothèses : 150 000 € versés en une fois, performance brute de 7 % par an, plan et contrat assez anciens pour bénéficier des régimes favorables. Ces 7 % sont une hypothèse de travail, pas une promesse : les marchés actions peuvent faire beaucoup moins, et faire perdre du capital. Ce qui compte ici, c’est l’écart entre les trois enveloppes, et il existe quel que soit le rendement.
Pour l’assurance-vie, je retiens 0,6 % de frais de gestion annuels, soit 6,4 % nets par an, une hypothèse favorable réservée aux meilleurs contrats en ligne. Rachat total en une fois au terme.
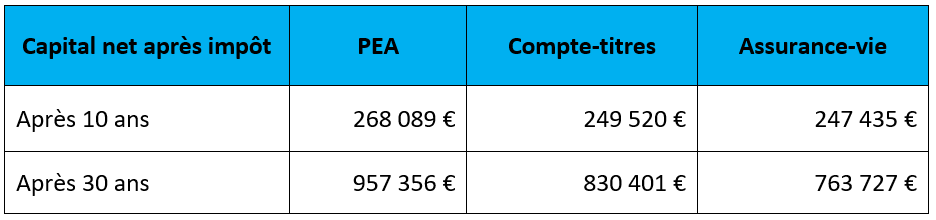
Sur 10 ans, le PEA dépasse le compte-titres de 18 569 € et l’assurance-vie de 20 654 €, pour le même portefeuille et le même risque. Sur 30 ans, l’écart explose : le PEA dépasse le compte-titres de près de 127 000 €, et l’assurance-vie décroche davantage, ses frais annuels composant contre elle pendant trente ans.
Ces chiffres supposent un achat-conservation. Si vous arbitrez pendant la période, l’écart avec le compte-titres se creuse encore, puisque le PEA ne taxe pas ses ventes internes quand le compte-titres paie la flat tax à chaque rotation. Pour capitaliser en actions et en ETF, le PEA reste sans équivalent.
Transmettre : là où le PEA devient le pire élève
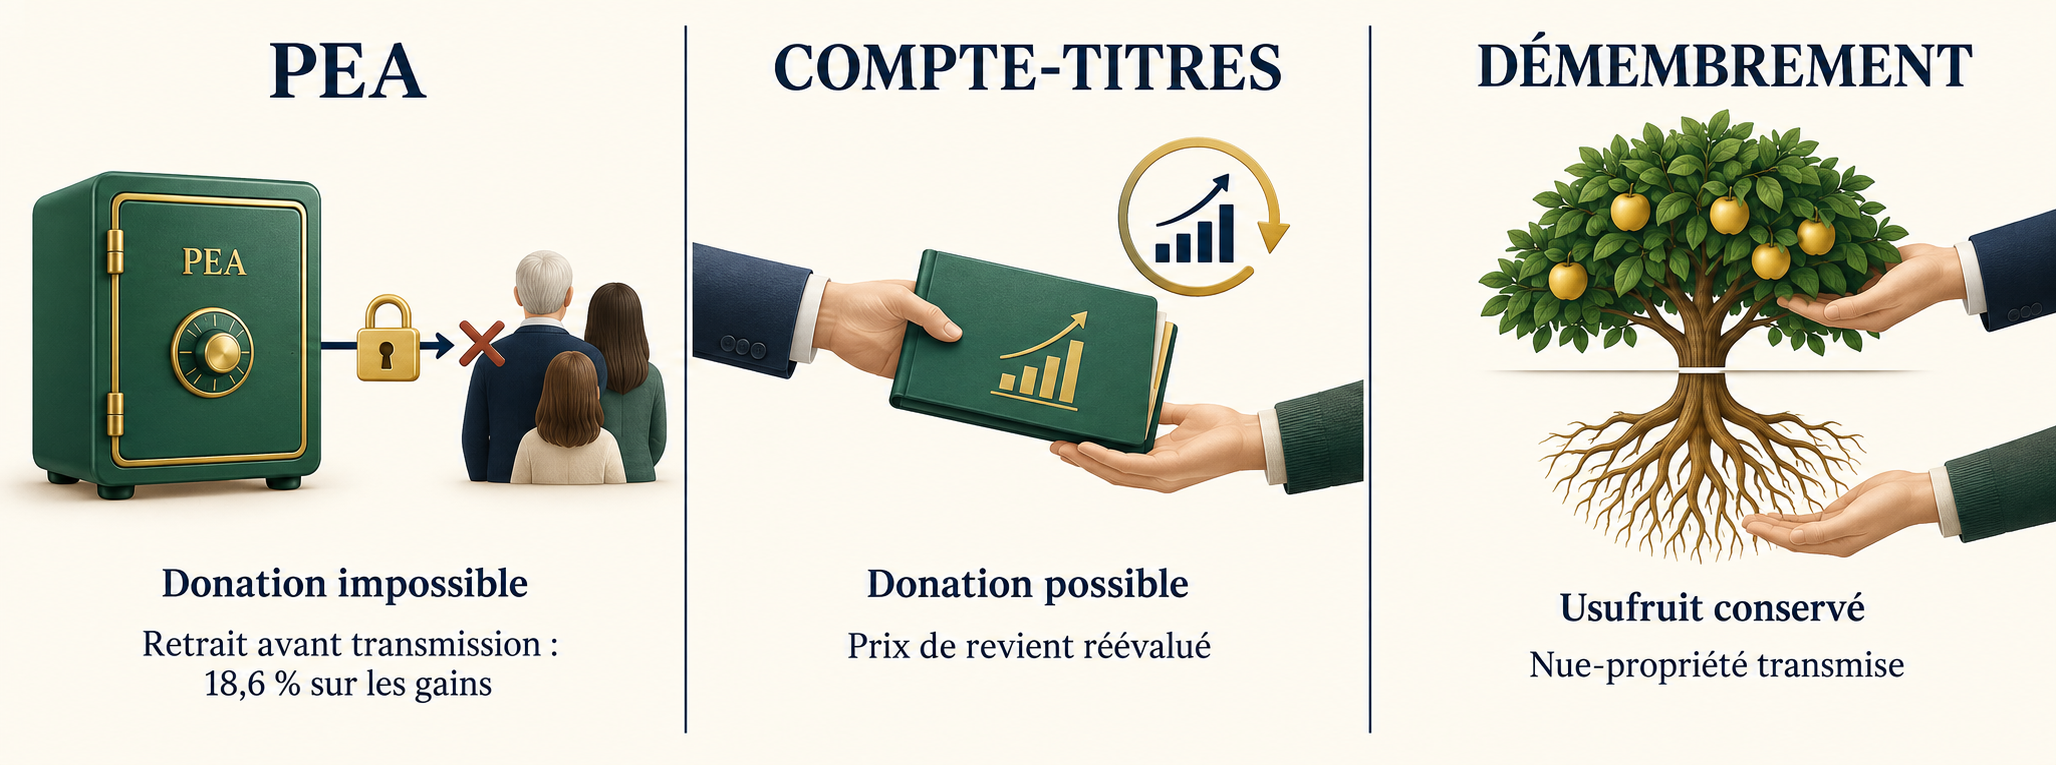
Tout ce qui précède plaide pour le PEA. Dès qu’il s’agit de donner ou de transmettre, la hiérarchie s’inverse.
Premier point, la simple donation d’un compte-titres purge la plus-value latente. Quand vous donnez des titres, la valeur retenue pour les droits devient le nouveau prix de revient : toute la plus-value accumulée avant la donation échappe définitivement à l’impôt. Ajoutez l’abattement de 100 000 € par parent et par enfant, renouvelable tous les 15 ans, et une transmission organisée de son vivant devient très efficace. Rien de tel n’est possible avec un PEA, qui ne peut être ni donné, ni partagé.
On peut aller plus loin avec le démembrement. Vous ne donnez que la nue-propriété à vos enfants et conservez l’usufruit, c’est-à-dire les revenus et la gestion. Les droits de donation ne portent alors que sur la nue-propriété, dont la valeur dépend de votre âge (60 % du portefeuille entre 61 et 70 ans). Et au décès de l’usufruitier, l’usufruit rejoint la nue-propriété sans aucun impôt.
Je précise que je n’ai personnellement jamais réalisé ce démembrement, et je ne suis même pas certain que mes courtiers, tous situés hors de France, le proposent. C’est un point à vérifier auprès de son établissement avant de bâtir quoi que ce soit dessus : l’outil est puissant, sa disponibilité dépend du courtier, et elle est loin d’être acquise à l’étranger.
Le PEA, lui, est un compte individuel, incessible et indivisible. Pour transmettre son contenu, il faut d’abord retirer, donc payer 18,6 % de prélèvements sociaux sur le gain, puis seulement donner ce qui reste.
Au décès : le piège du gros PEA
Au décès du titulaire, le PEA est clôturé d’office. Les gains restent exonérés d’impôt sur le revenu, mais les prélèvements sociaux de 18,6 % sont dus sur la totalité du gain accumulé depuis l’ouverture.
Un cas concret. PEA ouvert il y a 25 ans, 150 000 € versés, valeur atteinte 800 000 €, soit 650 000 € de gain. La succession devra 120 900 € de prélèvements sociaux. Cette dette est déductible de l’actif successoral, pour un coût net réel de l’ordre de 96 000 €. Les gros PEA appartiennent surtout à des personnes âgées, celles dont les plans ont le plus capitalisé : l’enveloppe est la plus lourde exactement chez ceux qui en ont le plus.
Sur le même portefeuille logé en compte-titres, au décès la plus-value latente est purgée : zéro impôt sur le revenu, zéro prélèvement social, et les héritiers repartent avec un prix de revient réévalué à la valeur du jour. Cette purge ne concerne toutefois que l’impôt sur la plus-value, pas les droits de succession, qui restent dus. L’assurance-vie joue dans une autre catégorie, avec un abattement de 152 500 € par bénéficiaire pour les primes versées avant 70 ans.
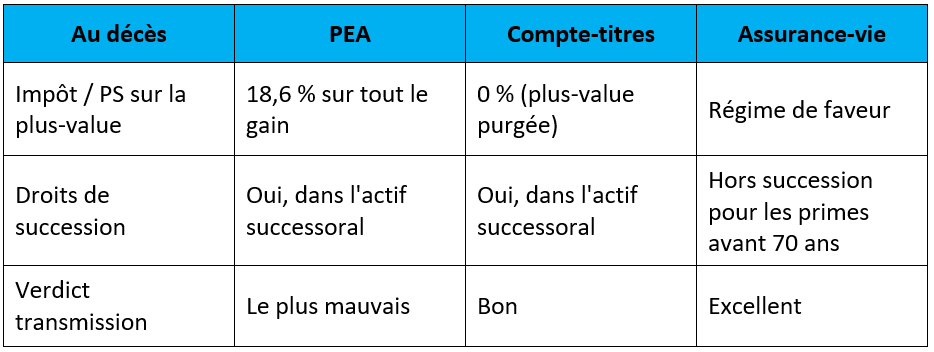
| En France, on hérite rarement sans payer Un compte-titres ne se transmet pas en franchise d’impôt. La plus-value latente est purgée au décès, mais la valeur entre dans l’actif successoral et subit les droits de succession, comme le PEA. Seule l’assurance-vie, pour les primes versées avant 70 ans, échappe largement à ce barème. La France taxe les successions parmi les plus lourdement au monde. En ligne directe, après un abattement de 100 000 € par enfant renouvelable tous les 15 ans, le barème grimpe jusqu’à 45 %, et jusqu’à 60 % pour un héritier sans lien de parenté. La France figure dans le trio de tête de l’OCDE, derrière le Japon (55 %) et la Corée du Sud (50 %). Plusieurs pays, eux, n’imposent pas les successions en ligne directe : Autriche, Suède, Norvège, Portugal, Canada, Australie. Sur un portefeuille d’un million d’euros transmis à deux enfants, après l’abattement de 100 000 € chacun, il reste environ 78 200 € de droits par enfant, soit près de 156 400 € au total, et davantage si le portefeuille a pris de la valeur. C’est précisément ce qu’une donation de son vivant permet d’effacer. |
La souveraineté : l’angle mort des comparatifs
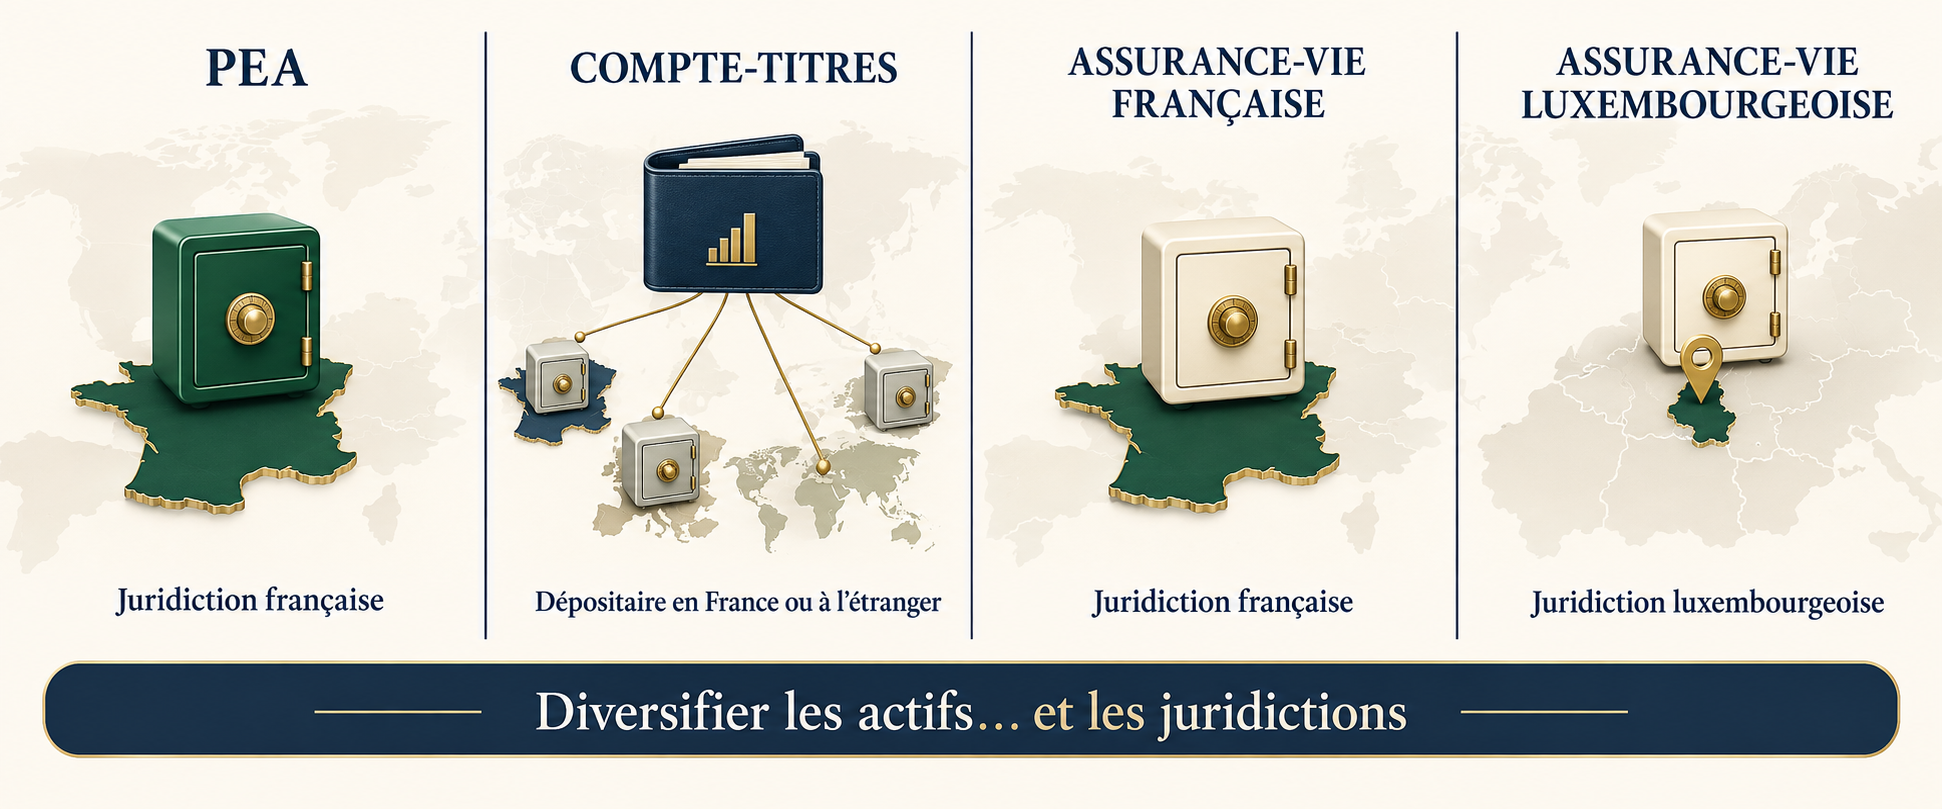
La juridiction est l’angle qu’aucune comparaison franco-française ne pose. Le PEA vous attache à un seul pays : la France. Celui-là même qui a augmenté les prélèvements sociaux onze fois en trente ans, sans jamais les baisser, de 0 % en 1996 à 18,6 % aujourd’hui. Bâtir tout son patrimoine sur une enveloppe verrouillée dans une seule juridiction, c’est parier que ce pays restera fiscalement raisonnable. L’historique invite à la prudence.
Le compte-titres est la seule des trois enveloppes que l’on peut sortir de France, chez un dépositaire européen ou hors zone euro, et transmettre par donation. L’assurance-vie luxembourgeoise offre elle aussi une couche de souveraineté, avec un cadre de protection réputé plus solide. Je lui consacrerai un article dédié.
À titre personnel, je fonctionne avec cette logique. J’ai un PEA, garni d’actions européennes et d’ETF synthétiques répliquant des indices américains, allemand et chinois. J’ai trois comptes-titres, tous logés hors de France, pour l’univers large et la souveraineté. Et cinq assurances-vie françaises, ouvertes par étapes au fil des années, d’abord en banque, puis en banque en ligne, puis chez des assureurs 100 % en ligne. Plusieurs contrats pour tester différents supports et garder, le moment venu, ceux qui servent vraiment. Un patrimoine se construit par couches, pas d’un bloc.
Mon verdict, usage par usage
Il n’y a pas d’enveloppe gagnante dans l’absolu, il y a une enveloppe gagnante par usage.
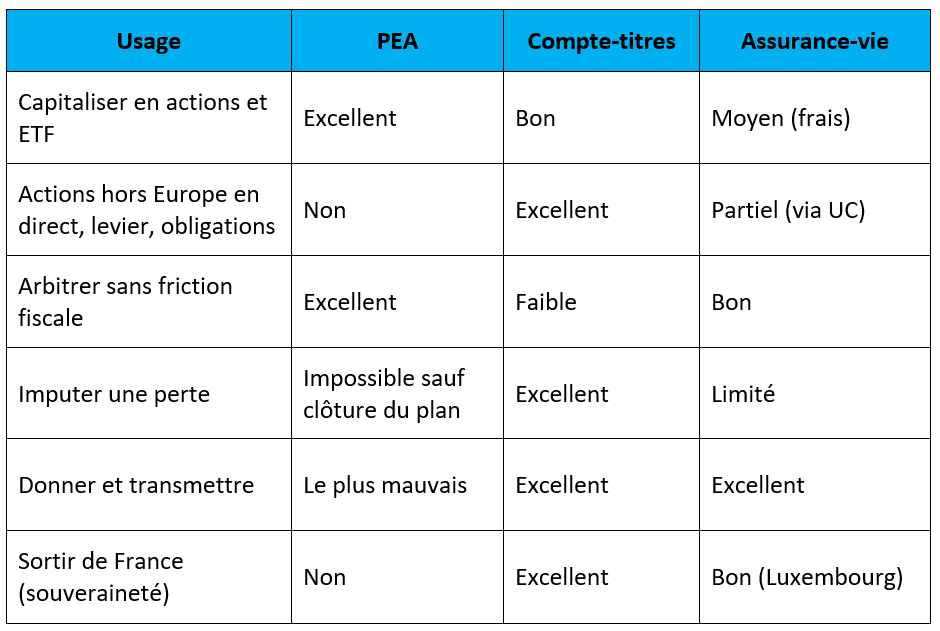
Le PEA est imbattable pour construire, à condition de le consommer de son vivant. Le compte-titres n’est pas un lot de consolation : c’est la seule enveloppe universelle, la meilleure pour l’imputation d’une perte, la transmission et la souveraineté. L’assurance-vie garde ses vrais atouts en transmission et sur le fonds en euros, mais pas dans la course au rendement en actions.
Par où commencer
- Ouvrez un PEA au plus tôt, avec 10 €, pour démarrer le compteur des 5 ans. Même logique pour une assurance-vie, souvent accessible dès 300 à 500 €, afin de lancer les 8 ans. Les années d’antériorité fiscale ne se rattrapent pas.
- Logez dans le PEA vos actions européennes et vos ETF, y compris d’indices étrangers via les ETF synthétiques. Réservez le compte-titres à ce que le PEA n’accepte pas (actions hors Europe en direct, obligations, levier), aux ETF non éligibles, et à ce que vous comptez transmettre.
- Ne laissez pas un gros PEA gonfler jusqu’au décès. Videz-le par retraits partiels dès la retraite : depuis la loi PACTE, un retrait après 5 ans ne ferme plus le plan et n’empêche plus les versements suivants.
- Pour transmettre, étudiez la donation d’un compte-titres, éventuellement démembrée, et l’assurance-vie, avec un notaire.
- Gardez une partie de votre patrimoine hors de France. C’est de la diversification de juridiction, et une part de défiance assumée envers un pays qui n’a jamais baissé ses prélèvements.
Pour aller plus loin sur ma méthode, je confronte sept intelligences artificielles avant d’acheter une action. Guide gratuit « 7 IA sur le Ring ».
Avertissement : Cet article est pédagogique. Ce n’est ni un conseil en investissement personnalisé, ni un conseil fiscal ou patrimonial. Les chiffres reposent sur des hypothèses annoncées, et un investissement en actions comporte toujours un risque de perte en capital. Une opération de transmission dépend de votre situation familiale, de votre régime matrimonial et de votre patrimoine global : faites-la valider par un professionnel.
Source et inspiration : la vidéo de Valentina Investt, « PEA 2026 : On Te Ment ! 2 Énormes Pièges ! ». J’en ai repris l’idée et refait mes propres calculs.