 1
Diversifier son patrimoine : ce que ça veut vraiment dire (au-delà du slogan)

« Ne mets pas tous tes œufs dans le même panier. » On lit ce conseil partout, et il est juste. Le problème, c’est que la plupart des gens s’arrêtent à deux paniers : un ETF World et un Livret A. C’est un bon début, un moteur de croissance d’un côté, une réserve de sécurité de l’autre. Mais ce n’est pas encore de la diversification : c’est un seul vrai moteur de performance, le World, lui-même très concentré sur les États-Unis, posé à côté d’une réserve qui dort. Des pans entiers restent découverts.
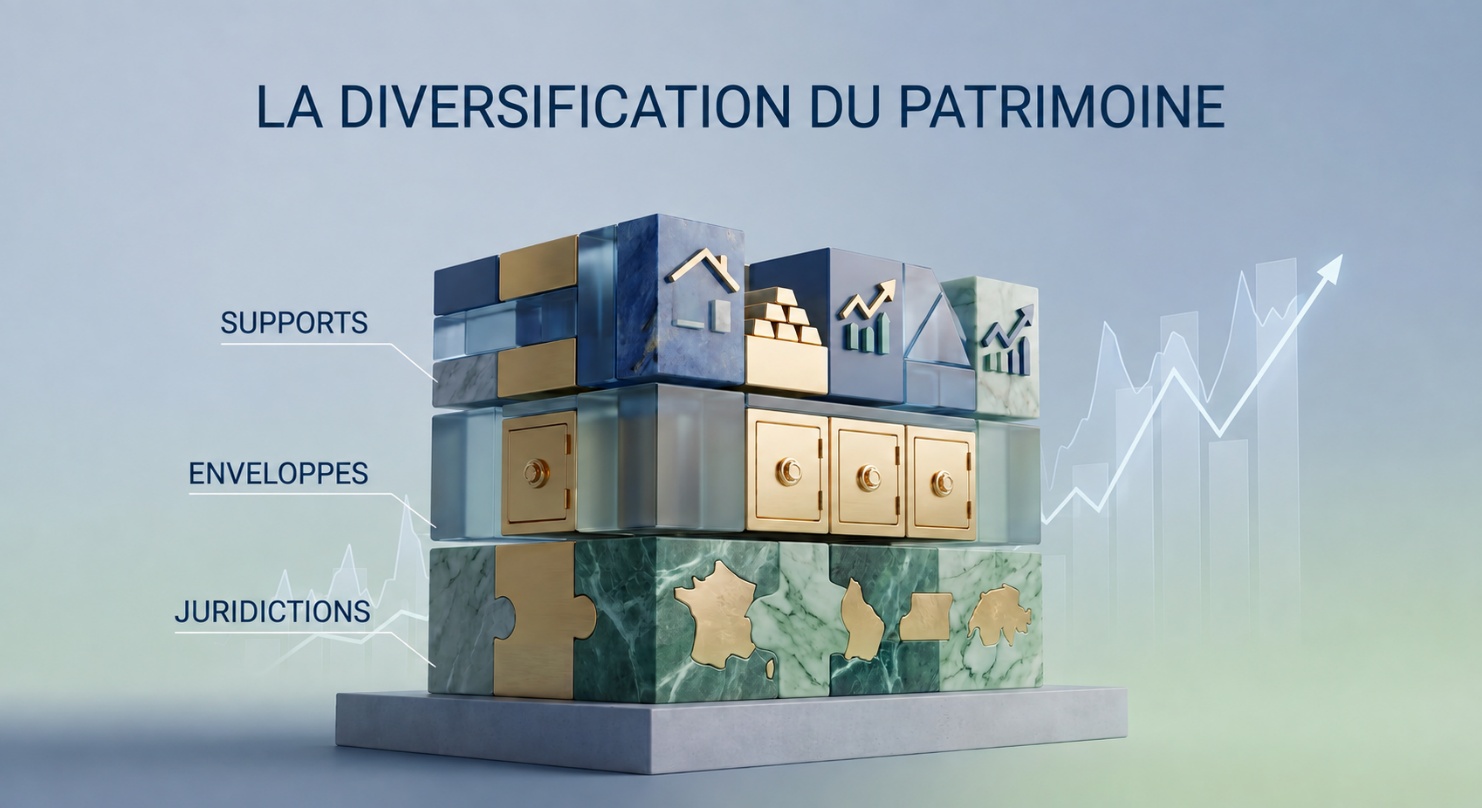
Après quarante ans de marché, plusieurs krachs et quelques erreurs bien chiffrées, j’ai fini par comprendre que diversifier son patrimoine ne se joue pas sur le nombre de lignes. Ça se joue sur plusieurs axes qu’on empile : le support, l’enveloppe, la juridiction, et enfin l’intérieur de chaque support. Voici comment je vois les choses, chiffres à l’appui, et comment je m’y prends concrètement.
Diversifier, ce n’est pas empiler des lignes, c’est décorréler les risques
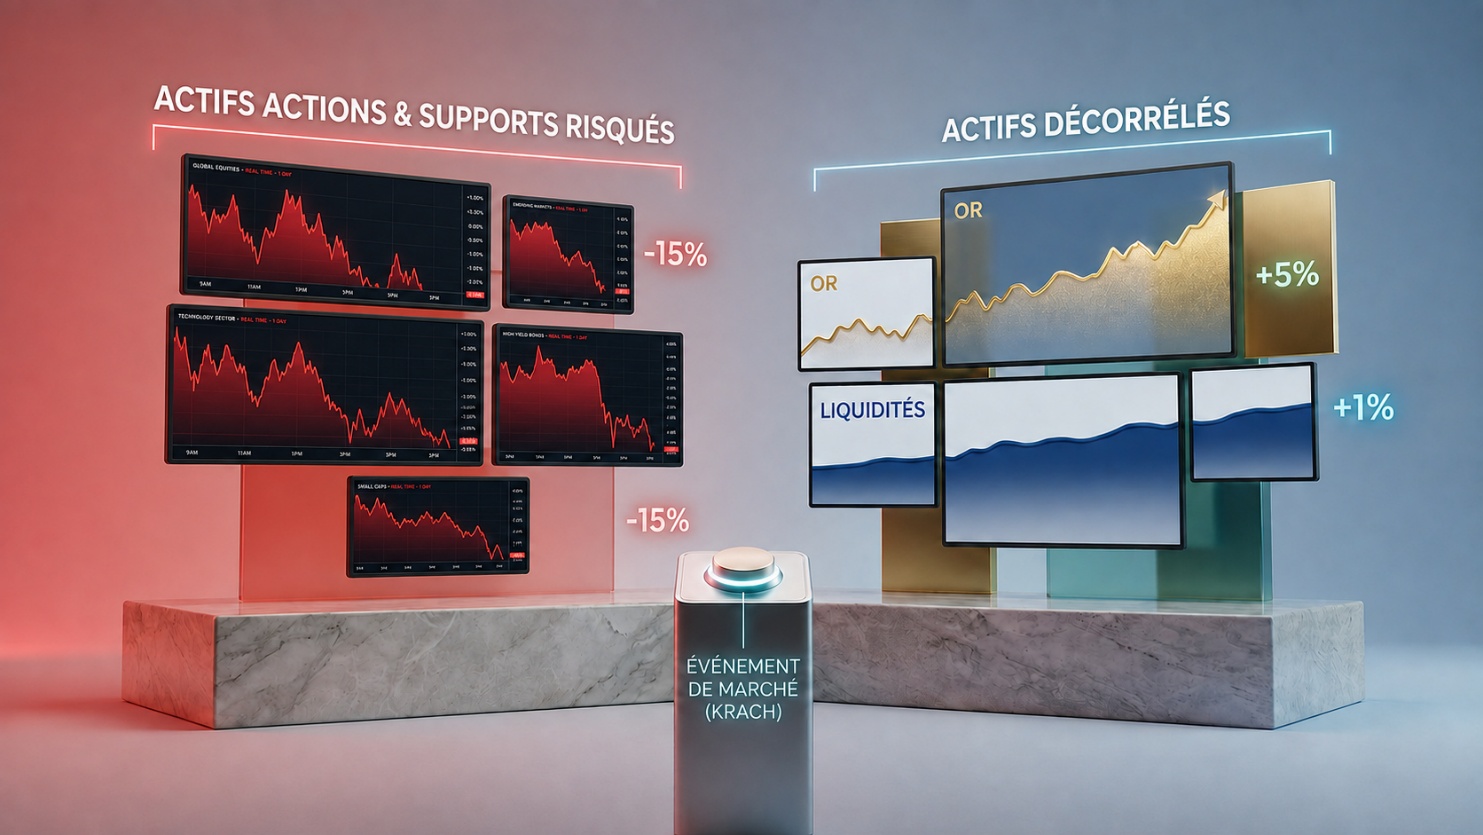
La vraie question n’est jamais « combien de positions ai-je ? », mais « si une mauvaise nouvelle tombe, combien de mes positions plongent en même temps ? ». Deux investisseurs peuvent détenir vingt lignes chacun : l’un possède vingt actions bancaires européennes, l’autre répartit sur des actions, des obligations, de l’or, du bitcoin et du cash. Le premier a une seule vraie exposition, déguisée en vingt. Le second est réellement diversifié.
Diversifier, c’est donc réunir des actifs qui ne réagissent pas de la même façon au même événement. C’est la seule protection qui ne coûte presque rien : elle réduit le risque sans amputer mécaniquement le rendement attendu. C’est ce que résume la formule attribuée à Harry Markowitz, prix Nobel et père de la théorie moderne du portefeuille.
Le seul repas gratuit de la finance |
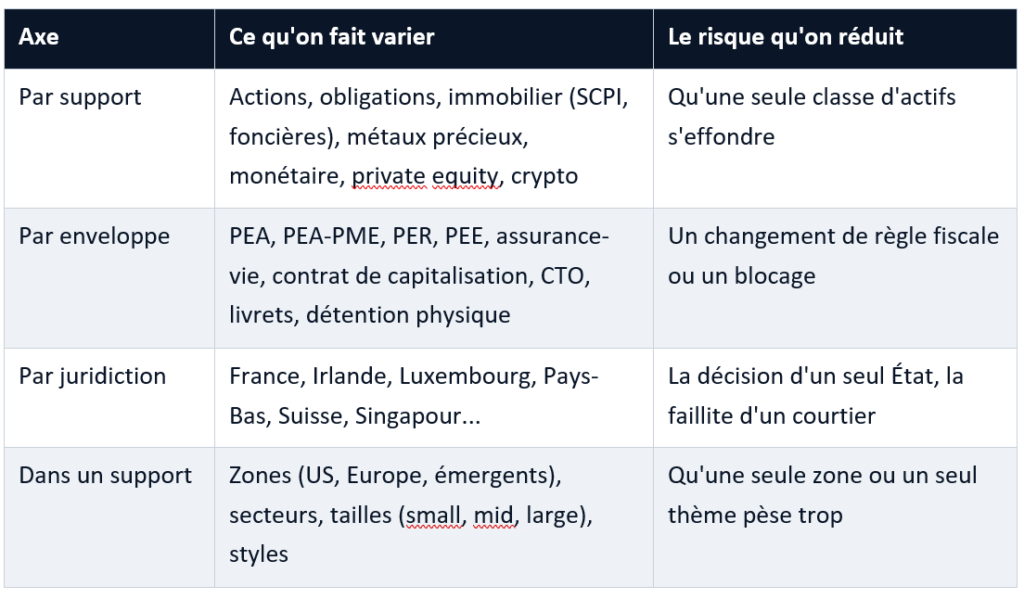
On ne diversifie donc pas pour avoir « un peu de tout », mais pour qu’aucun événement unique, un krach, une faillite, une loi, une devise, ne puisse emporter l’ensemble. Cela se construit sur quatre axes, du plus connu au plus négligé.
Axe 1 : la diversification par support
C’est l’axe le plus connu, celui auquel on pense en premier. Il consiste à répartir entre des grandes familles d’actifs qui ne suivent pas le même moteur : les actions (la croissance des entreprises), les obligations (les taux), l’immobilier (les loyers et le crédit), les métaux précieux (la peur et la monnaie), le monétaire et le cash (la liquidité), le private equity (le non-coté) et la crypto (très volatil).
L’intérêt, c’est que ces familles ne montent ni ne descendent ensemble en temps normal. L’exemple de 2022 est parlant : quand les actions mondiales ont cédé près de 20 % et les obligations plus de 10 %, l’or a terminé l’année quasi stable en dollars, et en hausse en euros. Là où deux moteurs calaient en même temps, un troisième actif servait d’ancrage. C’est exactement ce qu’on attend de la diversification par support.
J’ai déjà raconté ce que plusieurs de ces familles m’ont appris, en bien comme en mal : mon bilan sur l’argent métal, mon crash-test immobilier locatif et mes erreurs sur les altcoins. Un mot sur les obligations et le monétaire, souvent négligés par les particuliers français : ce ne sont pas des actifs « de vieux », ce sont des amortisseurs et une réserve de munitions, redevenus intéressants depuis le retour de taux positifs.
Axe 2 : la diversification par enveloppe
Un même actif ne porte pas le même risque selon l’enveloppe dans laquelle vous le logez. Un ETF actions dans un PEA, dans un CTO ou dans une assurance-vie n’obéit pas aux mêmes règles fiscales, ni aux mêmes risques de changement de règle. Diversifier ses enveloppes, c’est diversifier son exposition au législateur.
Côté France, l’éventail est large : le PEA et le PEA-PME (fiscalité douce après cinq ans), l’assurance-vie et le contrat de capitalisation (transmission et souplesse), le PER et le PEE (retraite et épargne salariale, avec avantage à l’entrée), les livrets réglementés comme le Livret A et le LDDS (liquidité garantie, petit rendement net d’impôt). À côté de ces enveloppes financières, il y a la détention physique, qui échappe au système bancaire : les métaux précieux que l’on stocke, et l’immobilier en direct.
Sur l’immobilier, un mot personnel : j’ai vendu mes biens locatifs, après des années de galères que j’ai racontées. Mais je ne renie pas la classe d’actifs. L’immobilier reste un excellent outil de diversification par support et par enveloppe, à condition de ne pas se mentir sur le rendement net réel. Pour ceux qui veulent l’exposition sans la gestion, les SCPI existent, et certaines investies hors de France présentent un avantage fiscal notable.
Le PEA, sa vraie force n’est pas le taux |
SCPI à l’étranger : l’angle fiscal |
Axe 3 : la diversification par juridiction
C’est l’axe le plus négligé, et souvent le plus important quand le patrimoine grossit. Concentrer tous ses avoirs dans un seul pays, c’est parier que ce pays ne changera jamais brutalement ses règles. Or les règles changent. J’en ai fait tout un article sur les mécanismes par lesquels votre argent ne vous appartient pas toujours autant qu’on le croit. Répartir entre juridictions, c’est se donner de l’air.
Il y a une raison très concrète, que peu de gens regardent : la garantie en cas de défaillance de l’intermédiaire n’est pas la même d’un pays à l’autre. Elle ne couvre pas les pertes de marché, mais le risque que l’établissement ne puisse pas vous restituer vos titres. Et les montants varient du simple au décuple.
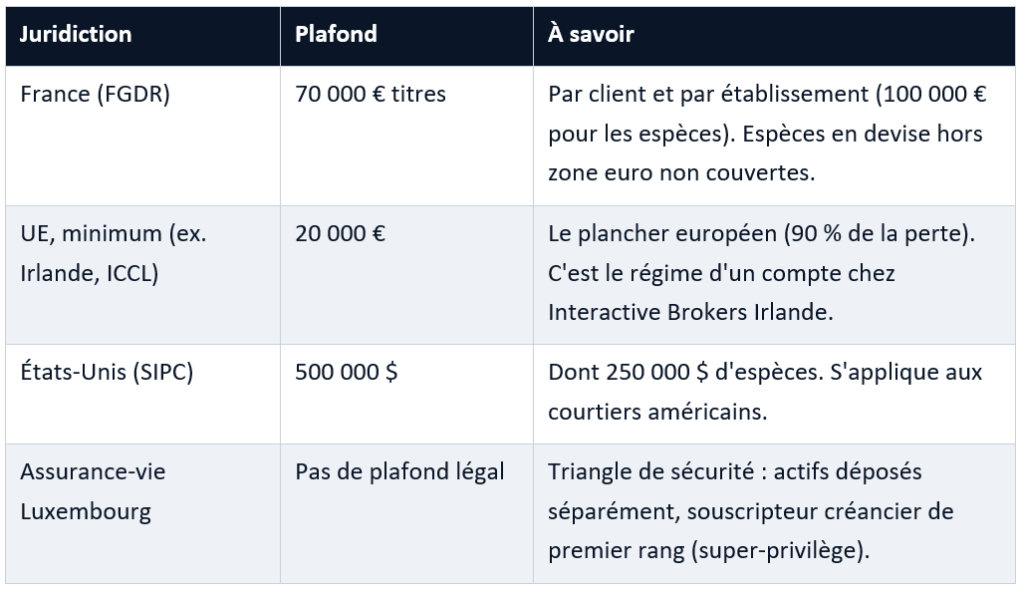
Concrètement, je garde en France mes enveloppes les plus avantageuses fiscalement pour un résident, le PEA et l’assurance-vie. Mais ce n’est pas là que se concentre mon patrimoine. J’ouvre une assurance-vie au Luxembourg, dont le triangle de sécurité et le super-privilège offrent une protection supérieure à la garantie française, en contrepartie d’un ticket d’entrée élevé, souvent hors de portée des petits budgets. Une fois cette opération finalisée, mon patrimoine sera réparti à peu près équitablement entre la France, le Luxembourg et mes comptes-titres à l’étranger. L’objectif est justement là : ne plus dépendre d’un seul pays.
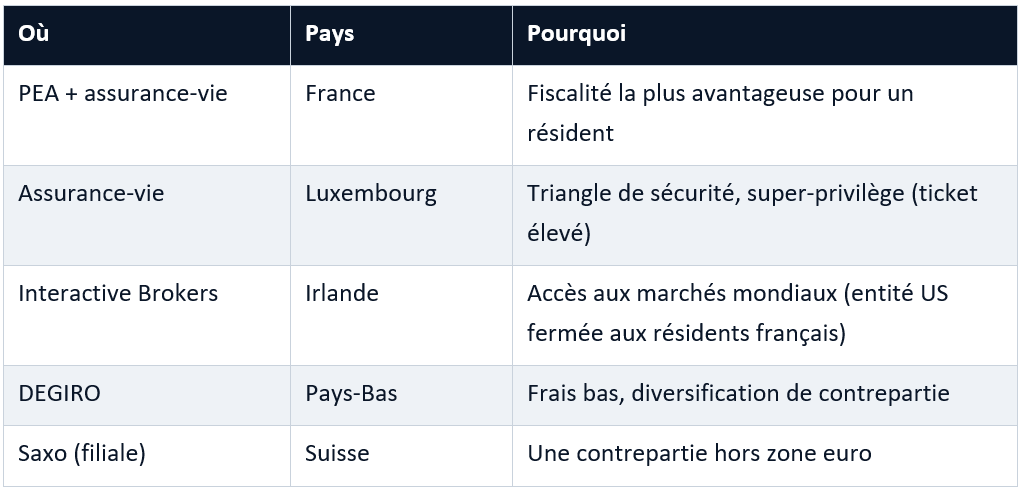
Cet exemple est ma propre répartition. Ce n’est ni un modèle à copier ni une recommandation de courtiers ou d’enveloppes en particulier : d’autres combinaisons sont tout aussi pertinentes selon votre situation, votre résidence fiscale et vos objectifs.
Pourquoi plusieurs courtiers plutôt qu’un seul, méga-efficace ? Parce qu’un courtier, aussi solide soit-il, reste une contrepartie. Le jour où l’un fait défaut, gèle les comptes ou change ses conditions, je ne veux pas que la totalité de mes titres soit coincée au même endroit. Répartir entre l’Irlande, les Pays-Bas et la Suisse, c’est diversifier le risque de contrepartie et le risque de juridiction en même temps.
Attention à l’estate tax américaine Détenir des actifs de source américaine (actions US en direct, notamment) expose un non-résident à l’impôt fédéral américain sur les successions, l’estate tax. L’abattement pour un non-résident n’est que d’environ 60 000 dollars, très loin des abattements dont bénéficient les résidents. Au-delà, la note peut être lourde pour les héritiers. C’est l’une des raisons pour lesquelles j’ai clos ma LLC américaine (j’en parle dans mon avis sur Quitter son pays d’Olivier Roland). C’est aussi pourquoi beaucoup d’Européens préfèrent des ETF domiciliés en Irlande plutôt que des fonds américains : une diversification par juridiction qui protège aussi la transmission. |
Axe 4 : la diversification à l’intérieur d’un support
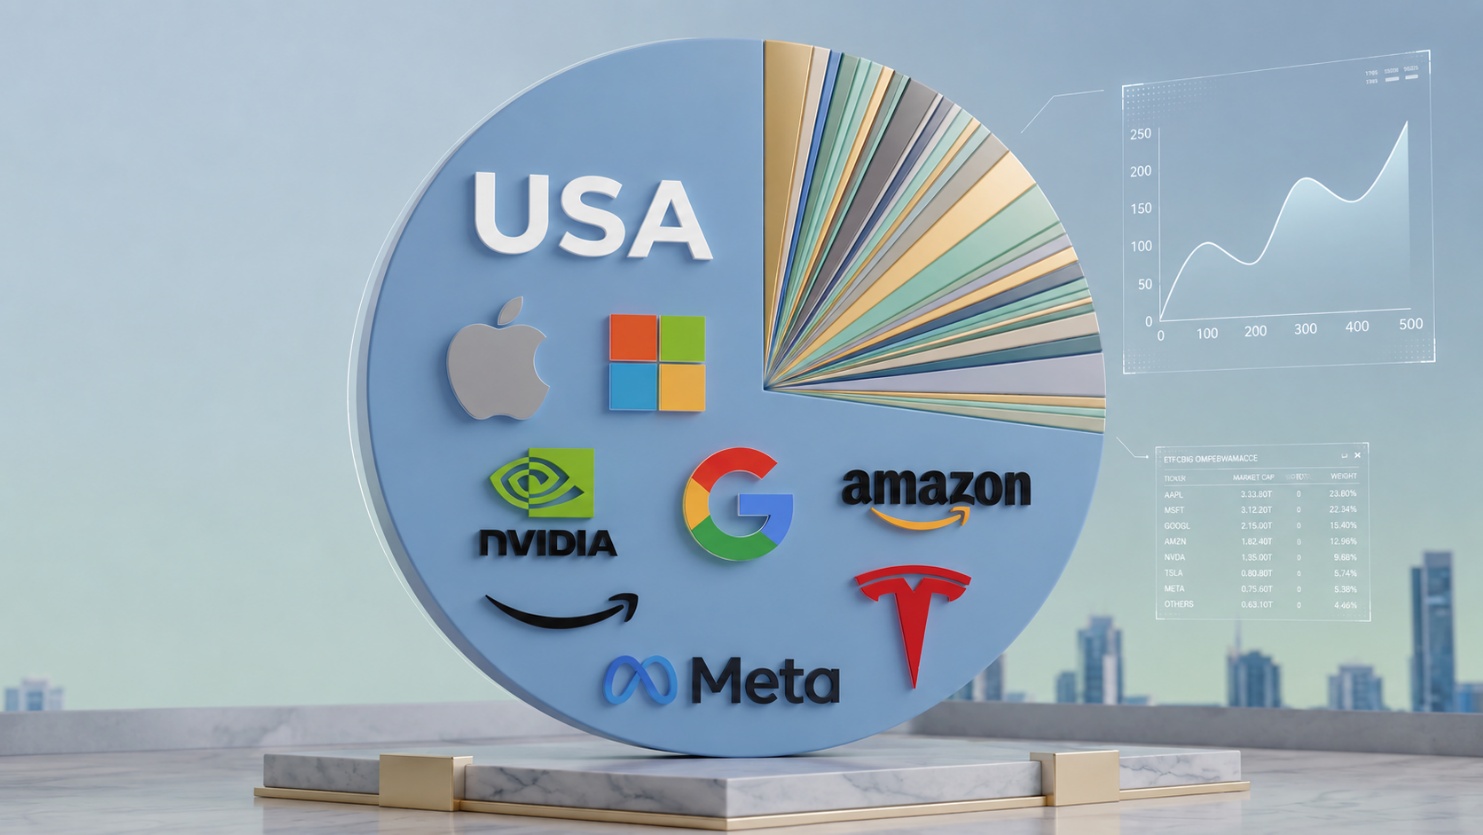
On arrive au piège le plus courant, celui qui donne une fausse impression de sécurité. « J’ai un ETF World, je suis diversifié. » C’est vrai en apparence, beaucoup moins dans les faits. Au 30 juin 2026, les États-Unis pèsent 72,45 % de l’indice MSCI World, ses dix premières lignes représentent à elles seules près de 26 % du total, et la technologie compte pour plus de 30 % de l’indice. Le trio de tête, Nvidia, Apple et Microsoft, dépasse à lui seul 12 %.
Ce n’est pas un défaut de l’ETF World, qui reste un excellent socle, l’un des meilleurs outils jamais offerts au particulier. C’est simplement qu’il faut savoir ce qu’on détient vraiment. « Diversifié à l’intérieur » ne veut pas dire « réparti équitablement ». Si les grandes capitalisations technologiques américaines corrigent fortement, un portefeuille censé être mondial corrigera lui aussi, parce qu’il est surtout américain et surtout technologique.
Diversifier dans un support, c’est donc compléter intelligemment : ajouter de l’Europe, des marchés émergents, des petites capitalisations, d’autres secteurs, pour ne pas dépendre d’une seule zone et d’un seul thème. J’ai détaillé cette logique de composition, et le mirage inverse du levier, dans mon analyse des ETF à effet de levier et mon article sur l’illusion de richesse du DCA sur ETF.
Le jour du krach, presque tout se corrèle |
L’allocation réfléchie : pas de lignes gadgets
Empiler des axes ne suffit pas s’ils sont ridicules en taille. Mettre 0,5 % de son patrimoine sur une ligne pour pouvoir dire « j’en ai un peu » ne diversifie rien : ça ne protège pas quand ça baisse, et ça ne compte pas quand ça monte. C’est de la décoration, pas de la diversification. Peter Lynch avait un mot pour cet excès, la « diworsification », cette manie d’ajouter des lignes jusqu’à diluer ses meilleures idées et à répliquer l’indice, en plus cher.
La bonne diversification est donc un équilibre. Trop concentré, un seul événement vous emporte. Trop éparpillé, vous ne savez plus ce que vous détenez, vous payez des frais partout, et vous n’avez au fond qu’un indice déguisé. Sur les actions individuelles, la recherche montre que l’essentiel du risque spécifique disparaît déjà avec une trentaine de lignes bien choisies. Au-delà, on ajoute surtout de la complexité.
Ma règle personnelle : chaque brique doit peser assez pour avoir un effet réel, et je dois être capable d’expliquer en une phrase pourquoi elle est là. Si je n’y arrive pas, c’est une ligne gadget, et elle saute. Diversifier n’est pas un alibi pour accumuler, c’est une décision d’allocation, pensée, où chaque poche a un rôle.
Ma diversification, concrètement
En pratique, mon patrimoine croise les quatre axes en même temps. Par support : des actions, une poche obligataire et monétaire, des métaux précieux physiques, une part de crypto, et une réserve de cash. Par enveloppe : un PEA et des assurances-vie en France, une assurance-vie au Luxembourg, des comptes-titres, et de la détention physique (métaux précieux, immo, SCPI). Par juridiction : la France (PEA, assurances-vie), le Luxembourg (assurance-vie), et l’Irlande, les Pays-Bas et la Suisse pour mes comptes-titres, avec pour objectif une répartition à peu près équitable.
Cette architecture ne s’est pas construite en un jour, et elle m’a coûté des leçons. Mon épisode altcoins en est la meilleure illustration : je croyais être diversifié avec une quarantaine de cryptos réparties sur quinze comptes, alors que je n’avais qu’un seul et même pari, qui a plongé d’un bloc. Quinze comptes, une seule exposition. À l’inverse, mon argent métal physique a joué son rôle d’actif décorrélé au moment où j’en avais besoin. La différence entre les deux, ce n’est pas le nombre de lignes, c’est la décorrélation réelle.
Combien d’axes, et pour qui ?
Un dernier point d’honnêteté, pour ne pas vous pousser à sur-construire. Tout ceci se dose selon la taille du patrimoine et le niveau de connaissance. Quand on démarre avec quelques milliers d’euros, un bon ETF World logé dans un PEA, plus un Livret A pour la réserve, constitue déjà une diversification très correcte pour cette étape. Ouvrir une assurance-vie luxembourgeoise à ce stade n’a aucun sens, le ticket d’entrée l’interdit et l’utilité est nulle.
Les axes enveloppe et juridiction prennent tout leur sens à mesure que le capital grossit, que la fiscalité pèse, et que le risque de tout concentrer au même endroit devient réel. La complexité doit suivre le patrimoine, pas le précéder. Diversifier, ce n’est pas cocher toutes les cases le plus vite possible, c’est ajouter le bon axe au bon moment, quand il apporte une vraie protection et pas seulement une ligne de plus.
La vraie diversification, au fond, tient en une question à se poser devant son patrimoine : « quel événement unique pourrait me faire mal partout à la fois ? ». Tant qu’il existe une réponse à cette question, il reste un axe à diversifier.
Avertissement |
Pour aller plus loin sur ma méthode, je confronte systématiquement plusieurs intelligences artificielles avant mes décisions. J’ai réuni ce duel dans mon guide gratuit, 7 IA sur le Ring : sept IA mises face à face sur de vraies questions d’investisseur.