
 1
J’ai acheté l’action Adyen à 898 € : faut-il l’acheter aujourd’hui ?

Après EssilorLuxottica, je reste sur une valeur éligible au PEA, mais je change complètement d’univers. Exit l’optique et ses lunettes connectées : cette fois, je vous emmène dans la plomberie invisible du commerce mondial, celle qui encaisse l’argent quand vous payez.
Adyen, c’est le Néerlandais qui traite les paiements de Uber, de Doctolib, de McDonald’s ou de Lufthansa. Une machine à croître de plus de 20 % par an, très rentable, assise sur une montagne de cash. Et pourtant, en février 2026, le titre a chuté de plus de 20 % en une seule séance sur des résultats jugés décevants, prolongeant une glissade entamée depuis des mois.
Le décalage entre la qualité de l’entreprise et la sanction du marché, c’est exactement le terrain de chasse que j’aime. J’ai acheté à 898 € le 16 mars 2026, dans mon PEA. Voici pourquoi, ce qu’il s’est passé depuis, et ce que trois IA en ont pensé.
Adyen en 2026 : que fait vraiment l’entreprise ?
Quand vous payez en ligne ou en magasin, votre argent ne va pas directement du commerçant à sa banque. Entre les deux, il y a un intermédiaire technique, le PSP (Payment Service Provider, le prestataire de services de paiement) : c’est lui qui autorise la transaction, gère la fraude, connecte les réseaux (Visa, Mastercard, wallets locaux) et reverse l’argent au marchand. Adyen est l’un des meilleurs au monde à ce jeu.
Sa particularité, c’est d’avoir tout construit sur une plateforme unique, du même code, pour tous les canaux : le paiement en ligne, le paiement en magasin (les terminaux), et les plateformes (les places de marché comme Uber, qui doivent reverser de l’argent à des milliers de chauffeurs). Là où beaucoup de concurrents ont empilé des systèmes rachetés au fil du temps, Adyen a une seule tuyauterie, mondiale et cohérente.
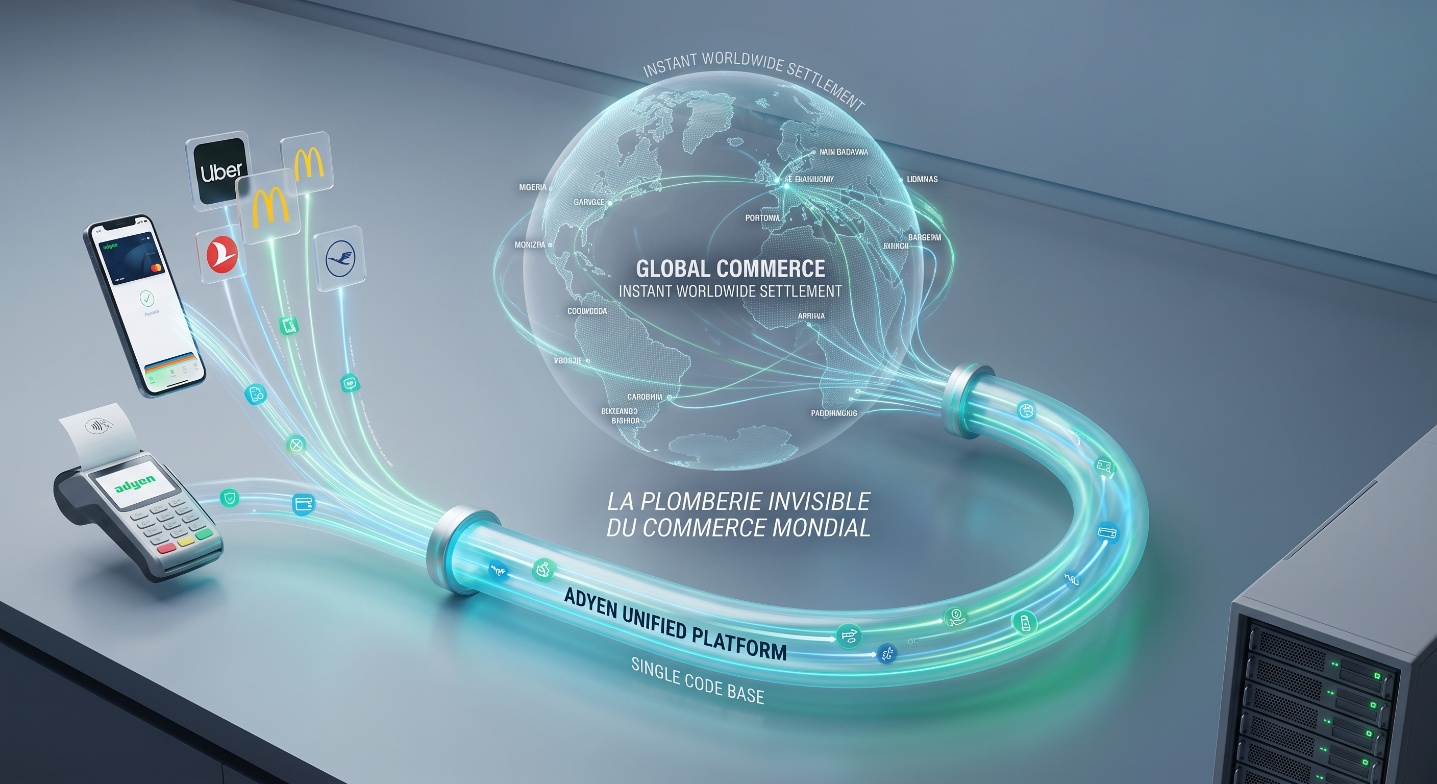
C’est ça, son moat, son avantage concurrentiel durable, ces douves autour du château. Le paiement pris isolément est un service qui se banalise vite, avec des marges qui s’écrasent. La vraie valeur d’Adyen n’est pas de traiter un paiement, c’est de gérer la complexité : un marchand qui vend dans trente pays doit jongler avec autant de moyens de paiement locaux, de réglementations et d’habitudes de consommation. Une plateforme unique capable d’absorber ce chaos, c’est rare, et c’est difficile à copier.
Cet avantage se lit dans un chiffre que j’adore, parce qu’il résume tout le modèle. Entre la 3e et la 7e année après avoir signé un gros client, Adyen ne traite généralement que moins de 20 % de ses paiements. Après 12 ans, cette part dépasse 40 %. Autrement dit, signer un marchand n’est que le début : année après année, le client confie une part croissante de ses flux à Adyen. L’entreprise n’a même pas besoin de courir en permanence après de nouveaux clients pour grossir, elle grandit avec les siens. C’est ce qu’on appelle le « land and expand », et au premier semestre 2026, deux tiers de la croissance venaient de clients déjà présents avant 2025.
Le décor : le paiement à l’heure de l’intelligence artificielle
Adyen évolue sur un marché à la fois gigantesque et féroce. Gigantesque, parce que le commerce mondial ne cesse de se digitaliser. Féroce, parce que les concurrents ne manquent pas, du géant américain Stripe aux acteurs cotés comme PayPal ou Fiserv, dont beaucoup traversent d’ailleurs une phase de ralentissement marqué.
Dans ce contexte, Adyen continue de gagner des parts de marché, en particulier aux États-Unis, où sa croissance dépasse les 25 % à taux de change constant. Sur un marché aussi disputé, arracher des parts pendant que les autres ralentissent en dit long sur la solidité de l’exécution.
Le récit du moment, forcément, c’est l’intelligence artificielle. Ces derniers mois, Adyen avait même été présentée comme un peu à la traîne pour capter les entreprises « AI-native », celles pensées dès le départ autour de l’IA. Ce reproche vient de voler en éclats : au premier semestre 2026, Adyen a annoncé qu’OpenAI, le créateur de ChatGPT et l’une des entreprises à la croissance la plus rapide du monde, était devenu son client. Adyen bénéficiera mécaniquement d’une partie de cette croissance à mesure que les volumes d’OpenAI gonflent.
Derrière cette annonce se cache un enjeu plus technique. Les entreprises d’IA facturent de plus en plus « à l’usage », selon le nombre de jetons consommés, un modèle bien plus complexe qu’un simple abonnement mensuel. C’est précisément pour cela qu’Adyen a racheté Orb, une pépite de San Francisco spécialisée dans la facturation à l’usage en temps réel. Ce qui m’amène à un point que je surveille de près.
Un tabou brisé : les premières acquisitions de son histoire
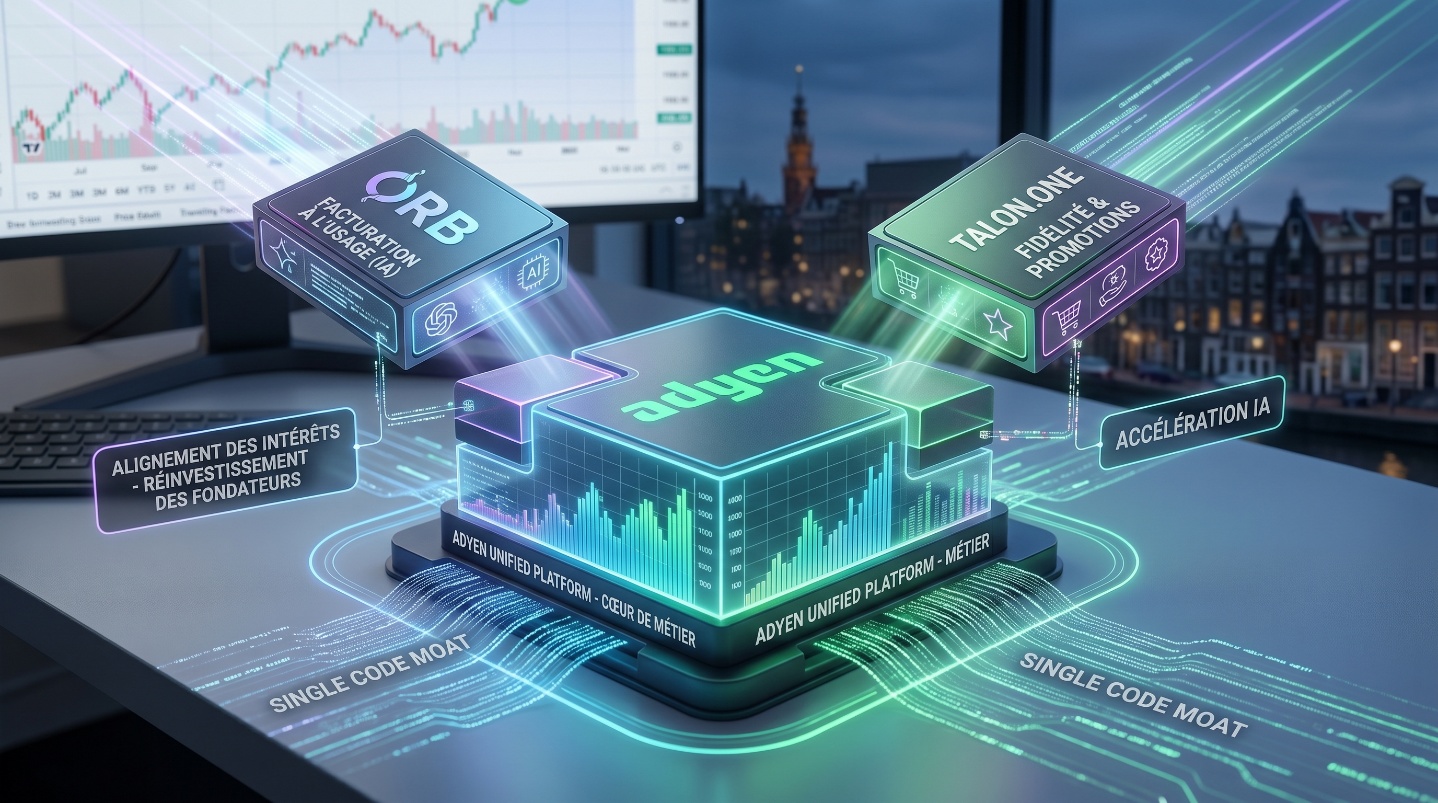
Depuis toujours, Adyen se vantait de grandir de façon 100 % organique, sans jamais racheter personne. Au premier semestre 2026, ce tabou est tombé, avec deux acquisitions coup sur coup, bouclées le 1er juillet 2026 : Orb, donc, pour environ 335 M, une plateforme allemande de programmes de fidélité et de promotions (environ 60 millions d’euros de revenus récurrents, en croissance de 30 à 40 % par an).
Faut-il s’en inquiéter ? C’est le réflexe naturel. Mais en regardant de près, je suis plutôt rassuré, pour une raison simple : Adyen n’achète pas de la croissance dans son cœur de métier, le paiement. Racheter des parts de marché dans le paiement aurait été un très mauvais signal. Là, l’entreprise ajoute des briques technologiques complémentaires, à forte valeur ajoutée, dans des domaines où développer en interne serait trop lent face à l’accélération de l’IA. Les cibles sont petites, et leurs fondateurs réinvestissent une part significative du produit de la vente en actions Adyen, ce qui aligne les intérêts.
Le point de vigilance reste réel : Adyen n’a aucune expérience des acquisitions. Sa force, c’est la simplicité opérationnelle. Il faudra surveiller sa capacité à intégrer ces équipes sans créer d’usine à gaz. Mais sur le principe, ces opérations enrichissent la plateforme plutôt qu’elles ne la fragilisent.
Les fondamentaux : une machine, mais une machine chère
Regardons les chiffres.
Côté croissance, l’entreprise est une exception. Sur cinq ans, le chiffre d’affaires progresse en moyenne de plus de 31 % par an, et le résultat net de plus de 32 %. Au premier semestre 2026, le chiffre d’affaires atteint 1,30 milliard d’euros (+21 % à taux de change constant) et les volumes traités 804 milliards d’euros (+24 %). Pour une entreprise de cette taille, ce rythme est remarquable.
Un point mérite d’être compris. La commission moyenne prélevée par Adyen (le « take rate ») a légèrement baissé, de 16,8 à 16,2 points de base en un an. À première vue, on pourrait s’inquiéter. En réalité, les tarifs d’Adyen sont dégressifs : plus un client confie de volume, plus le taux baisse. Cette érosion reflète donc surtout la montée en puissance des gros clients, pas seulement la pression concurrentielle. C’est une nuance importante, car c’est un des points sur lesquels le marché se crispe.
Côté rentabilité, c’est du velours. La marge brute dépasse 80 %, la marge nette tourne autour de 42 à 45 %, et surtout le ROIC (Return On Invested Capital, la rentabilité du capital réellement investi dans l’activité) atteint environ 25 %. Rapporté à son coût du capital (le WACC, autour de 13 %), cela laisse un écart de plus de 12 points : c’est la signature d’une entreprise qui crée réellement de la valeur, et pas qu’un peu.
L’EBITDA (le bénéfice avant intérêts, impôts, amortissements, une mesure de la rentabilité opérationnelle) affichait une marge de 55 % fin 2025. Au premier semestre 2026, elle marque une pause à 49 %, pour deux raisons assumées : Adyen a recommencé à recruter massivement, et ces embauches pèsent tout de suite sur les coûts alors que les revenus qu’elles doivent générer n’arriveront que plus tard. C’est le même schéma qu’après la grande vague de recrutements de 2023, digérée depuis. Le management vise plus de 55 % de marge en 2028, un objectif que je trouve ambitieux.
Un mot sur le fameux trésor de guerre. Le bilan affiche plus de 12 milliards d’euros de trésorerie, un chiffre spectaculaire mais trompeur : l’essentiel appartient aux marchands et ne fait que transiter par la plateforme. La trésorerie réellement détenue par Adyen tourne plutôt autour de 4,6 milliards, dont une partie doit d’ailleurs rester immobilisée pour des raisons réglementaires. Le matelas est confortable, sans être le pactole que le bilan laisse imaginer. Historiquement, Adyen refusait tout dividende et tout rachat d’actions, préférant financer sa croissance. Depuis peu, le discours s’assouplit très légèrement, sans engagement.
Reste la question qui fâche : le prix. À première vue, Adyen est chère. Le PER (Price Earning Ratio, le rapport entre le cours et le bénéfice par action) tourne autour de 29 à 30, contre 24 pour son secteur. Sauf que le PER est un mauvais juge ici, pour une raison précise : Adyen accumule tellement de cash et de revenus financiers liés aux taux d’intérêt que le bénéfice net en est faussé. Le bon outil, c’est l’EV/EBITDA, un multiple bâti sur la valeur d’entreprise (la capitalisation nette de la trésorerie), qui neutralise le cash. Sur cette base, en retraitant l’argent détenu pour les clients, on tombe autour de 21 fois l’EBITDA. Pour une entreprise qui croît de plus de 20 % par an avec cette rentabilité, ce n’est pas une action bradée, mais c’est un niveau raisonnable, et historiquement bas pour Adyen, dont le PER a longtemps dépassé 40, voire 50.
L’analyse technique : un couteau qui a cessé de tomber
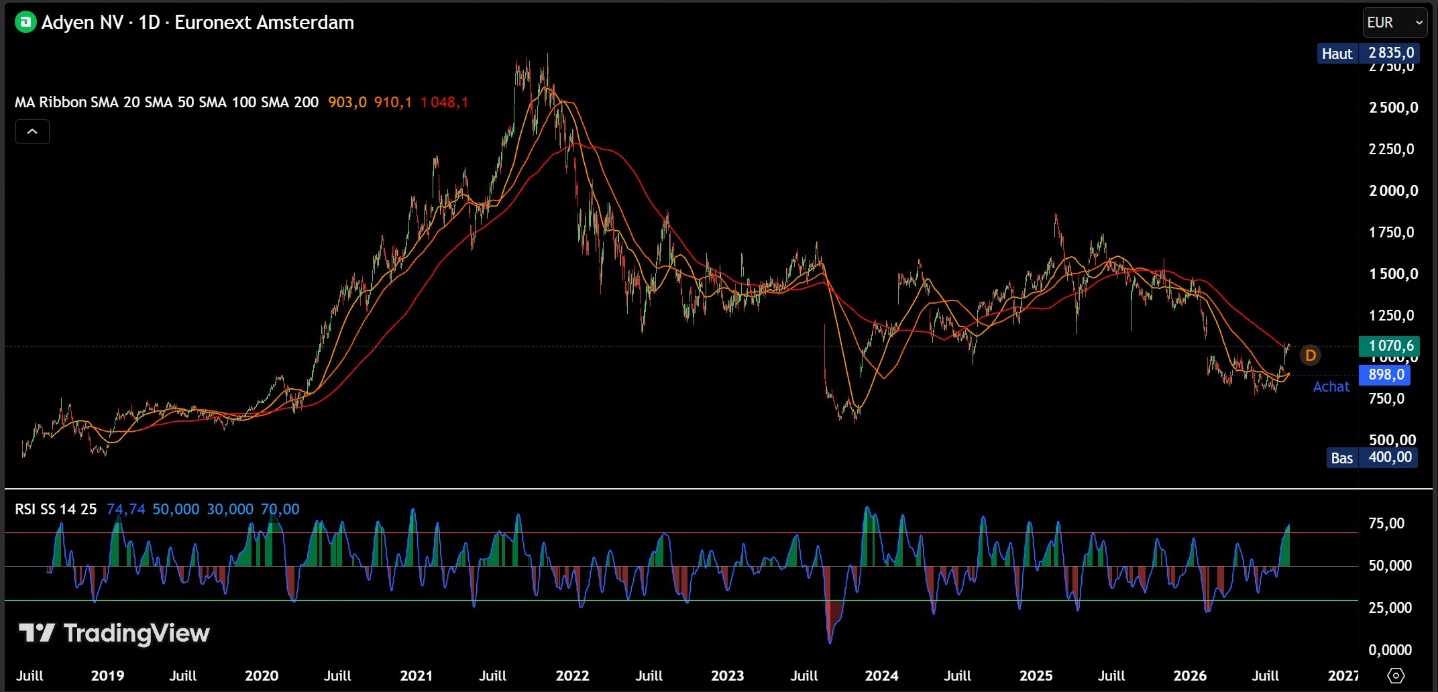
Après des mois de chute, le graphique a changé de visage cet été. La publication du 13 août, accueillie par un bond de plus de 16 % sur un très gros volume, a marqué un point de bascule.
Aujourd’hui, le titre est repassé au-dessus de ses moyennes mobiles à 50, 100 et 200 jours (situées autour de 1 060 €, 1 030 € et 965 €, ces cours moyens qui servent de repères de tendance). La tendance de court et moyen terme est redevenue haussière. Le RSI est désormais autour de 70 sur 14 jours, à l’entrée de la zone de surachat, et le MACD (un indicateur de tendance) est repassé à l’achat.
Deux nuances, toutefois. D’abord, le titre a bondi de près de 30 % en un mois : après un tel rebond, courir après le cours est rarement une bonne idée, d’autant que les volumes sont retombés depuis le 13 août. Ensuite, si le court et moyen terme sont réparés, la tendance de très long terme, elle, ne l’est pas encore complètement. Les repères à surveiller : des supports autour de 1 030 €, 970 € puis 900 €, et des résistances vers 1 085 €, 1 200 € et 1 350 €. Le plus bas des 52 dernières semaines se situe à 772 €, le plus haut à plus de 1 600 €. L’amplitude, à elle seule, résume la volatilité du dossier.
Ce qu’en dit Value Investing Screener
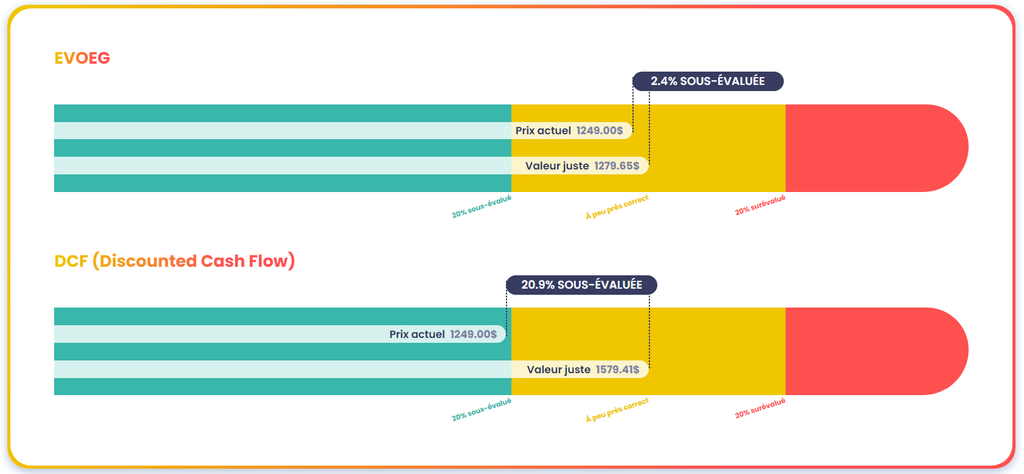
J’utilise Value Investing Screener, un outil payant qui note les actions sur 13 critères de l’investissement « value ». Adyen y obtient un VIS Score de 9 sur 13, un Piotroski de 6 sur 9 (un indice de solidité financière noté sur 9), mais un momentum à -27 %, qui reflète la baisse subie sur l’année.
Les deux modèles de valorisation de l’outil convergent, pour une fois, dans le bon sens : le DCF (une méthode qui estime la valeur à partir des flux de trésorerie futurs) juge l’action sous-évaluée d’environ 21 %, et le second modèle la voit proche de sa juste valeur. Rien à voir avec les cas où les deux modèles se contredisent du tout au tout. Le seul vrai bémol pointé par l’outil, c’est la valorisation « classique » élevée (PER, price-to-sales), qui, comme on l’a vu, est trompeuse sur ce dossier à cause du cash.
Le vrai point de vigilance : un management qui déçoit à répétition
Si je devais désigner le talon d’Achille d’Adyen, ce ne serait pas son activité, mais sa communication financière. Le management a une fâcheuse habitude : annoncer des fourchettes moyen terme ambitieuses (20 à 25 %, autrefois 20 à 30 %) pour finalement atterrir systématiquement dans le bas de la fourchette. Résultat, même quand la performance est objectivement solide, le marché est déçu. C’est exactement ce qui a provoqué la chute de février 2026.
À cela s’ajoute un élément que je surveille depuis peu, et sur lequel les IA ont eu raison d’insister : le directeur financier, Ethan Tandowsky, quitte ses fonctions fin août 2026, remplacé dans un premier temps par un intérim. Ce n’est pas dramatique, mais c’est justement lui qui avait entrepris de professionnaliser la communication vis-à-vis des investisseurs après la correction de 2023. Une transition à la direction financière, sur un dossier déjà volatil, mérite qu’on la garde à l’œil.
Et comme Adyen est une valeur de croissance, la moindre déception se paie cash : un titre valorisé sur ses promesses futures dévisse dès que ces promesses semblent un peu moins tenues. D’où une volatilité extrême. Ce n’est clairement pas une action « bon père de famille », et si les montagnes russes vous angoissent, passez votre chemin.
L’avis de 3 IA
Pour cette analyse, j’ai soumis mon travail à trois IA (Gemini 3.1 Pro, ChatGPT 5.6 et Claude Opus 4.8), avec le même prompt structuré. Chacune a fait ses propres recherches et rendu un verdict argumenté. Pas pour suivre les machines, mais pour confronter ma réflexion et débusquer mes angles morts.
Le verdict d’ensemble est net : les trois sont positives, à horizon long, avec une conviction de 4 sur 5. Et toutes partagent le même réflexe tactique : l’entreprise est de grande qualité, mais après le rebond de l’été, le point d’entrée est devenu moins évident, mieux vaut donc être patient.
Gemini 3.1 Pro
Avis positif, conviction 4/5, la plus enthousiaste sur le fond. Gemini salue une croissance maintenue au-dessus de 20 % avec une marge d’EBITDA sous-jacente de 50 %, un bilan « forteresse » sans dette nette, et une valorisation certes exigeante (PER prévisionnel autour de 30) mais très inférieure à la moyenne historique du titre (au-delà de 60 par le passé). Son point de vigilance : la compression du take rate, qui oblige Adyen à faire croître ses volumes en permanence pour maintenir ses profits. Techniquement, elle note que le titre vient de sortir par le haut de son canal baissier, mais qu’un RSI tendu invite à attendre un léger repli.
ChatGPT 5.6
Avis positif, conviction 4/5, le plus prudent sur le point d’entrée. ChatGPT confirme la trajectoire (revenu net +19 %, volumes +24 %, marge d’EBITDA 49 %, conversion du free cash-flow de 86 %) et la guidance relevée à 21-23 %. Il insiste sur deux réserves : la valorisation, encore autour de 30 fois les bénéfices, reste au-dessus de pairs comme Visa ou Mastercard (22 à 27 fois), donc Adyen n’est plus « bon marché » après son rebond ; et l’intégration simultanée de Talon.One (environ 876 M), qui introduit un risque d’exécution. Il privilégie clairement un achat sur repli plutôt qu’une poursuite du cours.
Claude Opus 4.8
Avis positif à long terme, prudent à court terme, conviction 4/5. Claude résume bien le dossier : « le fond est de qualité, le point d’entrée mérite de la patience ». Il valide la croissance structurelle et la génération de cash, mais pointe des zones d’ombre que mon brouillon minimisait : le ralentissement de l’Europe (croissance tombée à 15 %, contre 26 % un an plus tôt), la déception sur les take rates des plateformes, et surtout l’arrivée d’un directeur financier intérimaire. Après un bond de près de 28 % en un mois, il estime que la marge de sécurité s’est nettement réduite.
Le tableau comparatif
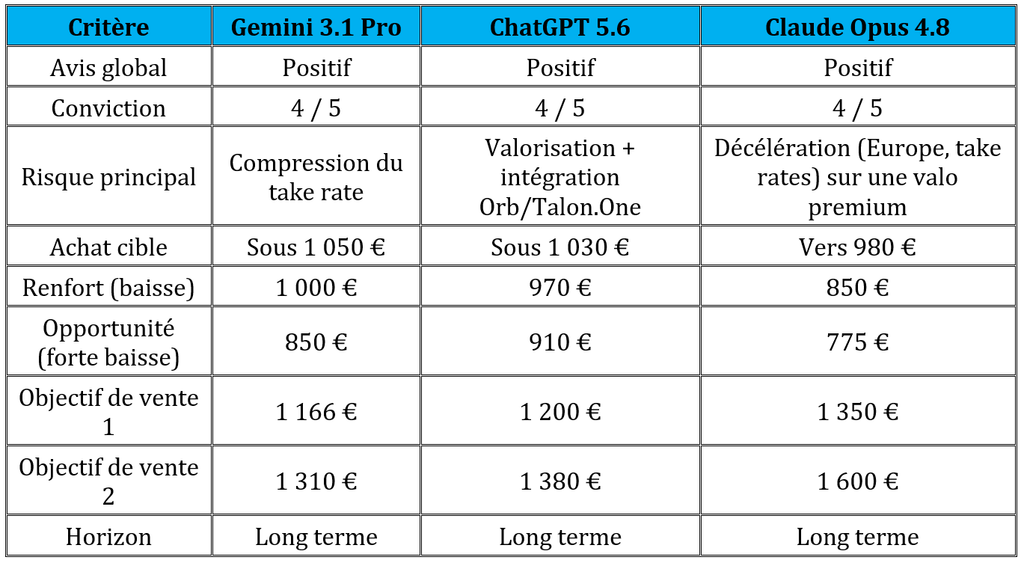
En miroir, les analystes professionnels sont massivement à l’achat : l’objectif de cours moyen ressort autour de 1 385 €, avec 27 avis à l’achat et aucun à la vente. Fait notable, les trois IA convergent nettement sur le point d’entrée, dans une zone resserrée de 980 à 1 050 €, soit un cran sous le cours actuel. Le message est clair : après le rebond de l’été, elles jugent toutes qu’il vaut mieux attendre un léger repli avant d’acheter, plutôt que de courir après le titre.
Ce que ces analyses ont changé dans mon travail
Confronter mon brouillon à ces trois IA m’a fait ajouter deux éléments que je négligeais. D’abord le départ du directeur financier, un point de gouvernance que je n’avais pas mesuré et que j’ai intégré à ma section vigilance. Ensuite la comparaison de valorisation avec les pairs (Visa, Mastercard) : elle rappelle sobrement qu’après son rebond, Adyen n’est plus une affaire, mais paie une prime que sa croissance justifie, à condition qu’elle tienne. C’est tout l’intérêt de l’exercice : les machines ne décident pas à ma place, mais elles bouchent mes trous.
Mon achat : pourquoi 898 €, et où on en est
J’ai acheté Adyen à 898 € le 16 mars 2026, dans mon PEA, après la publication catastrophe de février et la chute de plus de 20 %. Mon raisonnement était simple : les résultats avaient déçu sur la forme (ralentissement d’un trimestre, guidance jugée timide), mais les fondamentaux étaient non seulement intacts, ils s’amélioraient. Adyen gagnait des parts de marché, ses marges progressaient, et sa valorisation était tombée à un niveau jamais vu depuis son entrée en Bourse en 2018. Sous les 1 000 €, l’asymétrie me paraissait très favorable : un potentiel de hausse important pour un risque de baisse déjà largement encaissé par le marché.
Et depuis ? La suite m’a donné raison, au moins pour l’instant. Au premier semestre 2026, publié en août, Adyen a livré une réaccélération de la croissance, décroché OpenAI comme client, relevé sa guidance annuelle de 20-22 % à 21-23 %, et le titre a bondi de 16 % le jour de la publication. Il évolue aujourd’hui autour de 1 074 €, ce qui met mon achat à environ +20 %.
Mais je me méfie de ma propre satisfaction, et c’est tout le sujet de mon article sur le biais du survivant : avoir eu raison une fois ne prouve rien. La thèse tient tant que ces points restent vrais, et ce sont eux que je surveille :
- La croissance. Adyen doit rester au-dessus de 20 % par an. Tout ralentissement durable ferait mal à une valeur de croissance.
- Les marges. La pause de 2026 doit rester une pause, le temps que les recrutements et les CapEx portent leurs fruits, pas le début d’une érosion.
- L’intégration des acquisitions et la transition du CFO. Adyen est novice en fusions-acquisitions, et change de directeur financier. Deux chantiers d’exécution à suivre.
Contrairement aux IA, je ne me fixe aucun cours de vente. Pour moi, ce n’est pas du trading, c’est de l’investissement : tant que les fondamentaux tiennent, je garde, sans objectif de sortie. Je n’envisagerais d’alléger que dans un seul cas, une accélération excessive du cours, déconnectée de la réalité de l’entreprise, comme le marché sait en fabriquer. Et je garde des munitions pour renforcer si le titre revenait nettement plus bas, sans me fixer de niveau rigide.
Conviction : 7 sur 10. Une conviction d’investisseur patient, pas un pari de court terme. Mes ETF restent le socle de mon portefeuille, le stock picking en est la partie où je mets du temps, de l’analyse et de la conviction.
🎁 Ne repartez pas sans votre arsenal de Stratège gratuit !
L’investissement est un combat contre l’incertitude et vos propres émotions. Pour ne plus jamais décider seul face à un graphique, j’ai orchestré un duel impitoyable entre les 7 meilleurs algorithmes mondiaux : ChatGPT, Claude, DeepSeek, Gemini Pro, Grok, Perplexity et Mistral.
Dans ce guide stratégique offert, je vous livre mes Master Prompts exacts, ma méthode d’audit « forensic » pour autopsier une entreprise, et le verdict final du duel.
RECEVOIR LE COMPARATIF : 7 IA SUR LE RING (GRATUIT)
📌 Avertissement : cet article reflète mon parcours d’investisseur particulier et mes propres décisions. Ce n’est pas une recommandation d’achat ou de vente. Les performances passées ne préjugent pas des performances futures. Investir comporte un risque de perte en capital. Faites vos propres recherches.
Sources
- Adyen, Résultats du premier semestre 2026 et résultats annuels 2025 (Adyen Investor Relations) : https://investors.adyen.com/financials
- Value Investing Screener : https://www.value-investing-screener.com/
- Cours, consensus et objectifs des analystes, Zonebourse : https://www.zonebourse.com/cours/action/ADYEN-N-V-44211922/
- Adyen, acquisitions d’Orb et de Talon.One (finalisées le 1er juillet 2026) : https://www.adyen.com/knowledge-hub/talon-one-orb-acquisitions
- Adyen rachète Orb pour 335 M$ pour gérer la tarification à l’usage de l’IA (dont OpenAI), PYMNTS : https://www.pymnts.com/partnerships/2026/adyen-aims-to-tackle-complex-ai-pricing-with-orb-acquisition/
- Orb racheté 335 M$, Payments Dive : https://www.paymentsdive.com/news/adyen-to-buy-orb-for-335m/822807/
Bonjour Damien,
Merci pour tout ce travail c’est super intéressant
Aurais-Tu une liste d’actions PEA à suivre et que tu trouves prometteuses ?
Merci
Bonjour Eric,
Merci beaucoup, content que ça te soit utile !
Sur mon PEA, je suis à peu près 50 % ETF / 50 % titres vifs.
Côté ETF : S&P 500, Russell 2000, DAX et Chine.
Côté actions, je détiens notamment Essilor, TotalEnergies, Adyen, Ipsos et Novo Nordisk.
En surveillance, rien de folichon pour l’instant :
Rheinmetall et SAP entre autres.
J’attends les prochaines publications avant de bouger.
Ce ne sont pas des recommandations, juste mes positions et mon suivi perso, fais tes propres recherches.
Et si un sujet t’intéresse en particulier, dis-moi, ça me donne des idées d’articles !
Damien
Super intéressant.
Merci