
 1
La liberté financière, c’est combien ?

Une couverture de magazine sur quatre parle de liberté financière, avec des titres accrocheurs : « Vivez sans travailler », « Comment vivre de ses placements ? », « Devenez rentier ». La question qui revient toujours est la même : combien vous faut-il pour être libre financièrement ?
Et il n’y a pas de réponse universelle. Parce que nous ne vivons pas tous au même endroit, nous n’avons pas les mêmes dépenses, les mêmes envies, ni les mêmes aspirations.
Dans l’esprit des gens, un chiffre revient souvent : un million d’euros. « Avec un million, je pourrai vivre de mes rentes. » Mais est-ce vrai ? Pour le savoir, il faut d’abord répondre à une question plus profonde : que signifie vivre de ses placements ?
- Accumuler un capital pour le dépenser entièrement ?
- Vivre uniquement des intérêts, en s’appauvrissant chaque année à cause de l’inflation ?
- Vivre des intérêts tout en faisant grossir le capital ?
- Et surtout : combien de revenus vous faut-il pour vous sentir libre ?
Selon les réponses, certains se sentiront libres avec 500 000 €, d’autres avec 25 millions. Faisons parler les chiffres, car c’est là que les slogans se fracassent.
La règle des 4 % : le calcul simple pour savoir quand s’arrêter
La règle des 4 % est la boussole de la liberté financière. Elle est issue de la Trinity Study, publiée en 1998 par trois professeurs de finance de l’université Trinity, qui prolongeaient les travaux de William Bengen (1994). Ils ont testé plusieurs allocations (dont le fameux 50 % actions / 50 % obligations) sur l’historique du marché américain de 1926 à 1995, pour voir quel taux de retrait un portefeuille pouvait supporter sans jamais s’épuiser.
Le principe est mécanique :
- Année 1 : vous retirez exactement 4 % de la valeur totale de votre portefeuille.
- Les années suivantes : vous retirez le même montant, réajusté uniquement en fonction de l’inflation, peu importe si la Bourse monte ou descend.
Exemple avec un portefeuille de 500 000 € :
- Année 1 : vous retirez 20 000 € (4 %).
- Année 2 : si l’inflation est de 2 %, vous retirez 20 400 €. Et ainsi de suite.
La règle de 25 : fixer votre objectif
Pour savoir de combien de capital vous avez besoin, il suffit d’inverser le calcul : multipliez vos dépenses annuelles par 25.
- Besoin de 30 000 € par an : capital cible de 750 000 €.
- Besoin de 40 000 € par an : capital cible de 1 000 000 €.
Et voilà, on retrouve ce fameux million.
Le problème : trouver du 4 % sans risque
Toute la règle repose sur une hypothèse : dénicher, chaque année, un placement qui rapporte plus de 4 % (en rendement brut) pour ne pas entamer le capital. Or, en 2026, les placements réputés sans risque sont loin du compte : le Livret A est tombé à 1,7 %, les fonds euros servent autour de 2,5 %. Même l’OAT 10 ans, repassée au-dessus de 4 %, suppose d’immobiliser son argent des années et n’a rien d’un livret disponible. Pour viser 4 % de rendement brut de façon régulière et durable, il faut donc accepter du risque. Nicolas Chéron détaille ce problème dans cette vidéo.
Je sais ce que vous allez me dire : le S&P 500 a pris environ 10 % par an depuis 15 ans. C’est vrai. Sauf que rien ne garantit que ça continue les 15 prochaines années. Miser tout sur les actions pour financer sa rente expose à deux risques majeurs :
- Une baisse larvée des marchés qui détruit lentement le capital.
- Un krach dans les premières années de la rente, qui ampute le capital au pire moment et empêche la suite. C’est le fameux risque de séquence des rendements.
Êtes-vous prêt à voir votre capital fondre juste après avoir arrêté de travailler ? Il faut donc diversifier, et cesser d’espérer du 10 % garanti, sauf à vouloir jouer avec le feu. J’en parle dans mon article sur la diversification.
Les trois façons naïves de vivre de son capital
Fixons un cadre commun pour comparer. Un revenu annuel de 40 000 € brut (soit 3 300 € par mois, un peu au-dessus du salaire médian, car on dépense plus quand on est oisif) et un rendement brut de 4 %.
Cas 1 : je dépense tout, après moi le déluge
Ici, on consomme le capital jusqu’au dernier euro. Le capital nécessaire dépend de votre espérance de vie :
- Tenir 20 ans : environ 543 600 €
- Tenir 30 ans : environ 691 700 €
- Tenir 40 ans : environ 791 700 €
- Tenir 50 ans : environ 859 300 €
Cette méthode n’a de sens que si votre horizon de vie est court et si vous acceptez de perdre du pouvoir d’achat, car ici les retraits ne sont pas indexés sur l’inflation.
Cas 2 : je ne prends que les intérêts
Vous ne touchez jamais au capital, vous vivez de ses seuls intérêts.
- Capital nécessaire : 1 000 000 € (qui ne bougera plus si le placement rapporte 4 %).
Le piège : vous dépensez toujours 40 000 € par an, mais votre pouvoir d’achat s’effrite chaque année avec l’inflation. Dans 20 ans, ces 40 000 € vaudront beaucoup moins.
Cas 3 : je veux que mon capital continue de grossir
Ici, on ne se contente pas de vivre des intérêts : on vit des intérêts des intérêts, en grand seigneur. On prélève nettement moins que ce que le capital rapporte, si bien qu’il grossit malgré les retraits. Combien faut-il pour ça ? On applique la règle de 25 à la rente elle-même : 1 M€ x 25 = 25 millions d’euros. C’est ainsi que fonctionnent les grandes fortunes : elles ne consomment qu’une fraction des intérêts, et le patrimoine gonfle mécaniquement, génération après génération.
Voici l’évolution d’un tel patrimoine, en comparant un retrait fixe de 40 000 € et un retrait dynamique :
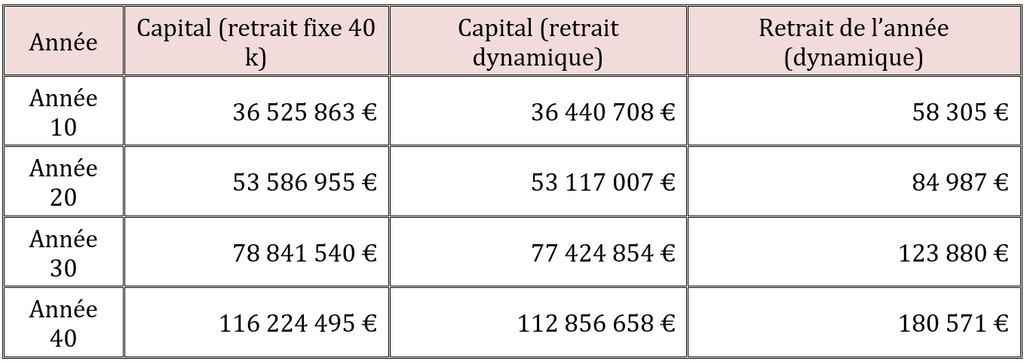
Prenez le retrait dynamique, ça ne change presque rien, et vous vivez très bien avec un capital qui explose. Vous trouvez ça un peu extrême ? Sachez que les vraies fortunes, elles, vivent des intérêts des intérêts des intérêts du capital. Voire plus.
Le vrai ennemi : l’inflation réelle
Faisons un mix réaliste : vivre de 4 % de son capital tout en indexant ses retraits sur l’inflation, pour ne pas perdre de pouvoir d’achat.
Avec une inflation de 2 % et un capital de départ de 2 M€, non seulement le patrimoine tient, mais il s’enrichit fortement :
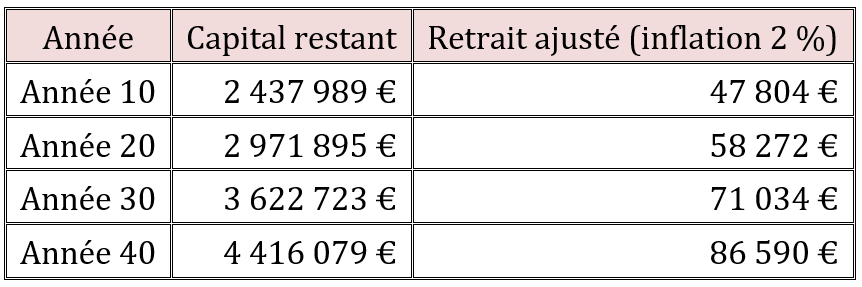
En partant de 2 M€ et en conservant cette méthode, le capital passe de 2 à 4,4 millions d’euros en 40 ans, tout en versant chaque année une rente qui grimpe avec l’inflation. Vous vous êtes enrichi en vivant de vos placements.
Sauf que l’inflation réelle n’est pas l’inflation officielle. Prenons une inflation de 4 %. Et là, gros souci : votre rendement de 4 % annule exactement l’inflation de 4 %. Votre rendement réel est de 0 %. Dès que vous retirez un euro pour vivre, vous commencez à détruire votre capital.
C’est la limite absolue de la rente : si le rendement ne couvre pas à la fois vos retraits et l’inflation, vous vous appauvrissez inévitablement, soit en capital, soit en niveau de vie.
La stratégie des deux poches
Pour éviter le stress des marchés tout en protégeant son capital de l’inflation, la méthode la plus robuste consiste à diviser son patrimoine en deux poches distinctes. C’est le prolongement de ma logique de poche de cash, appliquée cette fois à la rente.
1. La poche de sécurité (pour vivre)
- L’objectif : financer vos dépenses courantes pendant plusieurs années sans jamais craindre un krach.
- Les supports : des placements sûrs et peu volatils (fonds euros, obligations courtes, livrets), rendement modeste, autour de 2,5 % par an.
- Le fonctionnement : vous puisez votre rente annuelle dans cette poche. Même si elle s’érode lentement, elle vous garantit une sérénité totale : vos prochaines années sont financées, quoi qu’il arrive.
2. La poche de croissance (pour l’avenir et l’héritage)
- L’objectif : battre l’inflation sur le long terme, faire grossir le patrimoine et préparer un capital pour vos héritiers.
- Les supports : des actifs plus volatils mais bien plus rémunérateurs sur la durée (ETF sur indices actions mondiaux, une part d’actifs numériques).
- Le fonctionnement : vous n’y touchez pas pour vos factures. Cette poche a tout le temps d’encaisser les baisses et de profiter à plein des intérêts composés sur 15, 20 ou 30 ans.
Le grand avantage : si la Bourse s’effondre de 30 % demain, vous ne paniquez pas. Vos dépenses des prochaines années sont déjà sécurisées. Vous n’êtes jamais forcé de vendre vos actions au plus bas pour manger. Vous laissez simplement le temps au marché de remonter.
Guide offert
7 IA sur le Ring : le duel
J’ai fait analyser la même action par 7 intelligences artificielles : ChatGPT, Claude, Gemini, Grok, DeepSeek, Perplexity et Mistral. Le duel complet en 20 pages.
Recevoir le guide gratuitCas pratique : 1 million d’euros sous forte inflation
Imaginons un capital de 1 000 000 €, un objectif de retirer 40 000 € la première année, puis d’augmenter ce retrait de 4 % par an pour contrer une inflation de 4 %. On répartit en 60 % sécurité / 40 % croissance.
Poche de sécurité (60 %) : 600 000 €, placée à 2,5 %. Vous y puisez 40 000 € la première année, 41 600 € la deuxième, et ainsi de suite. Même avec une inflation de 4 % et un rendement de 2,5 %, cette poche met exactement 13 ans à se vider. Vous sécurisez donc 13 années de revenus indexés sur les prix, sans aucune exposition aux krachs.
Poche de croissance (40 %) : 400 000 €, placée à 8 % (estimation réaliste long terme sur des indices mondiaux). Vous n’y touchez pas. Avec 13 ans devant vous, un krach de 30 % ne fait plus peur : sur 13 ans, les marchés ont eu le temps de chuter, de se reprendre et de repartir plus haut.
Résultat à l’année 13 :
- Poche de sécurité : 62 940 € (presque vide)
- Poche de croissance : 1 087 849 € (elle a quasiment triplé)
- Capital total : 1 150 790 €
Le piège : en atterrissant à 1 150 790 €, votre capital semble avoir grossi. Mais en euros d’aujourd’hui, il ne vaut plus que 691 135 €. Vous avez perdu 30 % de votre richesse réelle.
Trois solutions quand le million ne suffit pas
Solution 1 : rééquilibrer l’allocation. On met moins sur la sécurité et plus sur la croissance. Le risque : on réduit le nombre d’années couvertes par la poche de sécurité. En cas de krach larvé sur plusieurs années, la poche de croissance risque de ne pas avoir le temps de récupérer, et là on finit ruiné.
Solution 2 : le retrait dynamique. Vous ne suivez plus aveuglément la hausse des prix. Si l’inflation est à 4 %, vous n’augmentez votre rente que de 2 %, voire de 0 % les années où les marchés dévissent. Vous acceptez de baisser légèrement votre train de vie pour ne pas amputer votre outil de production de richesse. C’est la clé pour rester autour d’un capital de 1 M€ sans trop perdre.
Solution 3 : partir avec un capital plus élevé, 2 M€. C’est le plus confortable. Reprenons la stratégie deux poches :
- Capital total : 2 000 000 €
- Poche de sécurité (60 %) : 1 200 000 € à 2,5 %
- Poche de croissance (40 %) : 800 000 € à 8 %
- Retrait : 40 000 € la première année, puis +4 % par an
Évolution :
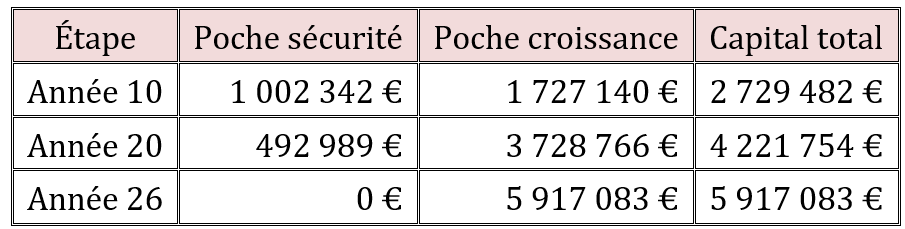
À l’année 20, le retrait annuel a doublé (84 274 €) à cause de l’inflation, et la poche de sécurité commence à fondre. Mais elle ne se vide qu’à l’année 26, soit plus d’un quart de siècle. Sur cette durée, vous avez traversé 3 ou 4 cycles boursiers complets : le risque de séquence des rendements a disparu.
Le verdict : avez-vous vaincu l’inflation ? Oui. Ces 5,9 millions représentent, en euros d’aujourd’hui, un pouvoir d’achat de 2 134 000 €. Vous avez conservé votre capital réel, tout en vivant confortablement pendant 26 ans. Mais vous n’avez pas vraiment augmenté votre pouvoir d’achat réel : vous partiez de 2 M€, vous finissez avec l’équivalent de 2,1 M€ d’aujourd’hui. Le capital est protégé, pas gonflé.
Et si on pousse à 4 M€ ? Reprenons exactement la même méthode, mais avec un capital de départ doublé :
- Poche de sécurité (60 %) : 2 400 000 € à 2,5 %
- Poche de croissance (40 %) : 1 600 000 € à 8 %
- Retrait : 40 000 € la première année, puis +4 % par an
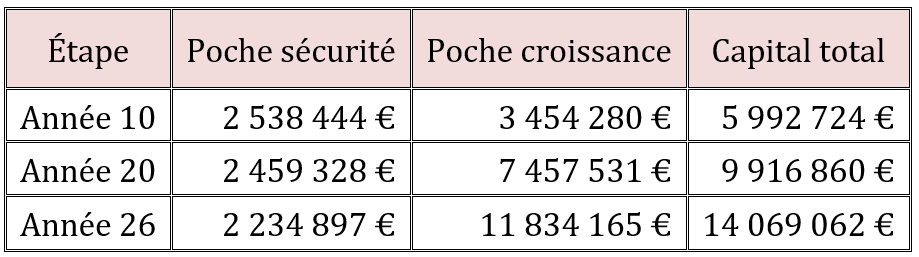
Là, tout change. La poche de sécurité ne fond quasiment pas : placée à 2,5 %, elle rapporte 60 000 € par an, soit plus que le retrait initial de 40 000 €. Elle ne se vide qu’à l’année 45, contre 26 dans le cas précédent. Et surtout, le pouvoir d’achat grimpe pour de bon. À l’année 26, le capital total de 14 M€ représente, en euros d’aujourd’hui, 5 074 000 € de pouvoir d’achat, pour un capital de départ de 4 M€. Vous ne conservez plus seulement votre richesse réelle : vous l’augmentez de plus de 25 %. C’est le seuil à partir duquel la rente vous enrichit vraiment, tout en vous laissant vivre.
Et si on réduisait la poche de sécurité ? Avec un capital de départ élevé, la poche de sécurité n’a plus besoin d’être aussi grosse : elle sert uniquement de tampon anti-krach le temps que la Bourse fasse son œuvre. On peut donc passer en 40 % sécurité / 60 % croissance, pour laisser courir davantage la poche de croissance :
- Poche de sécurité (40 %) : 1 600 000 € à 2,5 %
- Poche de croissance (60 %) : 2 400 000 € à 8 %
- Retrait : 40 000 € la première année, puis +4 % par an
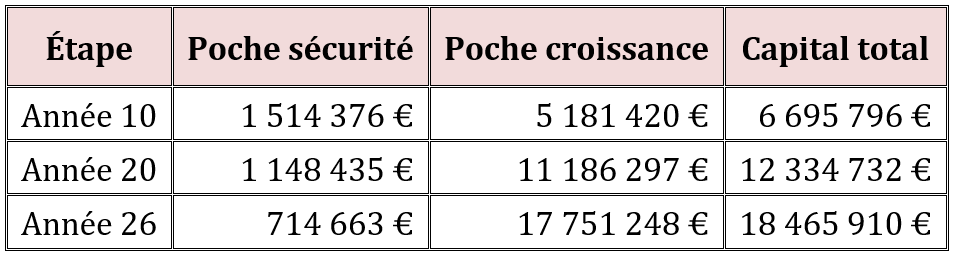
Le résultat est encore meilleur. La poche de sécurité se vide à l’année 33 au lieu de 45, ce qui reste très au-delà des 25 à 30 ans nécessaires pour traverser plusieurs cycles boursiers : le risque de séquence des rendements est toujours neutralisé. Et le pouvoir d’achat réel à l’année 26 grimpe à 6 660 000 € au lieu de 5 074 000 €, soit environ +66 % de richesse réelle contre +25 %. La leçon est claire : plus le capital de départ est confortable, plus vous pouvez alléger la poche de sécurité et faire travailler la croissance.
Récapitulatif : combien selon ce que vous visez
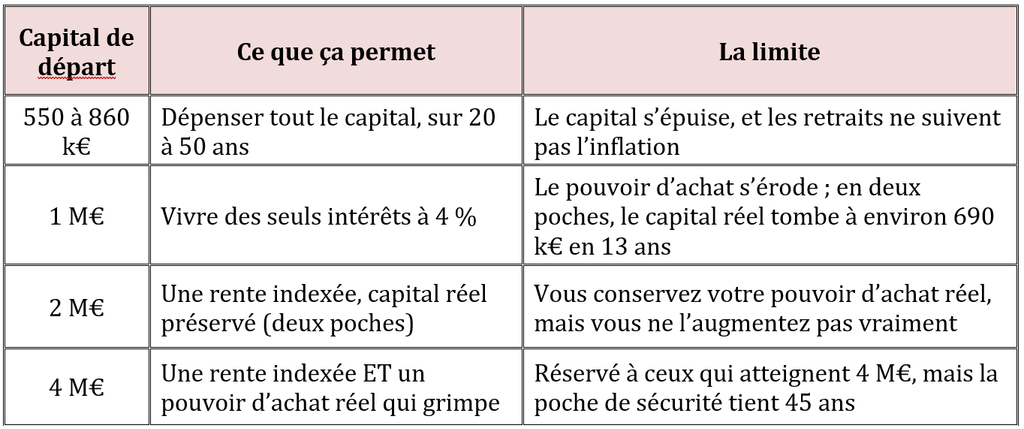
Pour un besoin de 40 000 € brut par an, voici ce que change le capital de départ :
Deux facteurs laissés de côté : la fiscalité et la retraite
Deux éléments changent encore l’équation. Je les ai volontairement écartés des calculs pour ne pas les alourdir, mais ils comptent.
La fiscalité d’abord. Tous les chiffres ci-dessus sont en brut. Or l’État prélève sa part sur les gains : une flat tax de 31,4 % (impôt et prélèvements sociaux) sur la plupart des revenus du capital. Retirer 40 000 € de gains ne laisse donc pas 40 000 € dans la poche. Pour vivre réellement avec 3 300 € par mois, il faut retirer davantage, donc disposer d’un capital plus élevé. L’enveloppe de détention pèse lourd ici : un PEA après 5 ans ou une assurance-vie après 8 ans allègent nettement la note par rapport à un simple compte-titres.
La retraite ensuite, dans l’autre sens. Presque personne ne vit à 100 % de son capital : à l’âge de la retraite, une pension tombe chaque mois. Si elle couvre déjà une partie de vos 40 000 €, le capital nécessaire baisse d’autant. Un rentier qui touche 1 500 € de pension n’a plus qu’à financer le complément par ses placements. C’est souvent ce qui rend l’objectif atteignable bien avant le million.
La liberté financière n’est pas une formule magique
Ces exemples montrent une chose : les calculs doivent être faits avant de choisir son montage. À vouloir appliquer aveuglément les théories magiques de la liberté financière, comme la règle des 4 %, on oublie que la réalité du terrain, l’inflation, la fiscalité et la volatilité des marchés, vient fracturer les tableurs Excel.
Avec un million d’euros, espérer vivre éternellement, maintenir son train de vie face à une forte inflation et laisser un héritage intact relève de l’illusion mathématique.
Le vrai investisseur n’est pas celui qui cherche la formule parfaite, elle n’existe pas. C’est celui qui accepte les arbitrages :
- Soit apporter plus de capital au départ, pour réduire la pression des retraits.
- Soit accepter de faire varier ses retraits et de modérer son train de vie les années de forte tension.
La liberté financière n’est pas un long fleuve tranquille géré par un algorithme. C’est une discipline d’ajustement permanent.
Votre liberté financière dépend donc :
- Du niveau de vie que vous souhaitez (je suis parti de 40 000 € par an).
- Du capital de départ dont vous disposez réellement : entre 1 et 2 millions, l’équation change radicalement.
- De la réalité de l’inflation : croire qu’un rendement de 4 % règle tout est un mirage.
- De votre capacité à accepter le compromis : il n’y a pas de rente magique sans risque, seulement des arbitrages entre votre train de vie immédiat et la survie de votre patrimoine.
Le piège du patrimoine sur le papier : votre maison ne se mange pas
Enfin, un point crucial : dans tous ces calculs, on parle exclusivement de capital financier liquide et investi. Ni votre résidence principale, ni une éventuelle résidence secondaire. Vous ne payez pas vos courses avec les tuiles de votre toit.
Si votre patrimoine global s’élève à 1 million d’euros mais que votre maison en représente la moitié, il ne vous reste en réalité que 500 000 € de capital productif pour générer votre rente. Pour vivre de ses investissements, le patrimoine total nécessaire, immobilier de jouissance inclus, est donc souvent bien plus élevé qu’on ne l’imagine.
Pour aller plus loin, sachez que je ne tranche jamais un choix d’allocation ou de rente sur un coup de tête : je confronte systématiquement plusieurs intelligences artificielles avant de décider. J’ai réuni ce duel dans mon guide gratuit, 7 IA sur le Ring : sept IA mises face à face sur de vraies questions d’investisseur.
Avertissement : Cet article partage une expérience et une réflexion personnelles. Il ne constitue pas un conseil en investissement ni un conseil fiscal. Les calculs présentés reposent sur des hypothèses de rendement (2,5 % et 8 %) et d’inflation (2 à 4 %) qui ne préjugent pas des performances futures. La fiscalité évoquée (flat tax, PEA, assurance-vie) est technique et évolue : vérifiez votre situation auprès d’un professionnel avant toute décision.
Bien joué !