 1
ETF ou actions : le vrai match pour investir

ETF ou actions individuelles ? C’est sans doute la question la plus posée dès qu’on veut investir en Bourse. Et à lire la plupart des guides, le verdict tombe toujours pareil : l’ETF pour la masse, les actions pour quelques initiés qui y passent leurs nuits. C’est un peu court.
Après trente ans de marchés, de gains comme de pertes, je fais les deux. Pas par indécision, par méthode. Voici le vrai match, chiffres à l’appui. Vous verrez qu’il n’y a pas de gagnant absolu, mais un outil pour chaque usage.
ETF ou actions : de quoi parle-t-on vraiment ?
Ce qu’est un ETF
Un ETF (Exchange Traded Fund), ou fonds indiciel coté, est un panier de titres qui réplique un indice de marché comme le CAC 40, le S&P 500 ou le MSCI World. Il se négocie en Bourse en temps réel, comme une action. En achetant une seule part, vous êtes exposé à des dizaines, parfois des milliers d’entreprises d’un coup.
Son intérêt tient en trois mots : diversification immédiate, frais réduits (souvent moins de 0,3 % par an) et gestion passive. Un ETF ne cherche pas à battre le marché, il le copie. Vous captez donc la performance moyenne, ce qui, sur le long terme, est déjà un très bon résultat.
Ce qu’est une action
Une action, c’est une part du capital d’une entreprise. En l’achetant, vous devenez copropriétaire, avec un droit de vote et une part des bénéfices sous forme de dividende. Votre performance dépend alors d’une seule société.
C’est ce qui fait tout l’attrait et tout le risque. Si l’entreprise réussit, le cours grimpe et vous surperformez le marché. Si elle déçoit, vous encaissez la baisse en direct, sans filet. Le stock picking, c’est un tir précis là où l’ETF est un filet de sécurité.
Gestion passive contre gestion active : la différence
Les deux se négocient en Bourse, mais la logique n’a rien à voir.
Avec un ETF, vous déléguez la sélection à un indice. Une fois l’ETF choisi, vous n’avez presque rien à faire, à part rééquilibrer entre vos ETF de temps en temps. C’est l’approche passive : simple, automatisable, peu chronophage.
Avec des actions, vous choisissez vous-même vos lignes, vous suivez les résultats, vous surveillez la concurrence, et vous gérez surtout vos émotions. C’est l’approche active : plus exigeante en temps, en méthode et en sang-froid.
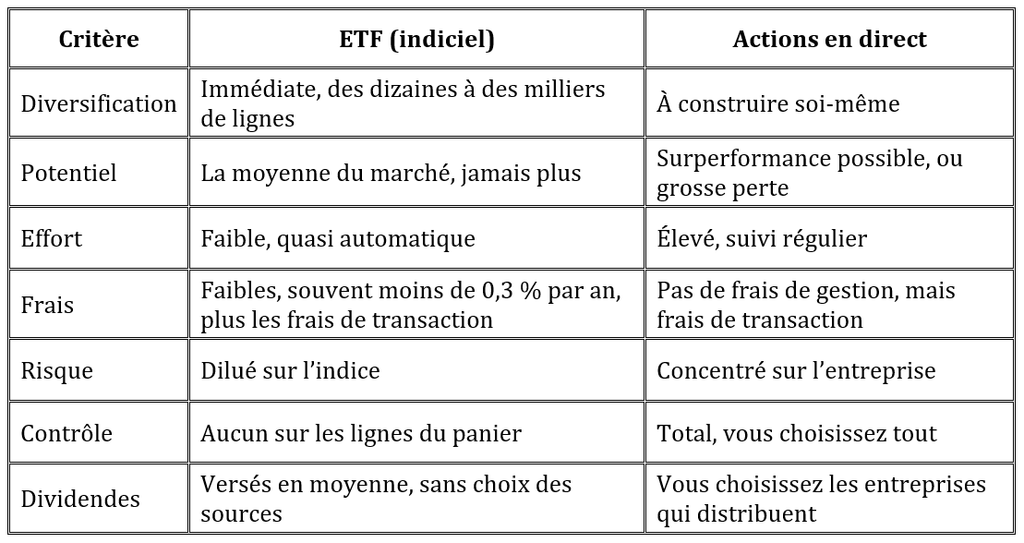
Voici le match résumé sur les critères qui comptent.
Le mythe SPIVA : « les gérants battent rarement l’indice »
C’est l’argument massue de tous les défenseurs du tout-ETF, repris tel quel dans presque chaque guide. Et le chiffre est réel : selon l’étude SPIVA Europe de fin 2024, 93 % des fonds actions gérés activement et libellés en euros ont sous-performé leur indice sur dix ans. Neuf fonds sur dix, et même plus, se font battre par un simple indice.
Sauf que ce chiffre n’accuse pas le bon coupable. Trois raisons l’expliquent, et aucune ne dit que choisir des actions ne marche pas.
La première, ce sont les frais. Un fonds actif part avec un handicap de 1,5 à 2 % de frais par an. L’indice, lui, n’en a pas. Or 2 % de frais par an, sur vingt ans, c’est près d’un tiers du capital final qui s’évapore. Enlevez ce boulet et une grande partie de l’écart de performance disparaît.
La deuxième, c’est la diversification imposée. Un fonds a l’obligation réglementaire de répartir son capital sur des dizaines, voire des centaines de lignes, avec un plafond par position. Ses meilleures idées sont donc noyées dans la masse. Les travaux universitaires sur les « meilleures idées » des gérants montrent que leurs plus fortes convictions, elles, battent le marché. C’est le reste, imposé par la règle, qui plombe la moyenne.
La troisième, ce sont les faux gérants actifs. Beaucoup de fonds facturent des frais de gestion active tout en collant en réalité à leur indice. Ils ne peuvent structurellement pas faire mieux que l’indice moins leurs frais. Ce sont eux qui tirent les statistiques vers le bas.
SPIVA ne dit donc pas « le stock picking est perdant ». Il dit « un fonds cher et sur-diversifié fait moins bien qu’un indice ». Un particulier n’a aucune de ces contraintes : pas de frais de gestion, aucune obligation de diluer, la liberté de concentrer sur ses convictions. C’est d’ailleurs tout le débat que j’ouvre dans mon avis sur le livre de Matthieu Louvet, grand défenseur de la gestion passive.
Restons honnête. Cela ne garantit pas que vous battrez le marché. La plupart des particuliers n’ont ni le temps, ni la méthode, ni la discipline pour le faire. Le stock picking se paie en travail, et parfois en pertes. Je suis bien placé pour le savoir.
L’ETF World est moins diversifié qu’on ne le croit
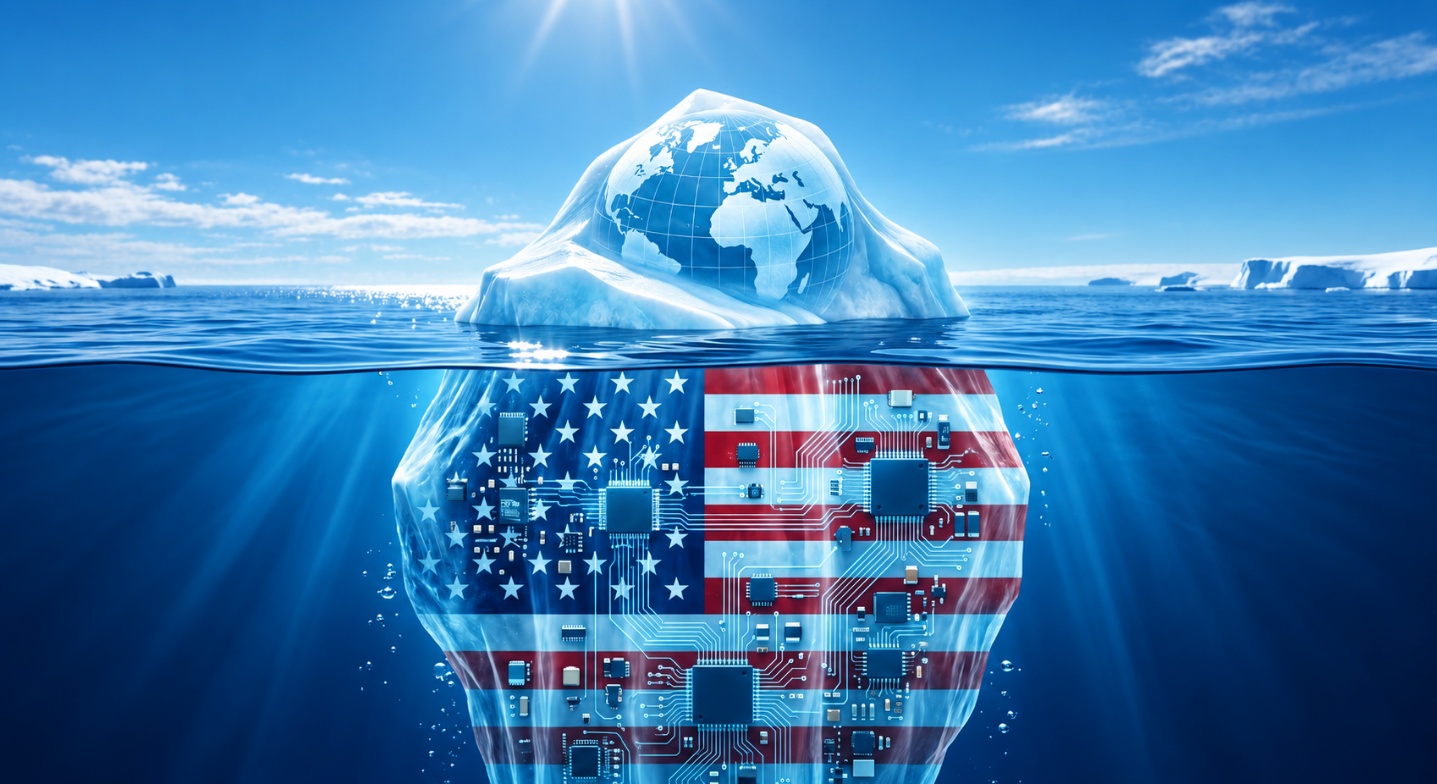
On présente souvent l’ETF MSCI World comme la diversification ultime. Regardons ce qu’il y a vraiment dedans. L’indice regroupe environ 1 500 sociétés réparties dans 23 pays développés. Mais plus de 70 % de ce total est investi aux seuls États-Unis, et les plus grosses lignes, les « 7 Magnifiques » (Apple, Microsoft, Nvidia, Amazon, Alphabet, Meta, Tesla), pèsent à elles seules une part énorme de l’indice.
Acheter un World, ce n’est donc pas une assurance tous risques, c’est un pari largement concentré sur la tech américaine. L’ETF reste un excellent outil, à condition de savoir ce qu’on détient. Je détaille cette mécanique de concentration dans mon article sur la diversification du patrimoine.
Le vrai critère de choix : la conviction, pas l’horizon
On lit parfois que le court terme justifierait de piocher des actions et le long terme les ETF. C’est même l’inverse qui est vrai. Plus l’horizon est court, plus le risque d’une action isolée devient ingérable : un mauvais résultat trimestriel et le cours décroche, sans le temps de se refaire. Sur un horizon court, la diversification d’un ETF est donc plus prudente, pas moins. La seule exception, c’est le trading très court terme, qui cherche des anomalies ou des points de retournement, mais c’est un autre métier que j’aborde juste après.
Le vrai critère n’est pas votre horizon de placement, c’est l’avantage réel dont vous disposez. Par avantage, j’entends une meilleure analyse, une information que le marché n’exploite pas encore, ou une conviction solide sur une entreprise que vous comprenez mieux que le consensus. Le stock picking se justifie quand vous réunissez deux choses : cet avantage, et le sang-froid de tenir votre position quand elle baisse sans céder à la panique. Pas quand vous cherchez à deviner le prochain mouvement de marché.
Ne confondons pas non plus investissement et trading. Le day trading et le swing trading sont un métier à part, un jeu de timing où près de 9 traders à effet de levier sur 10 perdent de l’argent selon l’AMF. Ce n’est pas mon terrain. Je suis un investisseur patient, pas un trader.
Ma méthode pour choisir une action
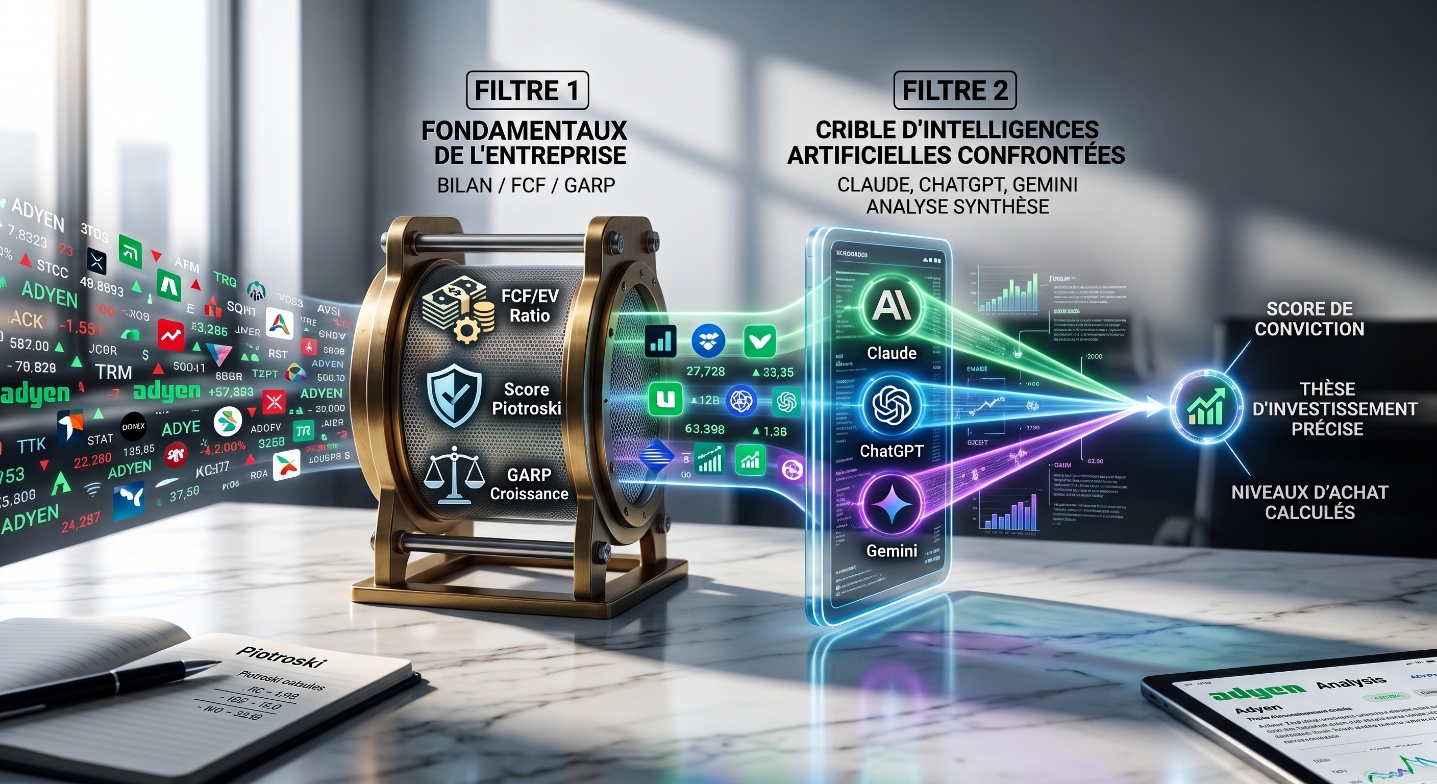
Puisque le stock picking demande un avantage, encore faut-il une méthode pour le construire. Voici la mienne.
Je pars toujours des fondamentaux de l’entreprise, pas des graphiques. Je regarde la solidité du bilan avec le score Piotroski, la capacité à générer du cash avec le rapport entre le free cash flow et la valeur d’entreprise, et le prix payé pour la croissance, dans une logique de croissance à prix raisonnable. En clair : est-ce une bonne entreprise, gagne-t-elle vraiment de l’argent, et n’est-elle pas trop chère.
Ensuite, je passe l’entreprise au crible de plusieurs intelligences artificielles. Une IA seule donne un avis, souvent avec aplomb. Plusieurs IA confrontées font ressortir les angles morts et les désaccords, et c’est là que la vraie analyse commence. En pratique, je m’appuie surtout sur trois d’entre elles en mode avancé, Claude, ChatGPT et Gemini, et j’en tire une synthèse, un score de conviction et des niveaux d’achat précis. La version complète du protocole, avec sept IA confrontées en audit croisé, est détaillée dans mon guide gratuit 7 IA sur le Ring.
Le résultat, ce sont des analyses concrètes et chiffrées, pas des avis en l’air. Vous pouvez en voir un exemple récent avec mon analyse de l’action Adyen, où je déroule toute la démarche, de la thèse d’investissement aux niveaux d’entrée.
ETF ou actions à dividende : quel choix pour les revenus ?
Pour se constituer un revenu régulier, on pense souvent aux dividendes. Une précision s’impose, car c’est une confusion fréquente : un dividende n’est pas de l’argent qui tombe du ciel. Le jour du détachement du dividende, le cours de l’action est mécaniquement réduit du montant distribué, toutes choses égales par ailleurs. Vous touchez d’un côté ce que le titre perd de l’autre. Personnellement, je n’en fais pas un critère de choix, je préfère viser la croissance du capital.
Cela dit, si le sujet vous intéresse, l’action à dividende vous laisse choisir vos sources. Vous ciblez les entreprises qui distribuent le plus, du type TotalEnergies, Sanofi ou L’Oréal. En contrepartie, un seul groupe qui coupe son dividende, et le revenu comme le cours en souffrent. Il faut donc plusieurs lignes, donc du travail et de la diversification.
L’ETF à dividende regroupe des dizaines de sociétés distributrices, ce qui lisse le résultat. C’est plus stable, mais vous ne captez qu’un rendement moyen, sans choisir précisément vos sources.
Côté fonctionnement, un ETF distribuant verse les dividendes, un ETF capitalisant les réinvestit automatiquement. Pour ma part, je prends toujours des ETF capitalisants quand ils existent. Les dividendes sont remis au travail dans le fonds sans que j’aie à agir, ils continuent donc à produire du rendement, et je ne suis pas imposé dessus chaque année : l’impôt n’arrive qu’à la revente.
Frais, fiscalité et enveloppes : PEA, CTO, assurance-vie
Le contenant compte autant que le contenu. Rappel rapide, le détail est dans mon article sur le match PEA, CTO et assurance-vie.
Sur un compte-titres ordinaire, les gains sont soumis à la flat tax de 31,4 % depuis 2026 (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux). C’est le prix de la liberté totale : sur un CTO, tout est permis, actions du monde entier, ETF sectoriels, matières premières, obligations.
Le PEA est bien plus doux. Après 5 ans, les gains sont exonérés d’impôt sur le revenu, seuls restent les prélèvements sociaux (18,6 % en 2026). En échange, il est limité aux actions européennes et aux ETF éligibles.
Bonne nouvelle pour ceux qui veulent le marché mondial dans cette enveloppe : le MSCI World est accessible en PEA via des ETF en réplication synthétique, comme le WPEA d’iShares ou le CW8 d’Amundi. Vous capturez donc l’indice monde tout en gardant l’avantage fiscal du PEA. À condition, bien sûr, que le législateur ne change pas les règles, une piste évoquée récemment.
L’assurance-vie, enfin, sert surtout le long terme et la transmission. On y détient des ETF et des fonds via les unités de compte, plus le fonds euros. Le stock picking en direct n’y est en général pas possible, sauf sur certains contrats haut de gamme ou luxembourgeois qui autorisent les titres vifs.
La stratégie cœur-satellite, pour combiner les deux
La bonne nouvelle, c’est qu’il ne faut pas choisir un camp. La méthode la plus solide s’appelle la stratégie cœur-satellite, et le principe est simple.
Le cœur, c’est la part principale du portefeuille, investie en ETF larges et diversifiés. C’est votre base stable, celle qui capte la performance du marché sans effort. Les satellites, c’est le reste, investi dans vos actions choisies une par une ou dans des ETF plus ciblés, pour tenter d’aller chercher un peu mieux.
La proportion entre les deux n’a rien d’universel. Elle dépend de votre temps, de votre tolérance au risque et de la force de vos convictions. Certains gardent un cœur très majoritaire, d’autres, comme moi, assument un équilibre bien plus proche du 50/50. J’y reviens juste après.
Trois erreurs classiques dans cette répartition.
La première, surtout quand on débute : mettre une part trop grosse en actions individuelles sur un socle d’ETF trop mince. Le portefeuille repose alors sur quelques paris au lieu d’un socle diversifié, et le risque grimpe. C’est un choix qui peut se défendre quand on a de l’expérience et des convictions fortes, mais pas un réflexe de départ.
La deuxième, la double exposition. Vous détenez un ETF technologique et, en même temps, plusieurs actions technologiques en direct. Sans le voir, vous êtes surexposé au même secteur. Il faut toujours vérifier la composition de ses ETF avant d’ajouter des actions.
La troisième, le biais domestique, ce réflexe de sur-pondérer les entreprises de son propre pays. Un cœur d’ETF mondial corrige ce travers.
Comment je fais
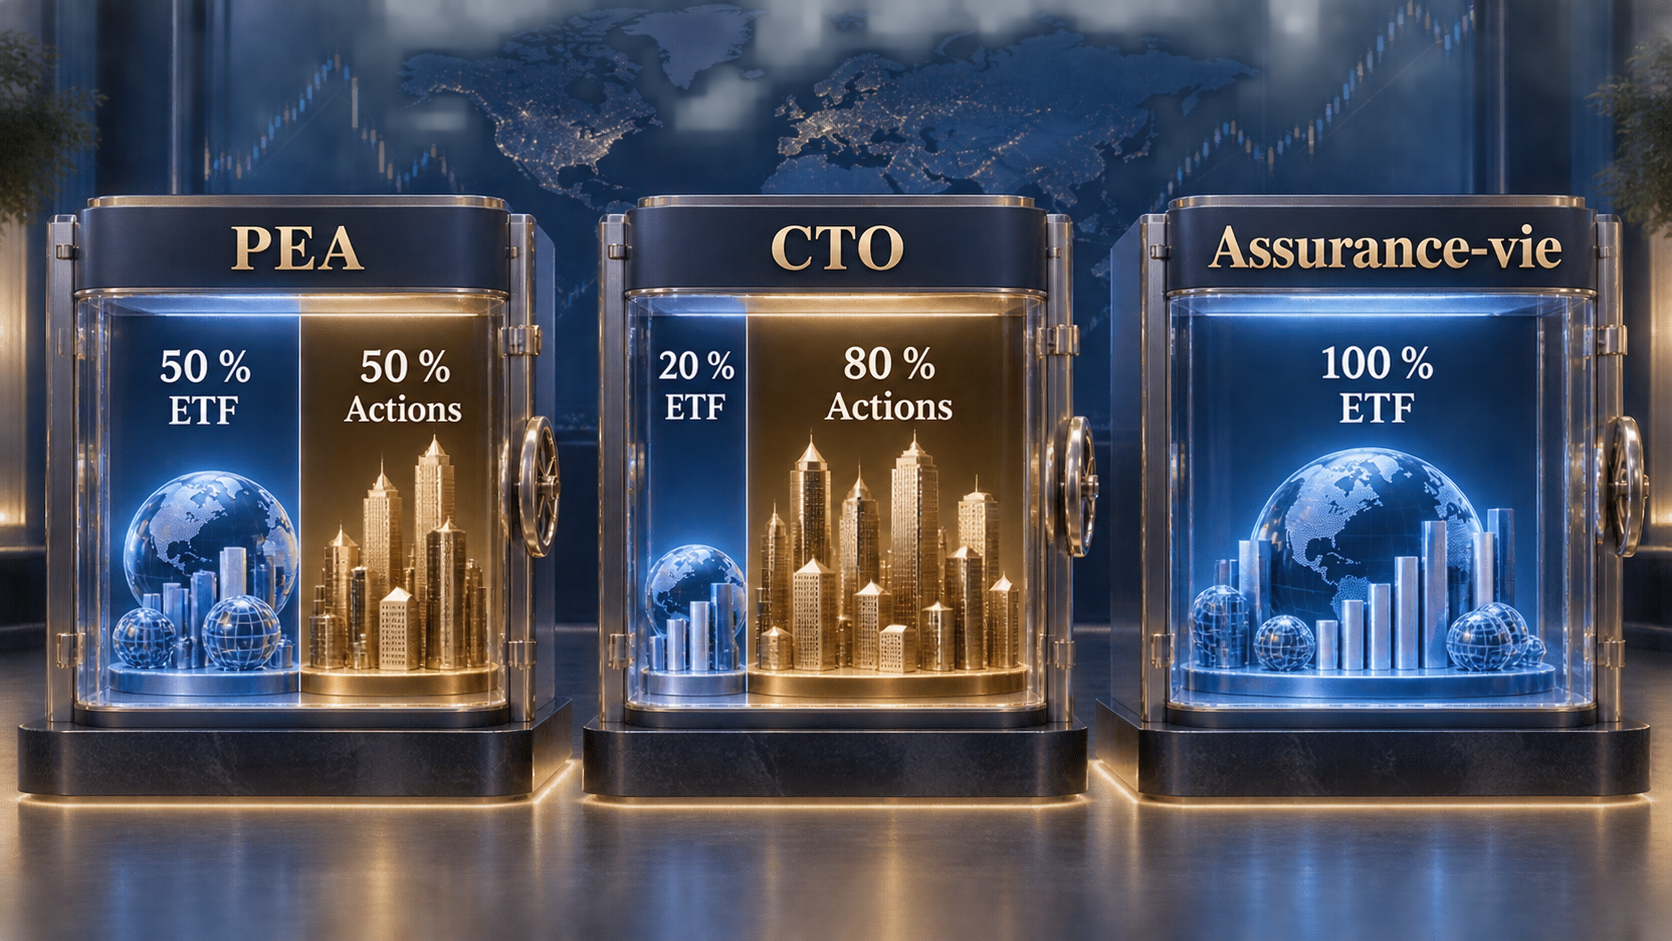
Ma répartition n’est pas la même d’une enveloppe à l’autre, et c’est voulu.
Sur mon PEA, je suis à peu près à 50/50. D’un côté des ETF indiciels, de l’autre des actions européennes en direct, dans les limites du plan.
Sur mon compte-titres, c’est l’inverse : environ 80 % d’actions en direct et 20 % d’ETF. C’est là que je loge tout ce que le PEA refuse, des actions du monde entier, mais aussi des ETF et ETC spécifiques comme les matières premières, les métaux précieux ou les cryptos. J’ai raconté une partie de cette aventure dans mon crash-test sur mes transactions sur l’or physique.
Sur mes assurances-vie françaises, je ne fais que de l’ETF, à 100 %. Et je ne me limite pas à un seul indice, je tourne entre S&P 500, World, Chine, Inde et Europe selon les zones que je veux jouer.
À côté de tout ça, je garde une poche de cash dont la taille varie selon les conditions de marché. Ce n’est pas de l’argent qui dort, c’est une réserve pour saisir les occasions quand elles se présentent. J’explique pourquoi dans mon article sur la poche de cash.
Je fais les deux parce que les deux répondent à des besoins différents. L’ETF me donne l’exposition au marché sans y passer mes journées. Les actions me permettent d’exprimer une conviction, quand j’en ai une et que je peux la défendre. Il y a eu des réussites et des erreurs, c’est le principe même du crash-test. Ce qui fait la différence sur le long terme, ce n’est pas le point d’entrée, c’est la patience avec laquelle on tient sa ligne.
Verdict : un outil par usage
Il n’y a pas de gagnant dans l’absolu, il y a un outil par usage. L’ETF, c’est le socle simple et efficace pour capter le marché sans effort. L’action en direct, c’est la part où vous avez une conviction et l’envie de vous impliquer. Le vrai piège serait de croire qu’il faut choisir un camp.
À retenir en quelques points :
- L’ETF réplique un indice : diversification, frais bas, gestion passive, mais jamais mieux que le marché.
- L’action est une part d’entreprise : potentiel supérieur, mais risque concentré et travail réel.
- « Les gérants sous-performent » ne condamne pas le stock picking, cela condamne les fonds chers et sur-diversifiés.
- Un ETF World n’est pas neutre : plus de 70 % du MSCI World est investi aux États-Unis.
- Tenir dans la durée est la base, pour un ETF comme pour des actions en direct. Ce qui justifie de choisir le stock picking, ce n’est pas l’horizon de placement, c’est la conviction et l’avantage réel.
- La stratégie cœur-satellite permet de combiner les deux, chacun avec sa propre répartition.
Pour aller plus loin sur ma méthode
Avant d’acheter une action, je ne me fie pas à une seule opinion : je confronte sept intelligences artificielles pour attaquer chaque thèse sous tous les angles et ne garder que ce qui résiste. La méthode complète, avec le détail des sept IA et leurs verdicts, est réunie dans mon guide gratuit.
Télécharger le guide « 7 IA sur le Ring » (gratuit) : https://investisseur-augmente.com/7-ia-ring-duel-investisseur/