 1
Mes transactions sur l’or : 15 ans de crash-test, gains et erreurs chiffrés

En 2010, je suis allé voir mon banquier et je lui ai dit : « Je veux que vous transformiez mon assurance-vie en or ! »
Et là, vous vous attendez sans doute à ce qu’il m’ait regardé comme si je débarquais d’une autre planète ?
Que nenni. Il m’a répondu qu’en 1980, certains de ses clients lui avaient dit exactement la même chose, et qu’ils avaient bien eu raison. Il faut dire que c’était un banquier de la banque privée. J’imagine que la réponse aurait été tout autre avec un conseiller lambda derrière son guichet.
Je n’étais pas venu les mains vides. J’avais lu que la BNP émettait depuis quelque temps un support indexé sur l’or et éligible à l’assurance-vie. Il regarde sur son PC, ne trouve rien, et me lance : « C’est pas grave, ils le retrouveront bien au back-office. » Sur le dossier d’arbitrage, il note en gros : GOLD.
Entre-temps, je me renseigne de mon côté et je m’aperçois que ce support est en réalité réservé à l’assurance-vie de chez Fortuneo. Le banquier me le confirme quelques jours plus tard : « Pas éligible chez nous. En revanche, on peut faire un rachat et acheter un lingot. »
À l’époque, il y avait 60 000 € sur mon assurance-vie et le lingot d’un kilo valait environ 30 000 €. Il avait démarré l’année autour de 25 000 € pour la finir à 35 000 €. Je tergiverse, parce qu’un rachat, ce n’est pas la même chose qu’un simple arbitrage : je sors les fonds de l’enveloppe, je perds l’antériorité fiscale. En réalité, j’aurais dû foncer. Je finis par laisser tomber pour cette fois. Première leçon de cette histoire : l’hésitation coûte cher, surtout au début d’un cycle.
2011 : la période « actifs tangibles »
Une deuxième occasion arrive un peu plus tard. En 2011, je reçois une donation de mes parents. Comme je suis alors en pleine période « actifs tangibles » (j’ai été sérieusement secoué par la crise de 2008), je décide de la répartir entre immobilier d’un côté, or et argent physique de l’autre.
Un mot sur la donation, parce que c’est un levier trop peu utilisé. Donner de son vivant permet de transmettre en profitant des abattements légaux : 100 000 € par parent et par enfant, reconstitués tous les 15 ans. Un couple peut donc transmettre 200 000 € par enfant sans droits, puis recommencer 15 ans plus tard. C’est un coup de pouce énorme quand on est jeune, au moment où l’on en a le plus besoin, plutôt que d’hériter à 60 ans passés.
D’ailleurs, plusieurs grandes fortunes prennent le chemin inverse. Aux États-Unis, Warren Buffett et Bill Gates ont promis, via le Giving Pledge, de léguer l’essentiel de leur patrimoine à des œuvres plutôt qu’à leurs enfants. Buffett résume sa philosophie ainsi : donner à ses enfants « assez pour qu’ils puissent tout faire, mais pas assez pour qu’ils ne fassent rien ». En France, le milliardaire Pierre-Édouard Stérin (fondateur de Smartbox) a déclaré vouloir déshériter ses enfants pour ne pas en faire des « petits bourgeois », allant jusqu’à réclamer un assouplissement de la loi en 2026. D’autres, comme Éric Larchevêque, posent ouvertement la question sur la place publique.
Personnellement, je trouve utile d’instruire ses enfants sur l’investissement, surtout que ce n’est pas l’école qui s’en chargera. Mais de là à ne rien leur transmettre, il y a un pas que je ne franchis pas : d’un point de vue fiscal comme pour leur donner un vrai coup de pouce, ce serait dommage de s’en priver. Et si l’on craint le gaspillage, rien n’empêche d’assortir la donation d’une clause qui la cantonne à certains investissements.
Une opportunité immobilière se présente à ce moment-là. J’en parle en détail dans mon crash-test sur mon immobilier locatif au Mans.
Métaux précieux : la fiscalité d’abord
Concernant les métaux précieux, je me suis renseigné sur la fiscalité, notamment grâce au livre de référence de Yannick Colleu sur la fiscalité des métaux précieux (lien affilié).
La règle de base : pour une fiscalité plus douce à la revente, il faut acheter des pièces « à cours légal ». Je prends tout de même un petit lot de franchouillardises, comme dirait Yannick Colleu, sous la forme de 25 Napoléons or que je me fais livrer et qui partent directement dans un coffre de banque. Je me dis qu’en cas de scénario catastrophe, ces pièces seront plus facilement reconnues pour le troc que des Maple Leaf canadiennes.
Pour le reste, une partie part sur une plateforme avec stockage, GoldBroker, devenue depuis or.fr. J’y stocke 4 monster boxes de 500 pièces Maple Leaf en argent chacune. Ce que sont devenues ces pièces, c’est une autre histoire : une perte de 150 000 € en coût d’opportunité, que je raconte dans cet article.
Toujours sur l’argent, je commande aussi 3 autres monster boxes, des Maple Leaf et des Philharmonique de Vienne, 100 pièces Silver Elisabeth II, plus quelques piécettes que je trouve simplement sympas. J’achète tout cela en Belgique, où les frais sont moindres, et je stocke en coffre bancaire, parce que les frais de stockage des plateformes étaient prohibitifs sur l’argent. La suite de cette histoire, plus réjouissante celle-là, c’est ma revanche à plus de 100 000 € de bénéfices après impôts.
Guide offert
7 IA sur le Ring : le duel
J’ai fait analyser la même action par 7 intelligences artificielles : ChatGPT, Claude, Gemini, Grok, DeepSeek, Perplexity et Mistral. Le duel complet en 20 pages.
Recevoir le guide gratuitLe cœur du sujet : l’or
J’arrive maintenant à la partie centrale : l’or. Quoi acheter ? Où acheter ? Où stocker ?
À l’époque, Jean-François Faure vient de créer aucoffre.com, une plateforme qui permet d’acheter, de faire stocker et de revendre ses métaux précieux, y compris en Suisse. Sa particularité : c’est aussi une véritable place de marché, où les membres peuvent se revendre leurs pièces entre eux, même si l’offre va bien au-delà (sourcing sur les marchés professionnels, stockage sécurisé, achat programmé…). Il existe aussi sa version internationale, lingold.com, et une filiale espagnole. Je décide d’utiliser la version suisse, histoire de mettre mes pièces un peu à l’écart des griffes de l’État français. Cette filiale a depuis été fermée, et mes pièces ont été réintégrées chez Aucoffre.
Pour le choix des pièces, je commence par faire n’importe quoi. Je ne tiens pas compte de la fiscalité et j’achète des Napoléons, des demi-Napoléons, des francs suisses. En même temps, je sais que je compte garder ces pièces une bonne décennie, et qu’à l’époque la fiscalité sur la plus-value est remise à zéro au bout de 12 ans de détention. Cela me convient. Sauf que le fisc français, jamais à court d’idées, fait passer ce délai à 22 ans. C’est long, 22 ans.
Petite anecdote au passage : mes Napoléons ont ensuite été reconnus comme des refrappes Pinay, donc des jetons, avec la fiscalité correspondante. Je le dois à Aucoffre et à Yannick Colleu, qui en a parlé à de nombreuses reprises. En cas de revente de pièces fiscalisées, Aucoffre prélève d’ailleurs automatiquement la part destinée aux impôts.
Mes nouvelles pièces seront donc à cours légal, exonérées dès lors que chaque lot revendu reste sous 5 000 €. J’achète alors des Krugerrand, des Maple Leaf, des American Silver, des Panda. Et plutôt que des pièces d’une once, je choisis des 1/10e d’once, pour deux raisons :
La première : je crois à la hausse de l’or, et je vois bien les pièces d’une once dépasser un jour ce seuil de 5 000 € (seuil que j’imaginais d’ailleurs baisser pour l’exonération, ce qui n’est pas encore arrivé). Des petites coupures me laissent plus de souplesse pour rester sous le plafond à la revente.
La seconde tient à la prime. La prime, c’est l’écart entre la valeur du métal contenu dans la pièce et son prix de vente réel : on paie une pièce un peu plus cher que son simple poids d’or, notamment sur les petites coupures et les pièces recherchées. À l’époque, cette prime est faible, mais je parie qu’elle va grimper. L’idée est donc de gagner sur les deux tableaux à la fois : la hausse du cours de l’or et la hausse de la prime.
Or physique ou or papier ?
On peut s’exposer à l’or de deux façons, et elles n’ont rien à voir.
L’or papier, ce sont les ETF et ETC adossés à l’or, les certificats, les comptes or. C’est pratique : on achète et on vend en un clic, sans stockage ni authentification, avec des frais réduits. Mais au fond, c’est une ligne sur un compte, une promesse émise par un tiers. En cas de vrai choc, votre exposition dépend de toute la plomberie financière qui tient derrière. Et fiscalement, c’est plus lourd : les plus-values sur l’or papier relèvent du prélèvement forfaitaire unique, soit 31,4 % du gain depuis 2026. L’or papier n’est pas non plus éligible au PEA.
L’or physique, ce sont les pièces et les lingots que vous détenez vraiment. Il ne dépend d’aucun intermédiaire : un Krugerrand dans un coffre reste un Krugerrand, même si le système déraille. C’est tout l’intérêt du vrai or, celui qu’on ne peut ni geler d’un clic ni imprimer. Et la fiscalité y est plus souple. Deux régimes coexistent : la taxe forfaitaire de 11,5 % sur le montant total de la vente (et non sur le seul gain), ou, sur option, l’imposition de la plus-value (36,2 %) avec un abattement qui grimpe avec la durée de détention, jusqu’à l’exonération totale au bout de 22 ans. Et sur les pièces à cours légal revendues par petits lots, l’impôt peut même tomber à zéro, du moins quand le vendeur applique cette exonération, car elle est loin d’être reconnue partout (j’y reviens plus bas).
Il existe enfin une troisième voie, à mi-chemin : l’or physique alloué. Vous achetez des fractions de lingots ou des pièces qui sont réellement détenues à votre nom et stockées pour vous dans des coffres sécurisés, hors du système bancaire. Des plateformes spécialisées comme BullionVault ou Aucoffre s’occupent de toute la logistique. C’est un excellent compromis : on garde la souplesse de l’or papier, acheter et revendre en quelques clics, tout en détenant un actif tangible, audité et à l’abri d’un cambriolage à domicile. Et comme il s’agit d’une détention réelle et allouée, c’est bien la fiscalité plus clémente de l’or physique qui s’applique, pas le prélèvement forfaitaire unique. Seule contrainte sur les plateformes étrangères: comme tout compte détenu hors de France, il faut le déclarer au fisc (formulaire 3916).
Vous l’aurez compris, j’ai choisi le physique, sous ces deux formes. Pour le côté tangible et hors système, et pour la fiscalité.
La fiscalité de l’or en France
Pour y voir clair, voici le tableau récapitulatif de la fiscalité des métaux précieux en France. Il vaut pour l’or comme pour l’argent, c’est exactement le même régime.
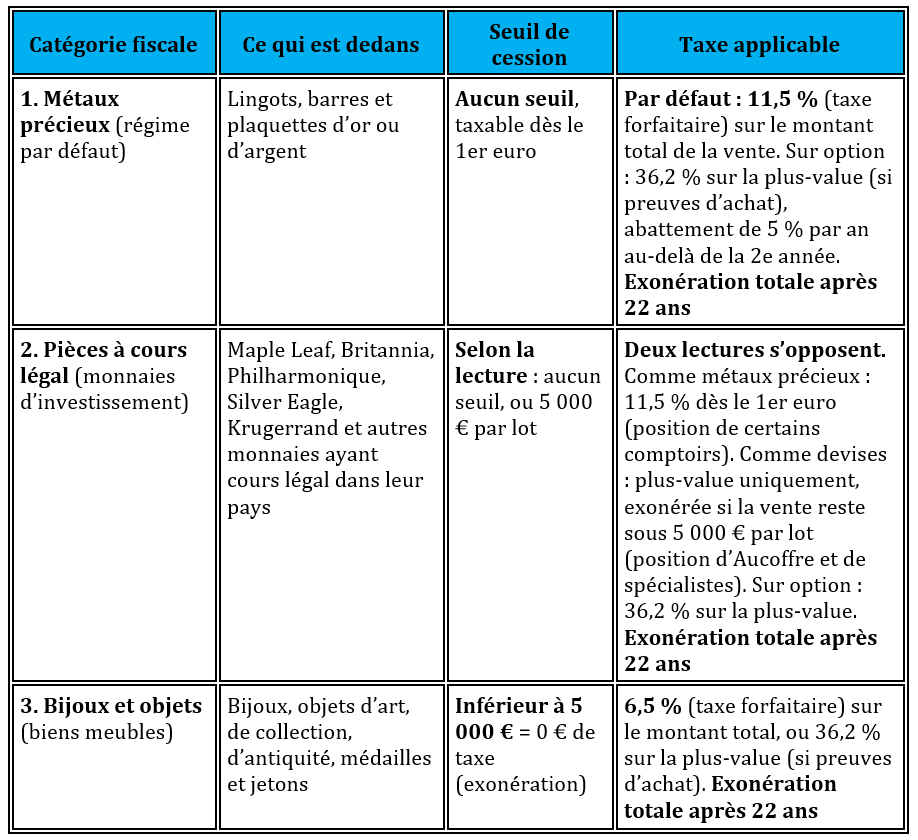
À retenir : l’exonération sous 5 000 € pour les pièces à cours légal n’est pas reconnue partout. Elle repose sur une lecture, la pièce assimilée à une devise, que défendent Aucoffre et certains spécialistes. Quand elle est appliquée, elle permet, en fractionnant ses ventes en lots de moins de 5 000 € espacés d’au moins une semaine, de revendre de gros montants sans impôt (jusqu’à une cinquantaine de cessions par an). Mais de nombreux comptoirs et revendeurs locaux refusent cette lecture et appliquent la taxe forfaitaire de 11,5 % dès le premier euro. J’en ai fait l’expérience avec mon argent métal. Sur les lingots, en revanche, aucun débat : c’est le régime par défaut, 11,5 % ou l’option plus-value avec exonération à 22 ans.
Et la TVA dans tout ça ?
On l’oublie souvent, car elle se joue à l’achat et non à la revente. Bonne nouvelle : l’or d’investissement est totalement exonéré de TVA, en France comme dans toute l’Union européenne. C’est le cas des lingots d’au moins 995 millièmes et des pièces frappées après 1800, ayant eu cours légal et vendues à moins de 80 % au-dessus de leur valeur en or. Autrement dit, tout mon or, du Napoléon au Krugerrand, s’achète sans le moindre centime de TVA. C’est un avantage décisif du métal jaune, que bien peu d’actifs tangibles partagent.
L’argent, lui, encaisse 20 % de TVA dès l’achat sur les lingots et la plupart des pièces. Seules les pièces à cours légal y échappent : légalement considérées comme des moyens de paiement, ce sont des produits financiers à part entière.
Parlons chiffres : le déroulé complet
Voici le calcul, sans fard.
J’ai investi 50 000 € en pièces d’or entre 2011 et 2014, à un cours compris entre 1 200 et 1 800 dollars l’once, soit environ 900 à 1 400 euros l’once à l’époque.
J’ai attendu une bonne dizaine d’années avant de commencer à revendre, puis j’ai accéléré mes ventes avec la flambée de fin 2025 et début 2026. Pour donner une idée de cette flambée : l’once a battu son record absolu au-delà de 5 000 dollars en janvier 2026, avant de refluer autour de 4 300 dollars aujourd’hui. J’ai donc revendu l’essentiel entre 3 000 et 5 000 dollars l’once.
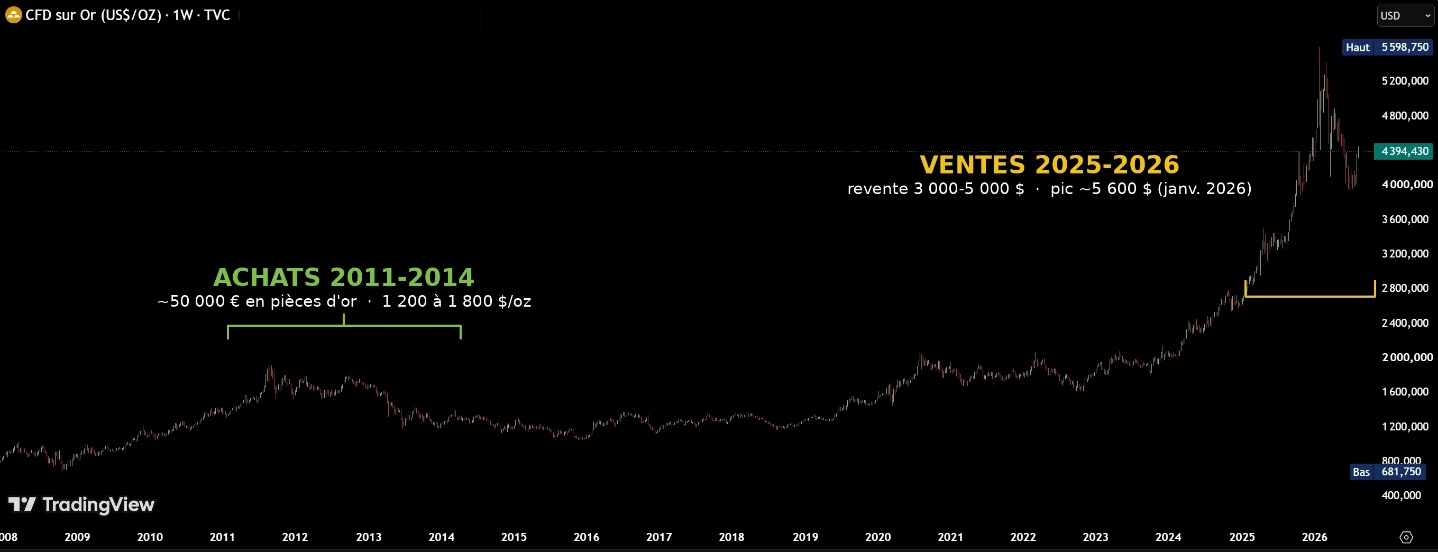
Résultat : sur la partie revendue, un gain moyen d’environ 200 %, soit une mise multipliée par trois. Concrètement, une pièce achetée autour de 1 000 € se revend autour de 3 000 €, à quoi s’ajoute la hausse de la prime, qui a bien grimpé comme je l’espérais. Mon pari sur les deux tableaux a donc payé.
Deux nuances pour rester honnête. D’abord, l’opération a été moins performante que sur l’argent, plus volatil, qui a offert un potentiel supérieur. Ensuite, le S&P 500 a fait mieux que mon or sur la même période. Mais je l’assume : la diversification n’est pas là pour maximiser le rendement, elle est là pour survivre sur les marchés quand tout le reste vacille. J’en parle dans mon article sur la diversification du patrimoine.
Au cours actuel de l’once, il me reste environ 20 000 € sur la plateforme, que je revendrai à la prochaine poussée vers le nord. Il me reste aussi mes Napoléons, achetés autour de 250 € l’unité et qui en valent aujourd’hui environ 700 € hors prime (la prime est généralement faible sur ces pièces). Ceux-là, je compte les garder au moins 22 ans, donc sans fiscalité, voire les transmettre.
Ce que je ferais encore aujourd’hui
J’utilise toujours la plateforme Aucoffre. Il m’arrive même d’acheter des pièces d’argent avec le fruit de mes ventes d’or, via leur système d’achat récurrent (LSP), qui permet d’éviter les frais de stockage.
La vraie leçon de ces quinze ans ? L’or physique ne m’a pas rendu riche à lui seul, et il n’a pas battu les actions. Mais il a fait exactement ce que j’attendais de lui : rester tangible, hors du système, et monter quand la peur revient. Et surtout, il m’a rappelé l’essentiel : ce qui fait la différence, ce n’est pas le cours auquel on entre, c’est la patience avec laquelle on tient.
Pour aller plus loin sur ma méthode, sachez que je ne tranche plus une décision d’allocation, l’or compris, sans confronter plusieurs intelligences artificielles entre elles. J’ai réuni ce duel dans mon guide gratuit, 7 IA sur le Ring : sept IA mises face à face sur de vraies questions d’investisseur.
Avertissement : cet article partage mon expérience personnelle à titre informatif. Ce n’est ni un conseil en investissement ni un conseil fiscal. Les performances passées ne préjugent pas de l’avenir et la fiscalité peut évoluer. Faites vos propres recherches avant toute décision.
Cet article peut contenir des liens affiliés, toujours signalés comme tels. Ils n’entraînent aucun surcoût pour vous et n’influencent pas mon propos.
Les autres crash tests, gains et pertes compris, sont rassemblés dans la rubrique crash tests.