 1
Capital B : une bitcoin treasury company éligible au PEA

Ces derniers mois, j’ai surtout fait le ménage. J’ai revendu de l’immobilier locatif, puis mon argent métal. Quand les taux américains ont grimpé, j’ai allégé mes actions individuelles et revendu mes actions liées au bitcoin, Strategy en tête. J’ai gardé l’énergie et mes ETF. Résultat : une belle poche de cash, placée pour l’essentiel en monétaire en dollars.
Et pourtant, depuis quelques semaines, j’achète Capital B.
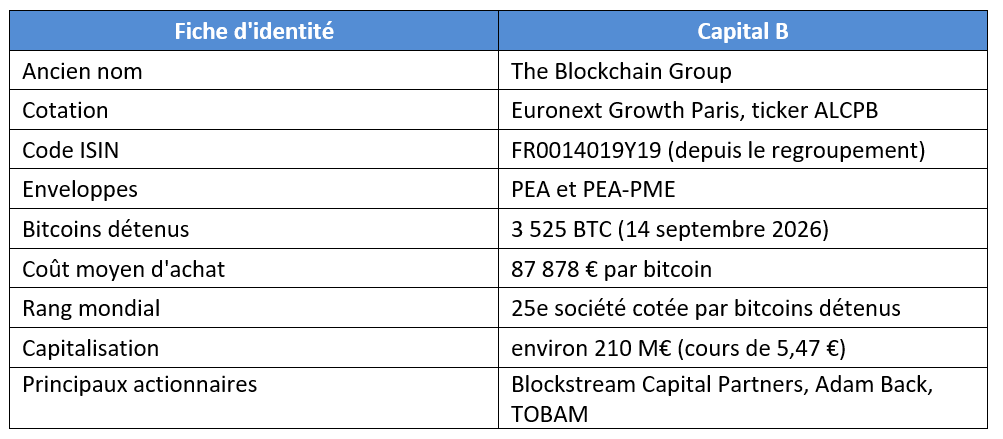
Capital B, c’est la bitcoin treasury company française : une société cotée à Paris dont le métier consiste à accumuler du bitcoin. Elle en détient 3525. Et elle a un atout que Strategy n’aura jamais chez nous : elle est éligible au PEA, et même au PEA-PME.
Autant le dire tout de suite : c’est un pari. Un pari assumé, avec un potentiel que j’estime à x10 si le bitcoin refait des plus hauts, et un risque réel de perdre beaucoup. Voici pourquoi je le prends quand même, et comment je m’y prends.
Pourquoi Capital B, et pourquoi dans mon PEA
Capital B remplace Strategy dans mon portefeuille, du moins pour l’instant. Je voulais garder un pied sur le marché crypto, avec un effet de levier, sans y remettre beaucoup de cash.
Le choix de l’enveloppe s’est fait presque tout seul. Capital B est cotée à Paris et éligible au PEA, l’enveloppe la plus douce fiscalement pour détenir des actions en direct. Mon PEA est surtout investi en ETF, que je n’ai pas vendus, et il y reste peu de liquidités : une petite ligne à fort potentiel y trouve sa place sans que j’aie besoin d’y apporter beaucoup de cash. J’explique pourquoi le PEA est si avantageux dans mon match PEA, compte-titres et assurance-vie.
Pour situer : Capital B représente aujourd’hui environ 10 % de mon PEA. Mais le PEA est une petite enveloppe pour moi, l’essentiel de mon patrimoine est ailleurs, sur mes assurances-vie et mes comptes-titres. Ce n’est donc pas une ligne qui peut mettre mon patrimoine en danger.
Un détail utile si votre PEA est déjà plein : Capital B est aussi éligible au PEA-PME, qui a son propre plafond.
Et oui, je sais. Il y a moins d’un mois, je vendais CBI et NAGA en expliquant que les petites valeurs crypto européennes ne décolleraient jamais. La différence tient en une phrase. Avec elles, je pariais sur des entreprises qui devaient encore construire leur activité. Avec Capital B, j’achète du bitcoin dans un emballage coté.
Capital B, c’est quoi exactement ?
Capital B, c’est l’ancienne The Blockchain Group, une société de conseil en technologie cotée sur Euronext Growth Paris. En novembre 2024, elle change de cap et devient la première société française à adopter le modèle de la bitcoin treasury company, sur le modèle de Strategy aux États-Unis. Elle garde au passage ses filiales de conseil, iOrga et Trimane, qui ont réalisé 11,2 M€ de chiffre d’affaires en 2025.
À la tête de l’entreprise, on trouve Jean-Philippe Casadepax-Soulet, directeur général.
Côté actionnaires, le casting a de quoi rassurer un bitcoiner : Blockstream Capital Partners détient 18,77 % du capital, Adam Back 17,64 % à titre personnel, et TOBAM 3,16 %. Adam Back, c’est le patron de Blockstream et la seule personne citée dans le livre blanc du bitcoin. TOBAM, c’est un gérant d’actifs parisien qui a lancé l’un des premiers fonds bitcoin dès 2017.
C’est quoi, une bitcoin treasury company ?
C’est une société cotée qui fait du bitcoin le cœur de sa trésorerie. Plutôt que de laisser dormir du cash, elle lève de l’argent sur les marchés, par des augmentations de capital, des obligations convertibles ou d’autres instruments, et elle achète du bitcoin avec.
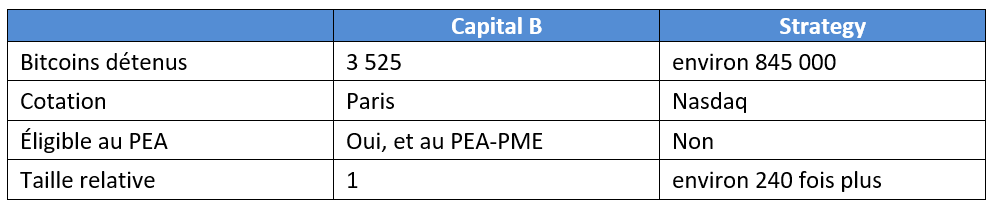
La plus connue est Strategy, l’ancienne MicroStrategy de Michael Saylor. On en compte aujourd’hui environ 200 dans le monde.
Pour mesurer l’écart de taille avec le modèle américain :
Le mécanisme : faire grossir le nombre de bitcoins par action
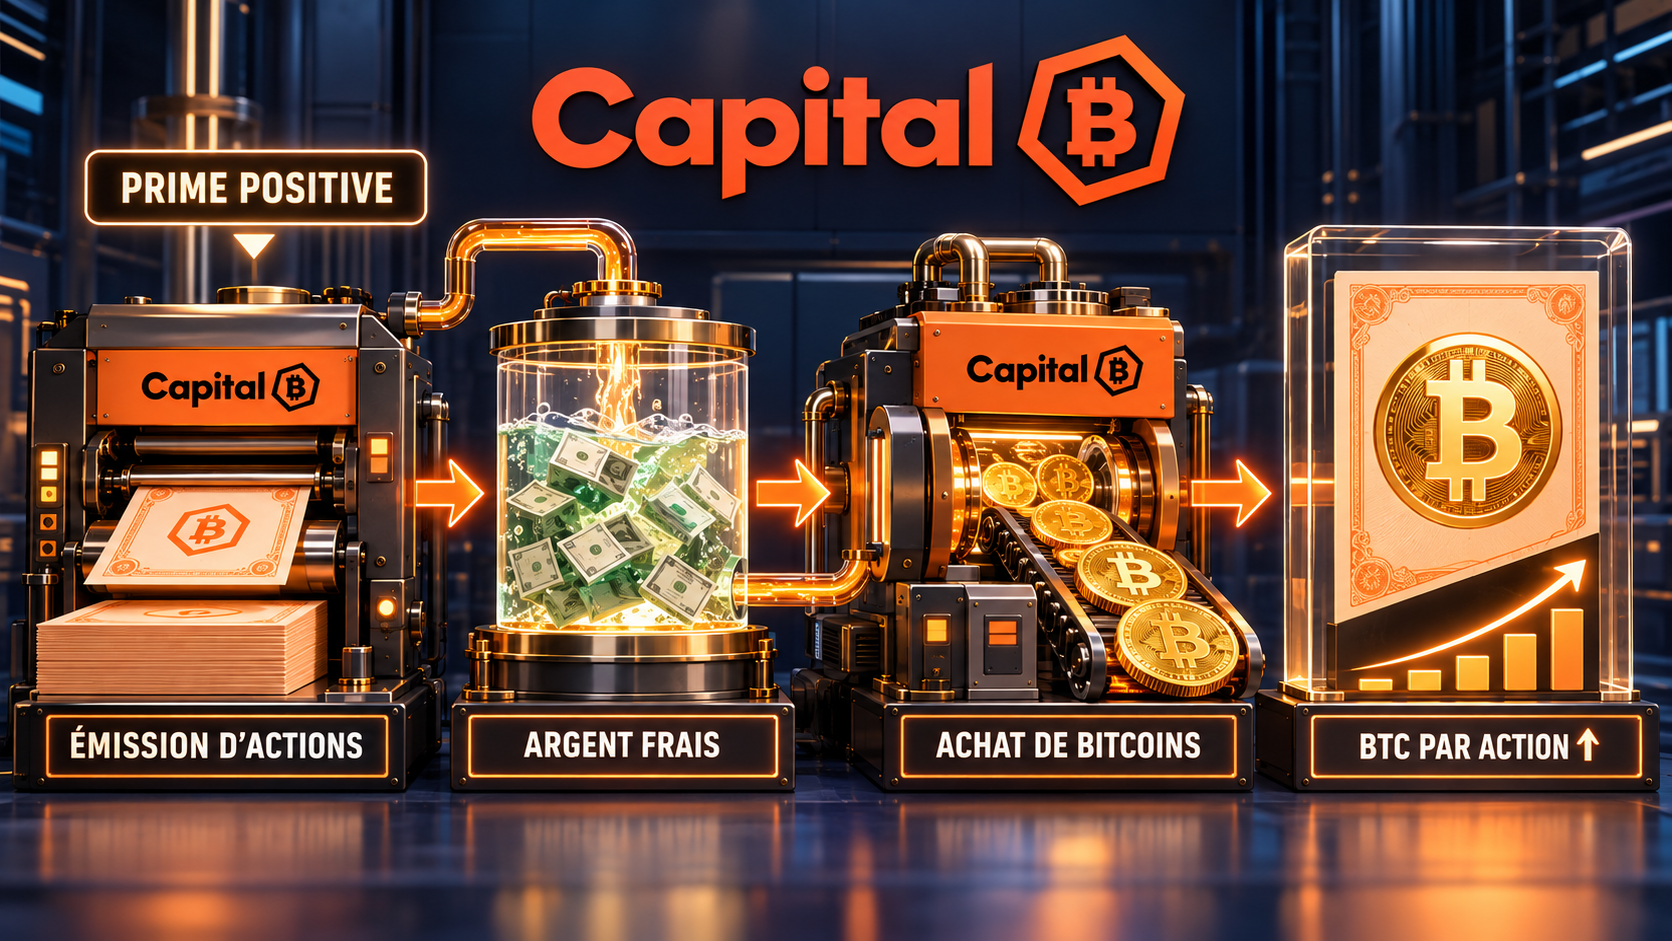
Une bitcoin treasury company n’est pas un ETF bitcoin. Un ETF vous donne l’équivalent d’un bitcoin, moins les frais, point. Une treasury company a un objectif différent : augmenter le nombre de bitcoins que représente chaque action.
Prenons un exemple simple. Imaginons que le marché valorise la société un peu au-dessus de la valeur des bitcoins qu’elle détient. Elle émet 100 € d’actions nouvelles, mais grâce à cette prime, elle peut acheter l’équivalent de 110 € de bitcoin. Résultat : le nombre de bitcoins par action augmente d’environ 10 %. C’est ce que ces sociétés appellent le BTC Yield. Pour Capital B, il atteint 2,19 % depuis le début de l’année.
Pour y arriver, la société utilise des outils qu’un particulier n’a pas : augmentations de capital, programmes de vente d’actions au fil de l’eau, obligations convertibles, bons de souscription. En moins de deux ans, Capital B a levé 330 M€ en une trentaine d’opérations.
Le revers : tout repose sur la prime. Quand le marché paie l’action plus cher que les bitcoins qu’elle contient, le modèle fonctionne. Quand la prime disparaît, il ne fonctionne plus.
Le mNAV, c’est quoi ?
C’est le rapport entre la valeur de la société en bourse et la valeur des bitcoins qu’elle détient. Un mNAV de 2 veut dire que le marché paie 2 € pour 1 € de bitcoin : c’est une prime. Un mNAV de 0,8 veut dire qu’il ne paie que 80 centimes : c’est une décote.
D’après Bitcoin Treasuries, le mNAV de Capital B est aujourd’hui de 0,81, et d’environ 1 en tenant compte des obligations convertibles. Autrement dit, on achète en ce moment ses bitcoins à peu près à leur prix, voire un peu moins cher.
De plus de 50 € à 5 € : la prime s’est dégonflée
En juin 2025, en pleine euphorie autour des treasury companies, l’action cotait au-dessus de 5 €. TOBAM souscrivait alors à 5,085 € en moyenne. Converti au cours d’aujourd’hui, après le regroupement dont je parle plus bas, cela fait plus de 50 € par action. À ce moment-là, le marché valorisait les bitcoins au bilan dix à douze fois leur valeur.
Puis le bitcoin a déçu. Il est passé d’un plus haut vers 126.000 $ en octobre 2025 à moins de 60.000 $ au début de l’été 2026. Le marché espérait que l’État américain achèterait du bitcoin, il ne l’a pas fait. La prime s’est effondrée, et l’action a été divisée par dix, jusqu’à 0,50 € environ.
Split ou regroupement ? (et le piège des +873 %)
Le 8 septembre 2026, Capital B a procédé à un regroupement de ses actions : 10 actions anciennes sont devenues 1 action nouvelle. Le cours a donc été multiplié par 10 du jour au lendemain, et le nombre d’actions divisé par 10. Pour l’actionnaire, rien ne change : il a dix fois moins d’actions, qui valent chacune dix fois plus. C’est l’inverse d’un split, qui divise le prix d’une action pour la rendre plus accessible.
Ici, la société veut sortir de la zone des actions à quelques centimes et s’ouvrir à des investisseurs institutionnels. Le piège : certains sites n’ont pas ajusté leur historique. Vous pouvez tomber sur une performance de +873 % sur un mois. Ne sortez pas le champagne, c’est juste le regroupement qui n’a pas été corrigé.
Ce qui m’a convaincu : un passage dans La Martingale
C’est le passage d’Alexandre Laizet, directeur général délégué de Capital B chargé de la stratégie bitcoin, dans La Martingale, le podcast de Matthieu Stefani, qui m’a convaincu. Pas sur le potentiel du bitcoin, j’ai ma propre opinion là-dessus, mais sur le sérieux de la maison. Cinq choses m’ont marqué.
La transparence sur la chute. Il ne vend pas du rêve : il reconnaît qu’au plus haut, le marché payait les bitcoins de la société dix à douze fois leur valeur, et il explique la division par dix par le dégonflement de cette prime. Et il le dit sans détour : plus de potentiel, c’est aussi plus de risque.
L’engagement des actionnaires historiques. Adam Back a remis au pot une dizaine de fois, pour environ 50 M€ au total. Il a encore souscrit 7,6 M€ le 2 septembre, à 0,58 € par action, soit 5,80 € après regroupement. En clair, j’achète à peu près au même prix que lui. À une nuance près : lui a reçu en plus quatre bons de souscription par action. On ne joue pas tout à fait dans la même cour.
La conservation. Les bitcoins sont confiés à un dépositaire suisse régulé, qui s’appuie sur la technologie de Taurus. C’est précisément le type de solution qu’il aidait les banques à sélectionner quand il dirigeait l’équipe dédiée aux actifs numériques chez Accenture.
Pas de prêt, pas de placement. Beaucoup d’acteurs proposent de prêter ses bitcoins pour en tirer un rendement. Capital B refuse, pour ne pas ajouter de risque de contrepartie. Après ce que j’ai vécu avec la faillite de FTX, que je raconte dans mon crash test sur les altcoins, c’est un argument qui me parle.
La régularité. Une trentaine de levées en moins de deux ans, et chacune, selon lui, a fait monter le nombre de bitcoins par action. C’est vérifiable dans les communiqués de la société, publiés sur son site.
Éric Larchevêque et The Bitcoin Society : le projet qui n’a pas tenu six mois
Capital B aurait pu avoir un concurrent français de poids. En novembre 2025, Éric Larchevêque, cofondateur de Ledger, présentait The Bitcoin Society lors d’un événement au sud de Paris, avec Tony Parker et Nathan Benchimol. Le véhicule était trouvé : Tayninh, une coquille cotée sur Euronext, ancienne filiale d’Unibail-Rodamco-Westfield. Une première levée était prévue au premier trimestre 2026. En mai 2026, six mois plus tard, l’activité de trésorerie bitcoin était abandonnée.
La raison donnée : l’appétit des investisseurs pour les sociétés liées au bitcoin n’était pas au rendez-vous, alors que le modèle reposait sur des levées régulières et importantes. Il faut dire que le bitcoin avait perdu près de 25 % au premier trimestre.
Cette histoire montre surtout à quel point ce modèle dépend de la capacité à lever de l’argent. Dans le même marché, Capital B, elle, a continué de lever.
Le bitcoin, une cocotte-minute
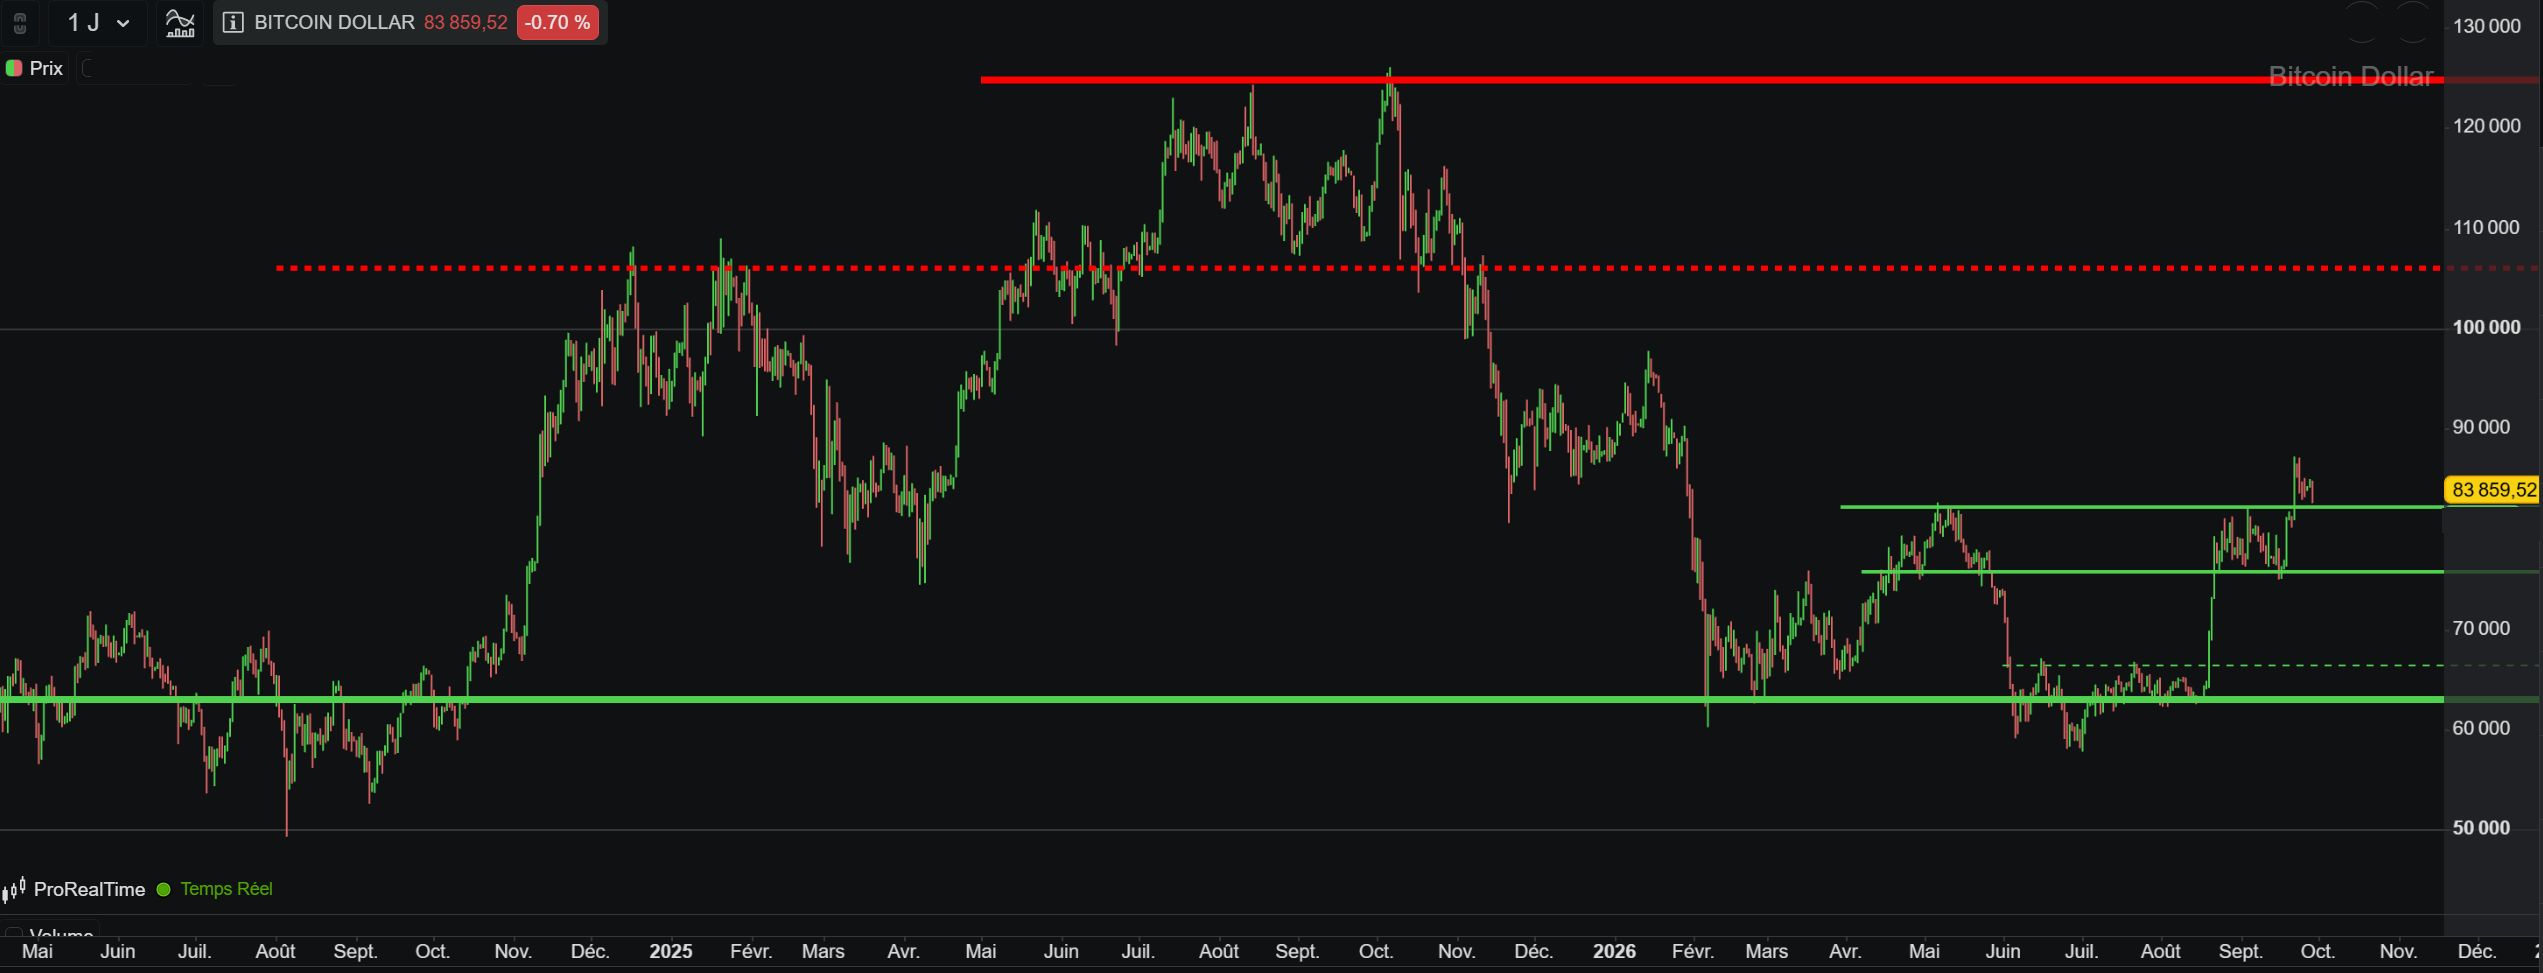
Le bitcoin ressemble aujourd’hui à une cocotte-minute. Après un plus haut historique autour de 126.000 $ en octobre 2025, il a perdu plus de la moitié de sa valeur et il est repassé sous les 60.000 $ au début de l’été 2026. Depuis début juillet, il a repris plus de 40 %. Et depuis plusieurs jours, il bute sur la zone des 85.000 $, pendant que ses variations se resserrent. Un marché qui se comprime de cette façon finit par sortir de sa fourchette, sans prévenir du sens. Si les 85.000 $ cèdent, la hausse peut aller vite. En cas de rejet, un recul vers 50.000 $, voire 30.000 $, n’aurait rien d’impossible. C’est pour ce second scénario que je garde des liquidités de côté.
Mon pari : x10 ou zéro
Mon premier objectif, c’est le retour vers les 50 € si le bitcoin refait des plus hauts. Soit un potentiel de x10, face à un risque de perte totale. C’est un pari asymétrique, et je l’assume comme tel.
Pour revoir 50 €, il faut deux choses, pas une. Que le bitcoin reparte franchement, et que le marché accepte de nouveau de payer une forte prime, comme en 2025. La première ne suffit pas sans la seconde.
Pourquoi y aller maintenant ? Je ne cherche pas le point d’entrée parfait. Je veux juste être dedans. Les marchés me semblent en lévitation, mais ils peuvent le rester longtemps, et rien n’annonce un retournement pour l’instant. Je suis plus prudent en ce moment, c’est vrai. D’où une ligne de taille raisonnable, et du cash en réserve.
Les bons de souscription : pourquoi le nombre d’actions peut doubler
C’est le point le plus technique, et celui que je voulais comprendre avant d’acheter.
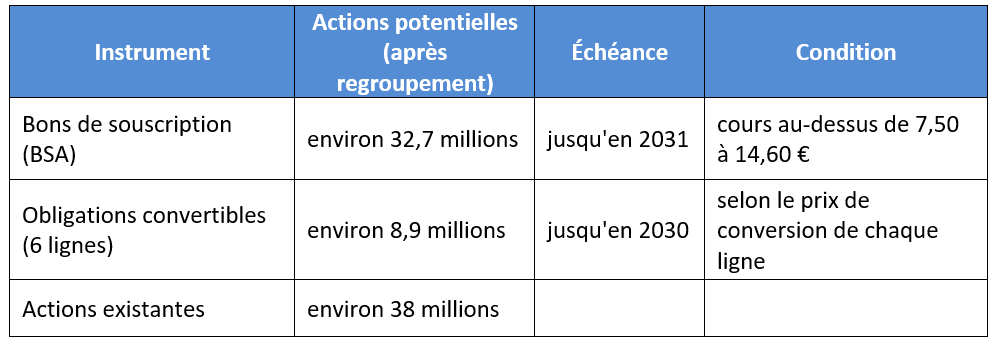
À chaque levée, Capital B distribue des bons de souscription à ses investisseurs. Aujourd’hui, il en circule l’équivalent d’environ 32,7 millions d’actions nouvelles, exerçables entre 7,50 € et 14,60 € après regroupement, jusqu’en 2031. S’y ajoutent six lignes d’obligations convertibles, pour environ 8,9 millions d’actions d’ici 2030. En face, il existe environ 38 millions d’actions.
Si tout était exercé et converti, le nombre d’actions ferait donc plus que doubler.
Un porteur n’exerce ses bons que si le cours dépasse leur prix d’exercice. Autrement dit, cette dilution arrive quand l’action monte, pas quand elle baisse. Et chaque bon exercé fait entrer de l’argent frais : 320 M€ si tout était exercé. Au prix payé début septembre, 67.182 € le bitcoin, cela représenterait environ 4800 bitcoins de plus, davantage que tout le stock actuel.
Pour mon objectif à 50 €, la conséquence est simple : tous ces bons seraient exercés, je serais dilué, mais la société aurait bien plus de bitcoins. C’est le prix du modèle.
Un bon de souscription (BSA), c’est quoi ?
C’est un droit d’acheter plus tard une action nouvelle de la société, à un prix fixé à l’avance et avant une date limite. Si le cours dépasse ce prix, le porteur a intérêt à l’exercer. Sinon, le bon ne vaut rien et expire. Capital B en distribue en prime lors de ses levées, pour les rendre plus attractives.
Les risques, et ils sont sérieux
Je ne vais pas vous vendre Capital B comme un placement de père de famille. Voici ce qui peut mal tourner.
La prime peut redevenir une décote
Aujourd’hui, le marché valorise la société à peu près au prix de ses bitcoins. Rien n’empêche cette valorisation de tomber durablement en dessous. Dans ce cas, le mécanisme qui augmente le nombre de bitcoins par action s’arrête, puisque lever de l’argent devient destructeur pour les actionnaires.
Une volatilité qui amplifie celle du bitcoin
Quand le bitcoin baisse, l’action baisse plus fort, parce que la prime se dégonfle en même temps. On l’a vu : le bitcoin a perdu environ la moitié de sa valeur, l’action a été divisée par dix.
Des bitcoins achetés plus cher qu’aujourd’hui
Le coût moyen d’achat est de 87.878 € par bitcoin, au-dessus du cours actuel. Le stock est donc en moins-value latente. En 2025, la société a d’ailleurs affiché une perte nette de 62,2 M€, pour l’essentiel liée à la baisse du bitcoin, et une perte d’exploitation de 6,2 M€.
Des volumes faibles
Capital B reste une petite capitalisation. Les échanges sont limités, ce qui peut rendre difficile une vente rapide sans faire baisser le cours. C’est une ligne qu’on achète en sachant qu’on la garde.
Un actionnariat concentré
Adam Back et Blockstream détiennent ensemble environ 36 % du capital. C’est rassurant tant qu’ils continuent de soutenir la société. Ça le serait beaucoup moins s’ils changeaient d’avis.
La dilution
Voir plus haut : si tout est exercé et converti, le nombre d’actions fait plus que doubler.
Mon plan
J’ai commencé à acheter entre 5 et 6 €, après le regroupement. Je ne fais pas de trading sur cette ligne. Si le bitcoin recule, je continuerai à renforcer sous les 5 €. Mais je suis déjà dedans, et c’est l’essentiel.
En cas de forte baisse du bitcoin, vers 50.000 $, voire 30.000 $, j’ai gardé des munitions. Elles iront en priorité sur des ETP bitcoin, sur mes comptes-titres, et éventuellement sur un renfort de Capital B. C’est tout l’intérêt de ma poche de cash : pouvoir acheter quand les autres vendent.
Capital B : questions fréquentes
Capital B est-elle éligible au PEA ?
Oui, au PEA et au PEA-PME. C’est l’un des rares moyens de s’exposer au bitcoin dans ces enveloppes.
Pourquoi le cours a-t-il été multiplié par dix en septembre 2026 ?
À cause du regroupement de 10 actions anciennes en 1 action nouvelle, effectif le 8 septembre 2026. La valeur de votre ligne n’a pas changé.
Acheter Capital B, est-ce comme acheter un ETF bitcoin ?
Non. Un ETF suit le cours du bitcoin, moins les frais. Capital B est une société qui cherche à augmenter le nombre de bitcoins par action. Elle peut faire mieux que le bitcoin quand le marché lui accorde une prime, et bien pire quand cette prime disparaît.
Qui sont les principaux actionnaires ?
Blockstream Capital Partners (18,77 %), Adam Back à titre personnel (17,64 %) et TOBAM (3,16 %).
En résumé
Capital B, c’est du bitcoin avec un effet de levier, dans une enveloppe fiscale française. J’ai acheté en connaissant les risques : la dilution, la prime qui peut redevenir une décote, des volumes faibles, et la possibilité de tout perdre. Mais pour une petite part d’un petit PEA, le rapport entre ce que je risque et ce que je peux gagner me convient.
Ne demandez plus une opinion à une IA, provoquez un duel
Pour mes analyses, je confronte plusieurs intelligences artificielles. J’ai fait s’affronter ChatGPT, Claude, DeepSeek, Gemini, Grok, Perplexity et Mistral, et j’en ai tiré un guide gratuit, avec mes prompts exacts : recevoir le comparatif « 7 IA sur le Ring ».
À lire avant d’investir
Je détiens une position sur Capital B. Cet article raconte mon analyse et ma décision personnelle, il ne constitue pas un conseil en investissement. Capital B est une valeur très volatile et spéculative, dont le cours dépend du bitcoin et de la prime que le marché accepte de payer. N’investissez que ce que vous pouvez vous permettre de perdre.