 1
DCA : 20 ans d’efforts suffisent, le capital fait le reste

Pour se constituer un capital important, le conseil classique est simple. Mettre de côté chaque mois une somme fixe, en général 250, 500 ou 1000 € selon ses moyens, et l’investir automatiquement sur les marchés financiers. C’est ce qu’on appelle un DCA.
Le DCA, c’est quoi ?
DCA signifie Dollar Cost Averaging, que l’on traduit par investissement programmé. Le principe : investir la même somme à intervalle régulier, par exemple tous les mois, quel que soit le niveau des marchés.
Quand les cours sont hauts, votre versement achète moins de parts. Quand ils sont bas, il en achète davantage. Votre prix d’achat moyen se lisse dans le temps, et vous n’avez plus à chercher le bon moment pour investir. C’est la méthode la plus répandue pour investir en ETF sur le long terme.
Plus vous commencez tôt, plus vous avez de temps pour faire fructifier ces versements. Avec un rendement de 8 à 10 % par an pendant 30 ou 40 ans, le capital devient conséquent.
C’est vrai. Mais ça ne raconte qu’une partie de l’histoire.
Quarante ans de DCA, c’est rarement la vraie vie
D’abord, personne ne peut savoir à l’avance s’il gardera la discipline, ou simplement la possibilité, de verser chaque mois pendant 40 ans sans interruption. La vie n’est pas un long fleuve tranquille.
Ensuite, ce DCA peut s’ajouter à un emprunt immobilier, pour la résidence principale ou un investissement locatif, ce qui réduit fortement la capacité d’épargne. Quand vous remboursez déjà 500 ou 1000 € par mois, ajouter 500 € de plus pour les marchés financiers devient difficile.
Cet emprunt est d’ailleurs la méthode la plus radicale pour s’obliger à épargner pendant 10 à 25 ans. Elle permet aux « poches percées » de se constituer un capital, immobilier cette fois, sans avoir à se demander à quoi sert l’épargne.
On peut aussi disposer d’un capital de départ et ne pas partir de zéro. Ça change beaucoup de choses, vous le verrez plus loin. À 20 ou 25 ans, c’est en général le cas seulement après un héritage ou une donation.
Enfin, tout dépend de l’objectif. Si le capital doit permettre d’en vivre, il faut en général bien plus que ce qu’annoncent les prophètes de la liberté financière. J’en ai fait la démonstration chiffrée dans mon article sur l’illusion du DCA sur ETF.
Mais surtout, faut-il investir pendant 40 ans pour que ça fonctionne ? Spoiler : non.
Les hypothèses de départ
Ces calculs m’ont été inspirés par les vidéos de la chaîne YouTube @investissementboursepourtous, consacrée aux ETF et à l’investissement multi-actifs.
Je pars d’un versement mensuel compris entre 250 et 1000 €. Pour le rendement, je retiens une hypothèse plutôt prudente de 8 % par an. Les ETF sur les indices américains ont fait mieux ces dernières années, mais rien ne garantit que ça continue.
Ce qu’a rapporté le S&P 500 sur 20, 30 et 40 ans
Dividendes réinvestis et en dollars, le S&P 500 a rapporté en moyenne 11,0 % par an sur 20 ans (2006 à 2025), 10,4 % par an sur 30 ans (1996 à 2025) et 11,5 % par an sur 40 ans (1986 à 2025).
Ces périodes comprennent pourtant l’éclatement de la bulle internet et la crise de 2008, avec une baisse de 37 % sur cette seule année. Pour un épargnant en euros, le résultat dépend aussi du cours du dollar, qui peut jouer dans les deux sens. Les 8 % retenus ici laissent donc une marge de sécurité. Source des rendements annuels : S&P 500 Total Returns, Slickcharts.
Le choix des supports n’est pas le sujet de cet article. Je pars d’un ETF qui rapporte 8 % par an en moyenne sur toute la durée du DCA. Bien sûr, un ETF ne fait pas 8 % chaque année : c’est une moyenne annualisée, qui sert à comparer les scénarios entre eux.
Pour éviter les frottements fiscaux, je considère qu’aucune vente n’est faite pendant toute la durée. Sur un PEA, des arbitrages seraient possibles sans impôt, je l’explique dans mon match PEA, compte-titres et assurance-vie. Les frais et les impôts ne sont pas pris en compte dans les tableaux. Les versements ont lieu en début de mois.
Un mot sur le vocabulaire : dans les tableaux, les gains désignent ce que le capital a rapporté, c’est-à-dire la hausse des cours et les dividendes réinvestis. Les gains de l’année sont ce qu’il a rapporté sur les douze derniers mois, les gains cumulés le total depuis le début.
Les dix premières années : c’est vous qui faites le travail
Exemple : 250 € investis chaque mois, soit 3000 € par an, avec un rendement de 8 % par an.
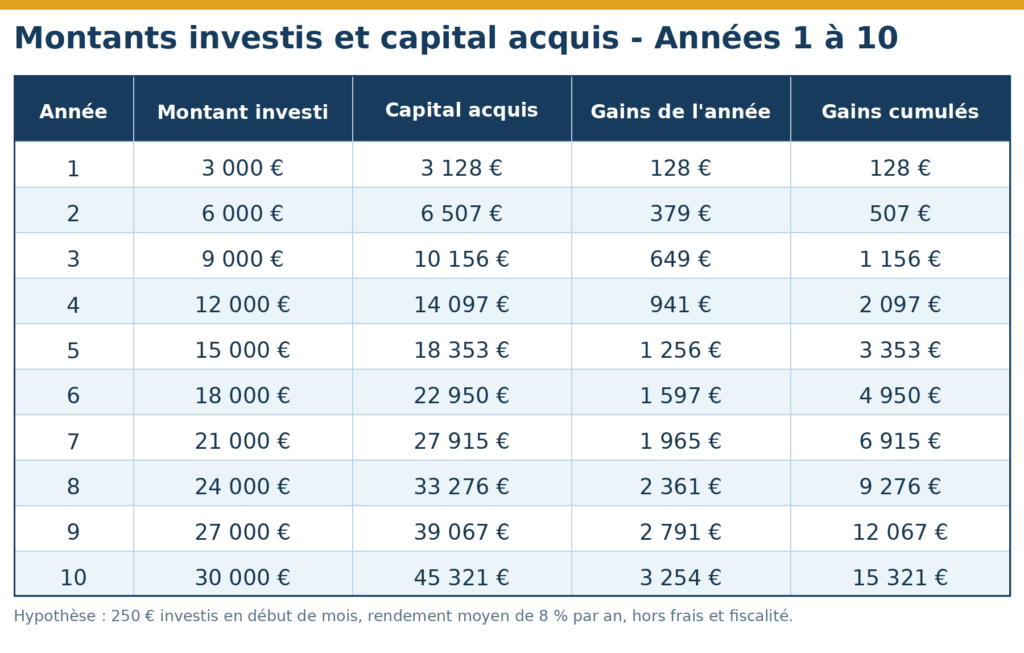
Pendant ces dix premières années, les gains augmentent de plus en plus vite, mais le total versé reste plus important que les gains cumulés. À l’année 10, vous avez versé 30.000 € et le capital a rapporté 15.321 €, soit environ la moitié.
La colonne des gains de l’année montre autre chose. À l’année 10, le capital rapporte déjà plus que ce que vous versez : 3254 € de gains, contre 3000 € d’épargne. Dit autrement, le capital travaille désormais plus que vous.
Le capital franchit le seuil théorique de 37 500 € pendant la neuvième année. Toutefois, comme ce montant n’est atteint qu’en cours d’année, les gains annuels ne dépassent les 3 000 € de versements qu’à partir de l’année 10.
De 10 à 20 ans : le capital prend le relais
Voyons ce qui se passe les dix années suivantes.
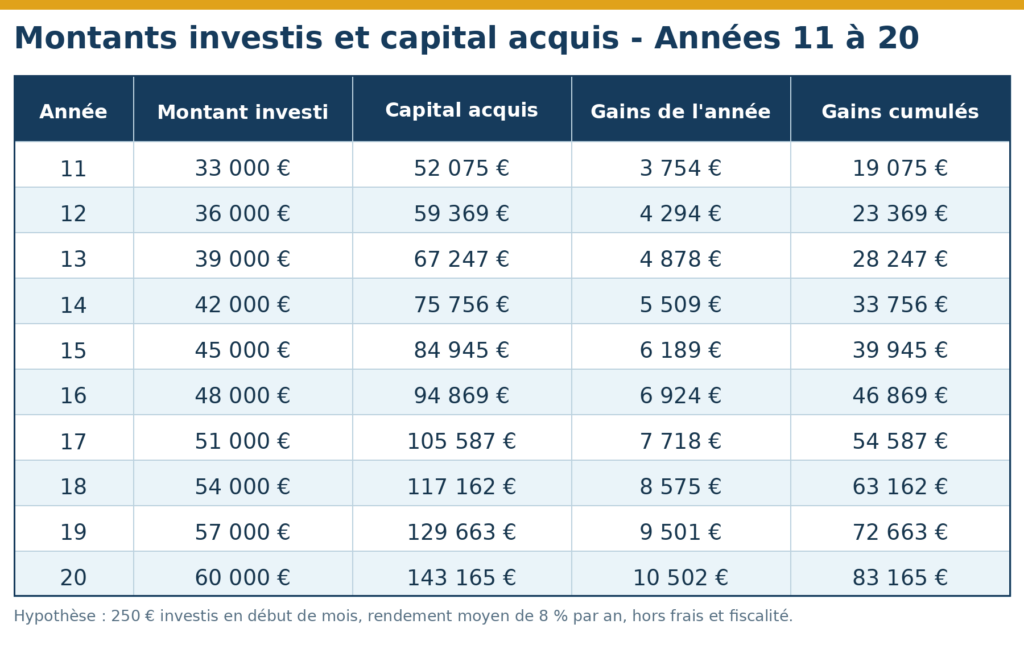
À partir de l’année 17, les gains cumulés dépassent le total versé : 54.587 € de gains pour 51.000 € investis. À partir de là, le capital a rapporté plus que tout ce que vous y avez mis.
À l’année 20, les gains de l’année sont plus de trois fois supérieurs à l’effort d’épargne : 10.502 € contre 3000 € versés.
Vous commencez à voir où je veux en venir quand je dis qu’il n’est pas nécessaire de faire un DCA pendant 40 ans.
Après 20 ans : continuer ou arrêter ?
À partir de l’année 21, je compare deux choix : continuer à investir 250 € par mois, ou arrêter complètement les versements et laisser travailler les 143.165 € accumulés.
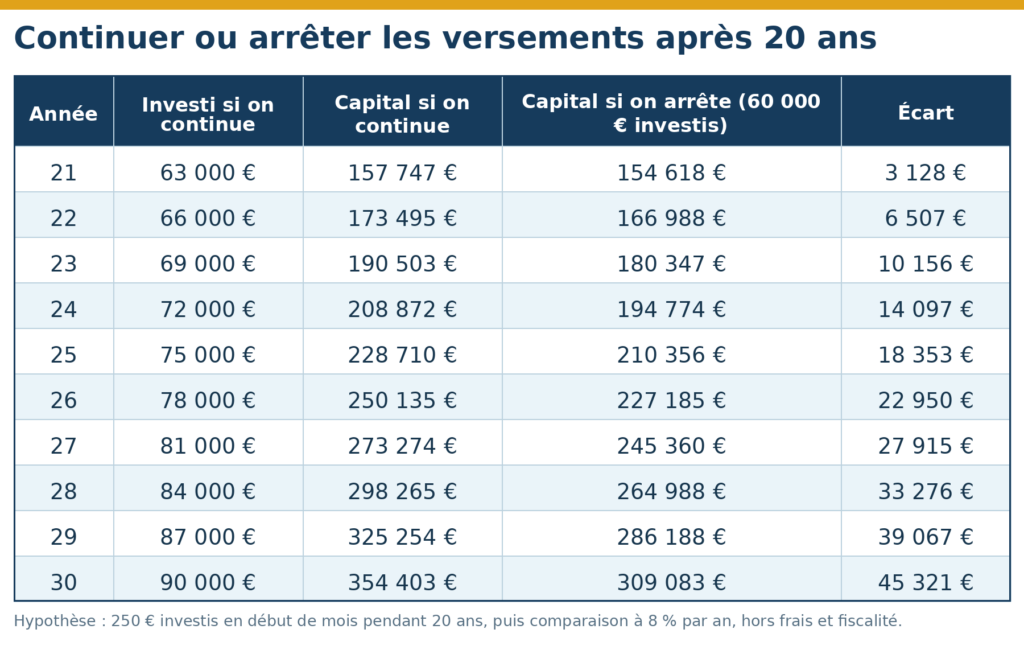
L’écart de 45.321 € à l’année 30 paraît important. Mais il comprend les 30.000 € versés en plus pendant ces dix ans. Dix ans de versements supplémentaires ne rapportent donc que 15.321 € de gains.
Pendant ce temps, le capital déjà constitué fait l’essentiel du travail. Sans un euro de plus, il passe de 143.165 € à 309.083 €, soit 165.918 € de gains en dix ans. C’est près de 11 fois ce que rapportent les versements supplémentaires sur la même période.
Continuer revient en fait à lancer un deuxième DCA par-dessus le premier. La colonne « Écart » reprend d’ailleurs exactement les montants du premier tableau : 3128 € au bout d’un an, 45.321 € au bout de dix ans. Ces nouveaux versements connaissent les mêmes débuts lents que le premier DCA, alors que le capital existant profite déjà de vingt ans d’intérêts composés.
La leçon : ce sont les premières années de versement qui comptent le plus. Commencer tôt pèse bien plus lourd que continuer longtemps. Pas besoin d’épargner pendant 30 ou 40 ans : après 20 ans, la partie est en grande partie gagnée si vous laissez courir le capital. À une condition, ne pas y piocher.
Avec 500 ou 1000 € par mois, les leçons restent les mêmes
J’ai pris l’exemple de 250 € par mois. Voici ce que ça donne avec 500 et 1000 €.
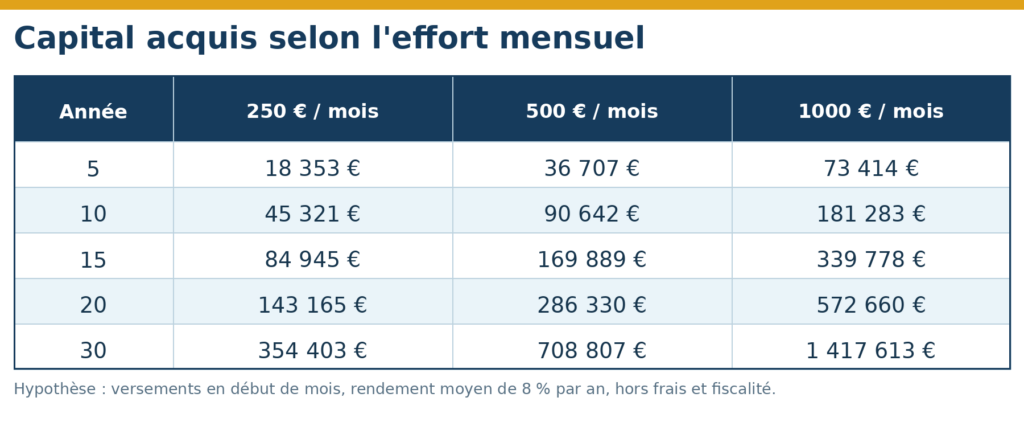
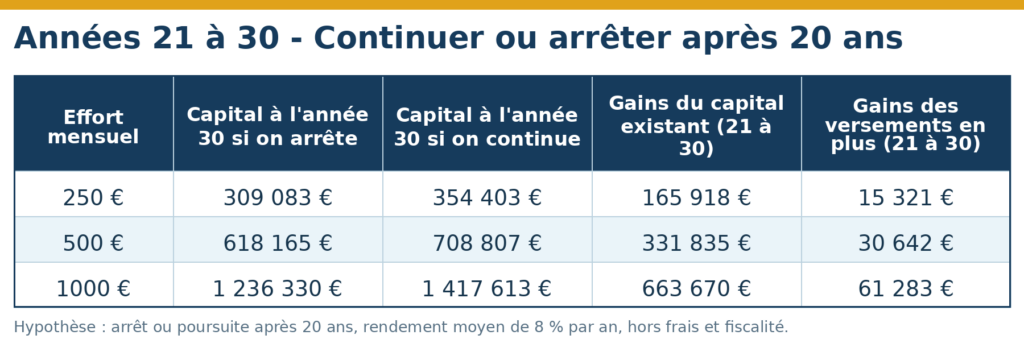
Les montants changent, mais pas les enseignements. Avec 500 € par mois, tout est multiplié par 2. Avec 1000 € par mois, tout est multiplié par 4. Les proportions restent exactement les mêmes.
Les repères ne bougent pas non plus. Quel que soit le montant, les gains de l’année dépassent les versements de l’année à partir de l’année 10, et les gains cumulés dépassent le total versé à l’année 17. Ces dates dépendent seulement du rendement et de la durée, pas de la somme versée.
Sur les années 21 à 30, le capital déjà constitué rapporte là encore près de 11 fois plus que les versements supplémentaires, à 250 € comme à 1000 €.
Avec 1000 € par mois, on dépasse le million au bout de 30 ans, que l’on continue ou non. En continuant, on le franchit à l’année 26 (1.000.540 €) et on termine à 1.417.613 €. En arrêtant après 20 ans, avec 240.000 € versés en tout, on le franchit à l’année 28 (1.059.954 €) et on termine à 1.236.330 €. Arrêter les versements pendant dix ans ne retarde le million que de deux ans.
Et avec un capital de départ ?
Jusqu’ici, je suis parti de zéro. Que se passe-t-il si l’on démarre avec 10.000, 50.000 ou 100.000 € ? Je compare deux cas : la somme de départ placée seule, puis la même somme avec 250 € par mois en plus. Les hypothèses ne changent pas : 8 % par an, sans frais ni impôts.
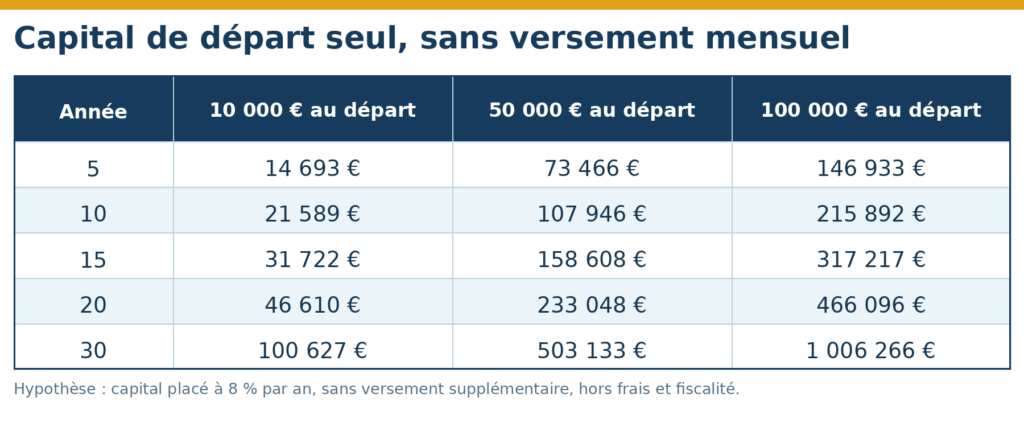
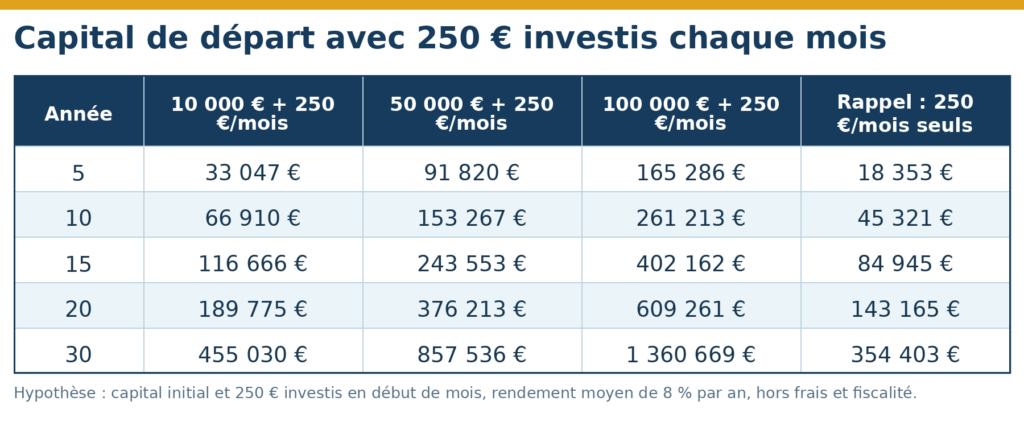
À 8 % par an, le capital double environ tous les 9 ans. C’est la règle de 72 : 72 divisé par 8 donne 9. Ainsi, 100.000 € deviennent 215.892 € à 10 ans et dépassent le million à 30 ans, sans un euro de plus.
Une somme de départ importante vaut des années de versements. 50.000 € placés d’un coup atteignent 233.048 € à 20 ans, plus que 20 ans de versements à 250 € par mois (143.165 € pour 60.000 € versés). On retrouve le raisonnement des années 21 à 30 : l’argent placé tôt a plus de temps pour travailler.
À l’inverse, une petite somme de départ pèse peu face à un effort régulier. 10.000 € placés seuls font 100.627 € à 30 ans. 250 € par mois pendant 30 ans font 354.403 €, soit trois fois et demie plus.
Les deux tableaux s’additionnent simplement : le capital de la seconde table est la somme du capital de départ seul et des 250 € par mois. Vous pouvez donc composer votre propre scénario à partir des deux.
Plus simple encore : j’ai créé un simulateur DCA gratuit. Vous y réglez votre versement mensuel, votre rendement, votre capital de départ et l’année où vous arrêtez de verser. Il vous montre, année par année, l’évolution de votre capital et le moment où il travaille plus que vous.
Une fois le cap passé, que faire de cette liberté ?
Une fois que le capital fait l’essentiel du travail, que faire de l’effort d’épargne ?
Il n’y a pas de réponse universelle. Vous pouvez continuer exactement comme avant, parce que vous aimez investir ou que votre objectif est très ambitieux. Dans ce cas, aucune raison d’arrêter.
Vous pouvez aussi lever le pied. Passer de 1000 à 500 € par mois laisse le capital grandir un peu plus vite que si vous arrêtiez tout, et vous rend tout de suite 6000 € de pouvoir d’achat par an.
Vous pouvez décider de profiter davantage : voyager, améliorer votre niveau de vie, travailler un peu moins, ou simplement arrêter de culpabiliser à chaque dépense de 100 ou 200 €.
Vous pouvez enfin utiliser cette sécurité pour prendre plus de risques dans votre vie : créer une entreprise, changer de métier, vous lancer dans un projet qui vous tient à cœur. Le patrimoine remplit alors l’une des fonctions pour lesquelles vous l’avez construit : vous donner davantage de choix.
Une seule chose ne change pas, quelle que soit l’option retenue : le capital accumulé doit continuer à travailler. C’est lui qui fait désormais le gros du travail, à condition de ne pas y toucher.
Trop tard pour vous ? Pas pour vos enfants
Si, comme moi, vous n’avez plus 30 ans devant vous pour faire grossir un capital, vous avez peut-être des enfants.
Si vous en avez les moyens, aidez-les financièrement. Je ne parle pas seulement de payer leurs études, leur loyer ou leur voiture. Éduquez-les financièrement. Expliquez-leur les intérêts composés, faites-leur une donation si vous le pouvez, et aidez-les à construire leur propre patrimoine pour leurs vieux jours. Avec les tableaux de cet article, vous savez désormais ce que vingt ans d’avance peuvent changer.
Ce qu’il faut retenir
Le DCA de 40 ans est un idéal que peu de gens tiennent. Les chiffres montrent qu’il n’est pas nécessaire. Ce qui compte, c’est de commencer tôt, pas de verser longtemps.
Avec 250 € par mois à 8 % par an, le capital rapporte plus que vos versements dès l’année 10, et ses gains cumulés dépassent tout ce que vous avez versé à l’année 17. Après 20 ans, dix années de versements supplémentaires ne rapportent que 15.321 € de gains, quand le capital existant en produit 165.918 € tout seul.
Autrement dit, vingt ans d’effort suffisent pour que le capital prenne le relais. Il faut ensuite le laisser travailler, sans y piocher. Et si vous partez avec un capital de départ, même modeste, vous raccourcissez d’autant le chemin.
Questions fréquentes sur la durée du DCA
Combien de temps faut-il faire un DCA ?
Il n’y a pas de durée obligatoire. Avec 8 % par an, vingt ans de versements suffisent pour que le capital fasse l’essentiel du travail ensuite. Au-delà, les nouveaux versements comptent de moins en moins face aux gains du capital existant.
Peut-on arrêter son DCA sans perdre ce qui a été construit ?
Oui, à condition de laisser le capital investi. Arrêter les versements ne fait pas disparaître le capital : il continue de produire des gains. Avec 250 € par mois, le capital passe de 143.165 € à 309.083 € entre l’année 20 et l’année 30, sans aucun versement.
Le montant mensuel change-t-il les conclusions ?
Non. À 500 € par mois, tous les montants sont multipliés par 2, et par 4 à 1000 €. Les points de bascule restent les mêmes : l’année 10 pour les gains annuels, l’année 17 pour les gains cumulés.
Vaut-il mieux un capital de départ ou des versements réguliers ?
Les deux se complètent. Une somme importante placée tôt vaut des années de versements : 50.000 € placés seuls dépassent 20 ans de versements à 250 € par mois. Une petite somme de départ, elle, pèse peu face à un effort régulier sur 30 ans.
Ne demandez plus une opinion à une IA,
provoquez un duel
Pour mes analyses, je confronte plusieurs intelligences artificielles. J’ai fait s’affronter ChatGPT, Claude, DeepSeek, Gemini, Grok, Perplexity et Mistral, et j’en ai tiré un guide gratuit, avec mes prompts exacts : recevoir le comparatif « 7 IA sur le Ring ».
À lire avant d’investir
Cet article présente des simulations à but pédagogique. Le rendement de 8 % par an est une hypothèse, pas une promesse : les marchés actions peuvent baisser fortement et durablement, et les performances passées ne préjugent pas des performances futures. Les frais et la fiscalité ne sont pas pris en compte. Cet article ne constitue pas un conseil en investissement.