 1
L’inflation réelle, c’est combien ? J’ai refait le calcul de l’Insee
Je partais d’une inflation réelle de 4 % par an. En ajoutant l’immobilier, le crédit et l’effet qualité aux chiffres de l’Insee, j’arrive à environ 2 %. Mon calcul, et ce que ça change pour vos projections.

En bref
- Selon l’Insee, les prix de la consommation ont augmenté d’environ 1,6 % par an entre 2004 et 2025, que l’on prenne l’indice des prix (IPC) ou les comptes nationaux.
- En ajoutant l’achat immobilier, le crédit et l’effet qualité, j’arrive à environ 2 % par an. Pas 4 %.
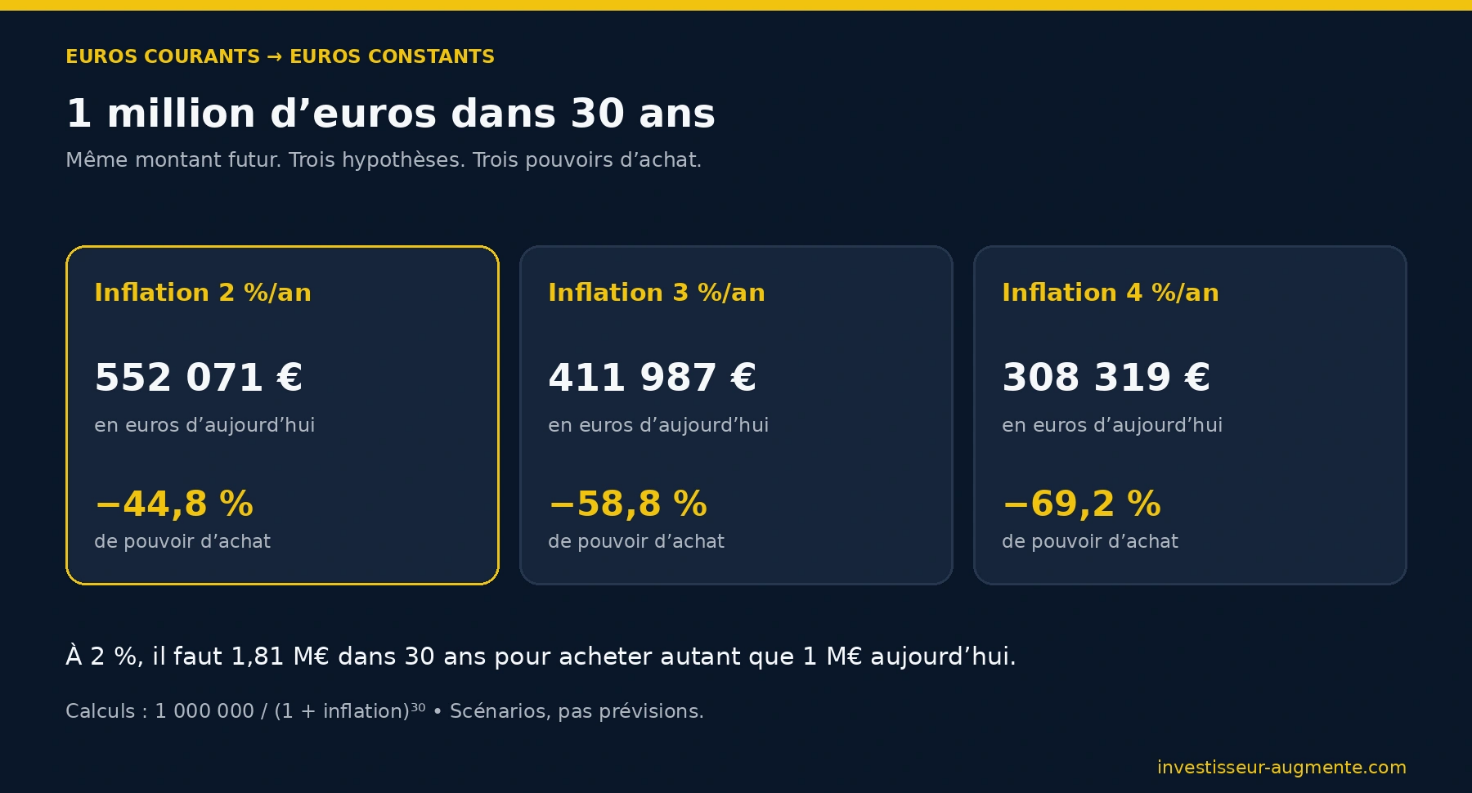
- Sur 30 ans, l’écart compte : 1 M€ vaudra 552.071 € d’aujourd’hui avec 2 % d’inflation, 308.319 € avec 4 %.
- Mes simulateurs passent à 2 % par défaut. Testez aussi 3 et 4 % pour vos projections.
Mea culpa sur l’inflation.
Dans mes derniers articles, sur l’illusion du DCA sur ETF et sur la liberté financière, comme dans les réglages par défaut de mes simulateurs, j’ai présenté une inflation réelle probable de 4 % par an. J’avais tort.
J’ai épluché les publications de l’Insee et celles de ses détracteurs. J’ai fait tourner les IA sur des dizaines de tableaux. L’inflation réelle est bien moins forte que je le pensais : autour de 2 % par an, pas 4 %.
C’est tout l’objet de cet article. Comment j’y arrive, et ce que ça change pour vos projections.
Avant de commencer
Cet article s’adresse aux investisseurs, pas aux statisticiens. Je cherche un ordre de grandeur utilisable dans une simulation sur 20 ou 30 ans, pas un indice officiel au dixième près.
Les calculs qui suivent sont des estimations, faites à partir de données publiques (Insee, BCE, Banque de France et SDES, le service statistique qui suit le logement). Elles reposent sur des hypothèses simplificatrices, que je précise à chaque étape. Prenez-les comme des repères, pas comme des vérités.
Ce que mesure l’Insee
L’indice des prix à la consommation (IPC) suit chaque mois les prix de milliers de produits et de services. Chaque poste pèse selon sa part dans les dépenses des ménages. Le panier est mis à jour chaque année.
De 1986 à 2025, il affiche une hausse cumulée de 109 %. Soit 1,9 % par an en moyenne sur 40 ans. Avec deux années récentes qui ont marqué les esprits : 5,2 % en 2022 et 4,9 % en 2023.
L’IPC répond à une question précise. Combien coûte le même panier, à qualité égale, d’une année sur l’autre. Il ne mesure pas tout ce qui sort de votre compte. Trois angles morts reviennent dans les critiques sérieuses.
1. L’achat immobilier et le crédit sont exclus
Le loyer d’un locataire est compté. Il pèse environ 7 % du panier. L’achat d’un logement, lui, est classé comme un investissement. Les mensualités de crédit sont une opération financière. Les deux sont exclus.
Pour un investisseur, l’asymétrie saute aux yeux. Celui qui loue et place son argent en Bourse voit son loyer compté. Celui qui achète sa résidence principale ne voit ni le prix du bien ni ses intérêts d’emprunt entrer dans l’indice. Et un achat immobilier n’enrichit pas forcément, j’en ai fait l’expérience avec 15 ans d’immobilier locatif.
François Geerolf, économiste à l’OFCE et à Sciences Po, critique ce choix dans un document de travail publié en 2024. Il relève que depuis 1999, les prix de l’investissement des ménages, principalement le logement, ont augmenté de 102 %, contre 44,8 % pour ceux de la consommation.
2. L’effet qualité
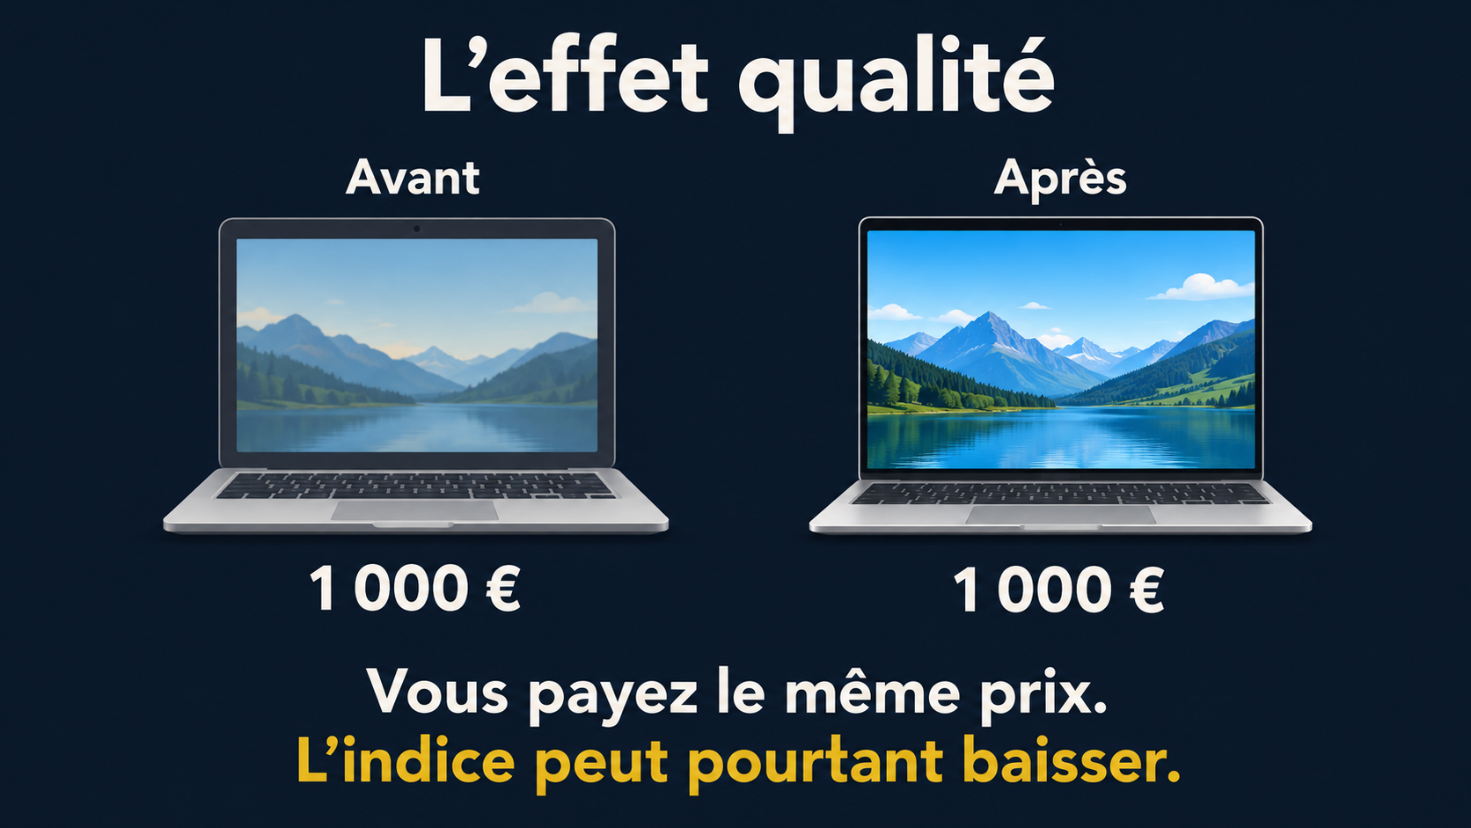
Quand un produit est remplacé par un modèle plus performant, l’Insee tente de séparer la hausse de prix de l’amélioration. Exemple simplifié : un ordinateur à 1000 € est remplacé par un modèle jugé 20 % plus performant, toujours vendu 1000 €. Pour l’indice, le prix à qualité égale a baissé d’environ 17 %. Pour votre compte en banque, vous avez payé 1000 €, comme avant.
La méthode a sa logique. Elle évite de compter comme de l’inflation la hausse de prix d’un produit qui n’est plus le même. Mais si l’ancien modèle a disparu, vous ne pouvez pas dépenser moins. Et la puissance en plus ne vous sert pas forcément.
L’Insee a chiffré cet effet dans une étude publiée en 2004. En 2003, l’inflation affichée était de 2,2 %. Sans les ajustements de qualité, elle aurait été de 2,5 %. Un écart de 0,3 point. Je n’ai pas trouvé de mesure plus récente publiée sur l’ensemble de l’indice.
Une précision au passage. La baisse des quantités à prix constant, le paquet de 250 g qui passe à 230 g, est bien prise en compte. Elle compte comme une hausse de prix de 8,7 %.
3. Votre panier n’est pas le panier moyen
L’IPC est une moyenne nationale. Si votre loyer représente 30 % de votre budget, une hausse de 5 % des loyers vous coûte 1,5 point d’inflation personnelle. Dans l’indice national, la même hausse pèse environ 0,35 point.
L’Insee le dit lui-même : l’IPC mesure l’évolution des prix, pas le coût de la vie de chaque ménage.
Inflation réelle : ce que donne le calcul élargi
Avec l’IA, j’ai reconstruit une inflation élargie, année par année, à partir des comptes nationaux de l’Insee, des données du logement du SDES et des taux de crédit publiés par la BCE. En trois étapes :
- Le point de départ : les prix de la consommation des ménages selon les comptes nationaux, un indicateur proche de l’IPC.
- L’immobilier : achats de logements neufs et anciens, gros travaux, et intérêts des crédits immobiliers en cours. Le capital remboursé n’est pas ajouté, sinon le prix du logement serait compté deux fois.
- L’effet qualité : j’ajoute 0,3 point par an aux prix de la consommation, sur la base de l’étude de 2003. C’est l’hypothèse la plus fragile du calcul, puisqu’elle prolonge sur vingt ans une mesure faite sur une seule année.
Résultat sur la période 2004 à 2025 :
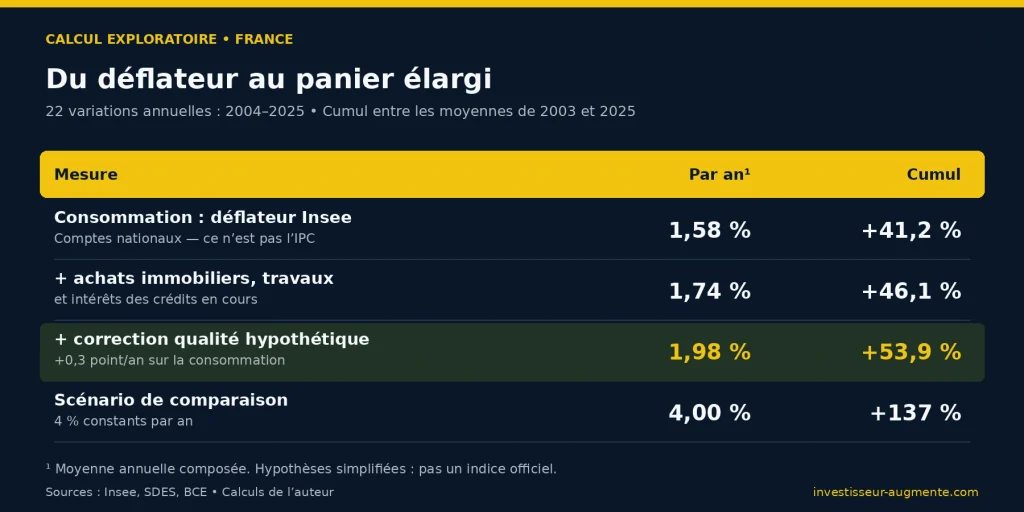
Calculs exploratoires réalisés avec l’IA à partir des données Insee, SDES et BCE. Les séries de crédit commencent en 2003, d’où le départ en 2004. Avant 2013, les prix du neuf et des travaux sont approximés. La première ligne vient des comptes nationaux (déflateur de la consommation), proche de l’IPC sur la période : 1,64 % par an pour l’IPC.
L’ajout de l’immobilier pèse moins que je ne l’imaginais. Deux raisons. Le logement ne représente qu’environ un dixième des dépenses totales des ménages, achats compris. Et la baisse des taux de crédit, de 2008 à 2021, a compensé une partie de la hausse des prix des logements.
La Banque de France arrive à une conclusion voisine : intégrer le coût du logement des propriétaires peut faire monter l’inflation certaines années, et la faire baisser d’autres.
Tout compris, mon indice élargi dépasse l’indice officiel d’environ 0,4 point par an. Ce n’est pas la preuve que l’Insee se trompe. Une partie de l’écart vient de ce que j’ai ajouté au panier, le logement et le crédit. L’autre repose sur une hypothèse, l’effet qualité. Dans tous les cas, on est loin des 2 points que je supposais.
L’inflation d’avant l’euro
Ce calcul porte sur 2004 à 2025. Les décennies précédentes racontent une autre histoire.
Dans les années 70, avec les deux chocs pétroliers, les prix montent d’environ 9 % par an en moyenne. Ils sont multipliés par 2,4 en dix ans. Le pic arrive en 1974, à 13,7 %.
Au début des années 80, l’inflation dépasse encore 13 % en 1980 et 1981. Elle recule ensuite d’année en année : 11,8 % en 1982, 9,6 % en 1983, après le tournant de la rigueur, puis 7,4 % en 1984 et 5,8 % en 1985. Sur l’ensemble de la décennie, environ 7 % par an.
Dans les années 90, avec la politique du franc fort qui prépare l’arrivée de l’euro, elle descend autour de 2 % par an.
À 9 % par an, une somme perd la moitié de son pouvoir d’achat en 8 ans. Ceux qui ont connu cette période ont de bonnes raisons de se méfier des chiffres bas.
Ces chiffres sont ceux de l’Insee, avec le même périmètre que l’Insee aujourd’hui : l’achat immobilier et le crédit en sont exclus. Je ne les ai pas corrigés de l’immobilier ni de l’effet qualité, comme dans le tableau plus haut. L’effet qualité de ces années-là est mal connu, les méthodes de correction ont beaucoup évolué depuis. Ils se comparent donc à la première ligne du tableau (1,58 % par an), pas au calcul élargi.
Retenir 2 % pour les 30 prochaines années suppose de ne pas revivre une telle période. C’est l’une des raisons de tester aussi 3 et 4 % dans vos projections.
Le test de la baguette
Pour vérifier avec un produit du quotidien, j’ai repris le prix moyen de la baguette suivi par l’Insee. Environ 0,64 € en 2000. Environ 1,03 € en 2026. Une hausse de 60 % en 26 ans, soit 1,8 % par an.
Avec 4 % par an depuis 2000, la baguette coûterait aujourd’hui 1,77 €.
Dans ma boulangerie, elle est à 1,15 €. Même à ce prix, la hausse reste d’environ 2,3 % par an depuis 2000. Loin des 4 %.
Un seul produit ne fait pas une inflation. Mais l’ordre de grandeur colle avec le reste du calcul.
La masse monétaire n’est pas l’inflation
Un argument me faisait encore douter. La quantité de monnaie dans la zone euro, mesurée par l’agrégat M3 (billets, comptes courants, épargne de court terme), a progressé de près de 5 % par an entre 2004 et 2025. Plus de deux fois plus vite que les prix.
J’en déduisais que l’euro perdait 5 % de sa valeur chaque année. Ce raisonnement ne tient pas, pour trois raisons :
- L’économie produit davantage chaque année. Plus de monnaie peut accompagner plus de biens et de services sans faire monter les prix.
- Une partie de cette monnaie reste sur les comptes sans être dépensée. Ménages et entreprises ont accumulé des dépôts, en particulier pendant le Covid.
- Le lien n’est pas mécanique. En 2023, M3 a progressé d’environ 0,5 % pendant que les prix à la consommation montaient de 4,9 %.
Une partie de la monnaie créée finit aussi dans les actifs : actions, immobilier, or. La hausse de leur prix n’entre pas dans l’inflation. C’est une raison de plus de ne pas laisser dormir son épargne.
Pourquoi on ressent plus que 2 %
Reste l’impression, partagée par beaucoup, que la vie augmente plus vite que 2 % par an. Elle a plusieurs explications, qui ne relèvent pas toutes de l’inflation.
- Les pics récents. 5,2 % en 2022, 4,9 % en 2023. Deux années comme celles-là restent en mémoire bien plus longtemps que dix années à 1 %.
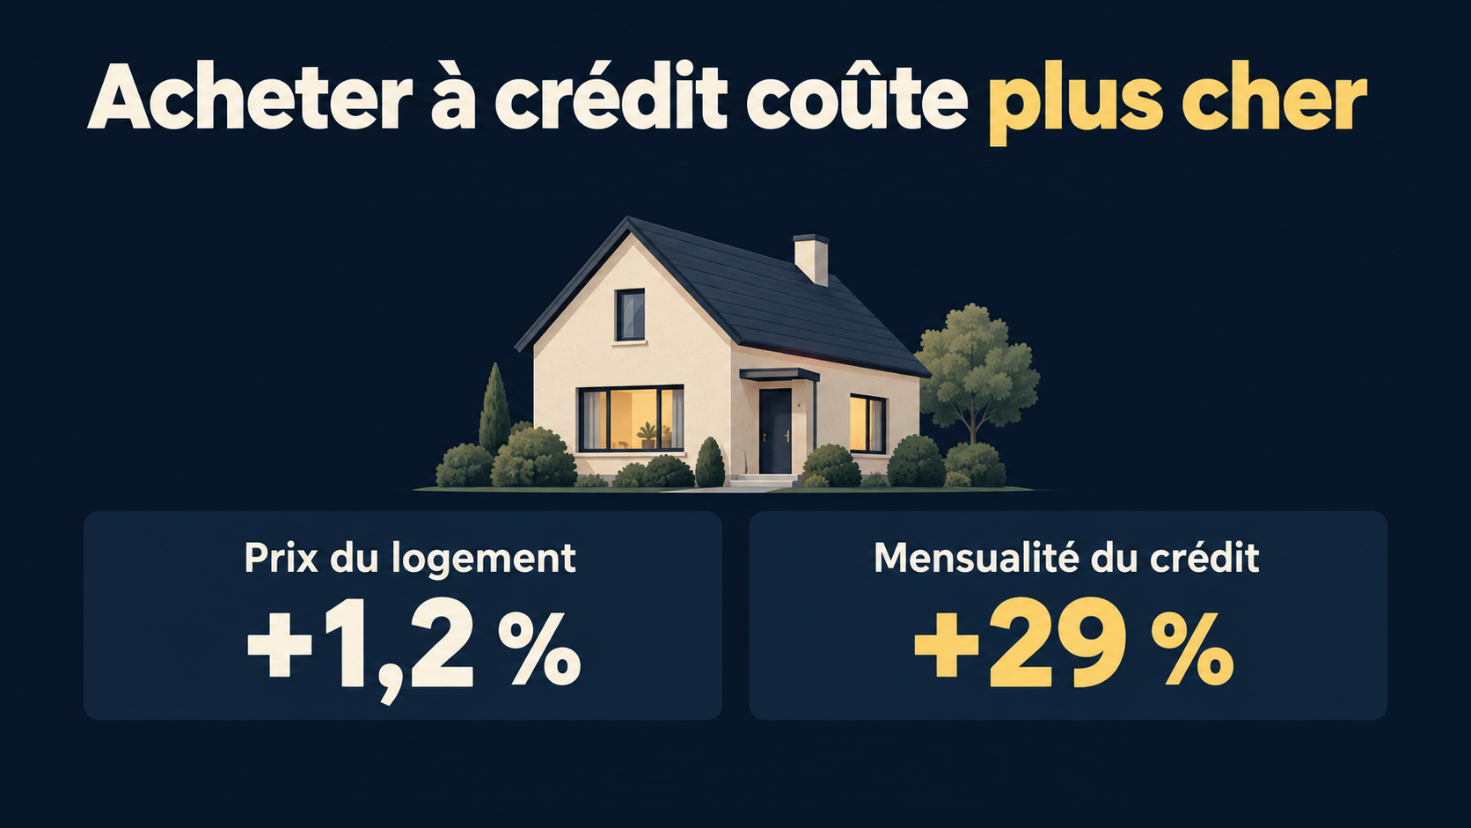
- Le coût d’accès au logement. Dans notre simulation, entre 2021 et 2024, le prix d’un logement type a augmenté de 1,2 %. La mensualité pour l’acheter à crédit a bondi de 29 %, à cause de la remontée des taux. Pour un primo-accédant, c’est un choc, même si ce n’est pas de l’inflation au sens strict.
- Les impôts. L’impôt sur le revenu, la CSG ou la taxe foncière ne figurent pas dans l’inflation. Ils réduisent le revenu disponible. Ils jouent sur le pouvoir d’achat, pas sur les prix.
- Les nouvelles dépenses. Téléphone, internet, abonnements sont devenus indispensables. Le budget nécessaire pour vivre augmente, même quand le prix de chaque service baisse.
- Les revenus. Le pouvoir d’achat dépend autant de ce qui rentre que de ce qui sort. Si vos revenus stagnent, 2 % d’inflation suffisent à vous appauvrir année après année.
Ce que ça change pour vos projections
Pour un investisseur, l’inflation sert d’abord à convertir un capital futur en pouvoir d’achat d’aujourd’hui. Et sur 30 ans, l’écart entre 2 et 4 % est énorme.
Perte de pouvoir d’achat d’une somme qui ne bouge pas :
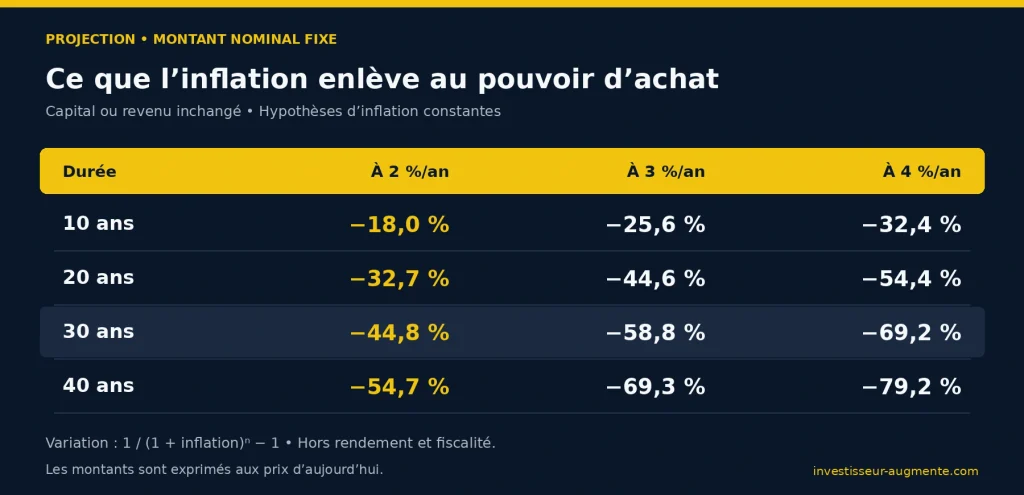
Concrètement, 1 M€ dans 30 ans vaudra 552.071 € d’aujourd’hui avec 2 % d’inflation. Avec 4 %, seulement 308.319 €. Presque deux fois moins.
Même chose pour un DCA de 250 € par mois pendant 30 ans, à 8 % par an. Le capital final atteint 354.403 €. Avec 2 % d’inflation, il vaut 195.656 € d’aujourd’hui. Avec 4 %, 109.269 €.
Mon hypothèse à 4 % noircissait donc nettement le tableau. Le message de fond ne change pas : le DCA protège votre épargne, il ne vous rend pas millionnaire en euros d’aujourd’hui. Mais les montants réels sont moins sombres que ceux que j’affichais.
Ce que je modifie
- Mes deux simulateurs passent à 2 % d’inflation par défaut. Le champ reste modifiable : 3 % pour un scénario prudent, 4 % pour tester une forte inflation durable.
- Mes articles sur l’illusion du DCA sur ETF et sur la liberté financière seront mis à jour avec ces nouveaux chiffres.
Je retiens 2 % plutôt que les 1,6 % de l’Insee, parce que mon calcul élargi y aboutit. C’est aussi la cible de la BCE à moyen terme. Personne ne connaît l’inflation des 30 prochaines années : 2 % reste un scénario central, pas une prévision.
Testez avec vos propres chiffres
Mes simulateurs gratuits vous laissent choisir votre inflation et affichent votre capital en euros d’aujourd’hui. Faites tourner 2, 3 et 4 % pour voir l’écart sur votre propre projet.
Simulateur DCA
Simulateur liberté financière
Ce que je retiens
J’ai commencé ce travail pour prouver que l’Insee se trompait de moitié. Je termine avec un écart d’environ 0,4 point par an, et une hypothèse à corriger dans mes propres outils.
L’inflation officielle a des angles morts, en particulier sur le logement et l’effet qualité. Mais ce qui pèse sur le pouvoir d’achat, c’est autant la stagnation des revenus, le coût du crédit et les impôts que la hausse des prix elle-même.
Pour vos projections à long terme, 2 % est un point de départ raisonnable. Testez aussi 3 et 4 %. Si votre plan ne tient qu’à 2 %, il est fragile.
Comment je fais travailler les IA
Tous les calculs de cet article ont été faits avec l’IA, à partir des données de l’Insee, de la BCE et de la Banque de France. Dans mon guide gratuit « 7 IA sur le Ring », je montre comment je les mets en concurrence pour analyser un placement, et comment je repère leurs erreurs.
Questions fréquentes sur l’inflation réelle
Quelle est l’inflation réelle en France ?
Selon l’Insee, les prix de la consommation ont augmenté d’environ 1,6 % par an entre 2004 et 2025. En ajoutant ce que l’indice laisse de côté, l’achat immobilier, les intérêts du crédit et une estimation de l’effet qualité, j’arrive à environ 2 % par an. C’est une estimation, pas un chiffre officiel.
L’Insee sous-estime-t-il l’inflation ?
Rien ne le démontre. L’indice exclut l’achat de logements et le crédit, et corrige les prix des améliorations de qualité, ce qui a réduit l’inflation de 0,3 point en 2003. En élargissant le panier et en prolongeant cette correction, j’obtiens environ 0,4 point de plus par an. C’est un écart de périmètre et d’hypothèse, pas une erreur prouvée de l’Insee. On est loin d’une inflation réelle deux fois plus forte que l’inflation officielle.
Pourquoi l’achat immobilier n’est-il pas compté dans l’inflation ?
L’Insee classe l’achat d’un logement comme un investissement, et les mensualités de crédit comme une opération financière. Seuls les loyers effectivement payés entrent dans l’indice, pour environ 7 % du panier. Un propriétaire qui achète sa résidence principale ne voit donc ni le prix du bien ni ses intérêts d’emprunt dans l’inflation.
Qu’est-ce que l’effet qualité dans le calcul de l’inflation ?
Quand un produit est remplacé par un modèle plus performant au même prix, l’Insee considère que le prix à qualité égale a baissé. Un ordinateur vendu 1000 € mais jugé 20 % plus performant compte comme une baisse de prix d’environ 17 %. Vous payez pourtant toujours 1000 €.
La hausse de la masse monétaire mesure-t-elle l’inflation ?
Non. La masse monétaire M3 de la zone euro a progressé de près de 5 % par an entre 2004 et 2025, plus de deux fois plus vite que les prix. Une partie de cette monnaie accompagne la croissance, une autre reste sur les comptes ou part dans les actifs financiers et l’immobilier. Le lien avec les prix n’est pas mécanique.
Quel taux d’inflation retenir pour une simulation d’investissement ?
Je retiens 2 % comme scénario central, 3 % comme scénario prudent et 4 % pour tester une forte inflation durable. Personne ne connaît l’inflation des 30 prochaines années. Si votre projet ne tient qu’à 2 %, il est fragile. Mes simulateurs gratuits permettent de tester les trois.
Sources
- Insee, D. Guédès, Impact des ajustements de qualité dans le calcul de l’indice des prix à la consommation, document de travail F0404, mai 2004.
- F. Geerolf (OFCE, Sciences Po), Mesurer « le » pouvoir d’achat, document de travail, juillet 2024.
- Banque de France, La prise en compte du coût du logement des propriétaires dans la mesure de l’inflation, Bloc-notes Éco n°253, janvier 2022.
- Insee, Une inflation modérée depuis le passage à l’euro, Insee Focus n°87 (inflation annuelle depuis 1970).
- Calculs exploratoires : Insee (IPC, comptes nationaux, compte des ménages), SDES (compte du logement, prix des logements), BCE (taux et encours de crédit immobilier, agrégat M3).